

Profissão Trader
Hedge na Prática: Como Iniciantes Podem Proteger seus Investimentos

Você é um iniciante no mundo dos investimentos e se sente um pouco perdido com as oscilações do mercado? A proteção de investimentos para iniciantes é crucial, e o hedge pode ser a ferramenta que você precisa para dormir tranquilo. Neste guia completo, vamos desmistificar o conceito de hedge e mostrar como você pode utilizá-lo para proteger sua carteira de investimentos, mesmo que você esteja começando agora.

O Que é Hedge e Por Que é Importante Para Iniciantes?
Hedge, acima de tudo, é uma estratégia de proteção que visa reduzir ou neutralizar o risco de perdas em seus investimentos. Pense nele como um seguro para sua carteira. Ao fazer um hedge, você investe em ativos que tendem a se valorizar quando outros investimentos perdem valor, criando um contrapeso.
Para iniciantes, entender o hedge é fundamental porque ele permite:
- Minimizar perdas: Em momentos de crise, o hedge pode amortecer o impacto negativo em sua carteira.
- Preservar o capital: Protege o dinheiro que você já investiu, garantindo que você não perca tudo em uma queda do mercado.
- Reduzir o estresse: Saber que você tem uma estratégia de proteção te dá mais confiança e tranquilidade para investir.
Tipos Comuns de Hedge Para Iniciantes
Existem diversas formas de fazer hedge, mas algumas são mais acessíveis e adequadas para quem está começando:
- Diversificação: A forma mais básica de hedge. Ao invés de colocar todo o seu dinheiro em um único ativo, portanto, invista em diferentes classes de ativos (ações, títulos, imóveis, etc.) que não se movem na mesma direção.
- Compra de Ouro: O ouro é tradicionalmente considerado um ativo de “porto seguro”. Em momentos de incerteza econômica, o preço do ouro tende a subir, compensando perdas em outros investimentos.
- Fundos Multimercado: Alguns fundos multimercado utilizam estratégias de hedge para proteger o capital dos investidores. Assim, consulte a gestora do fundo para entender como ela faz isso.
- Contratos Futuros: Embora mais complexos, os contratos futuros podem ser usados para proteger investimentos em commodities ou moedas. É importante estudar bem antes de usar essa estratégia.
É importante ressaltar que, segundo dados recentes, a diversificação da carteira, em conjunto com a alocação estratégica em ativos de baixo risco, pode reduzir a volatilidade em até 30%, proporcionando uma proteção mais eficaz para iniciantes.

Como Implementar o Hedge na Prática?
Agora que você já sabe o que é hedge e por que ele é importante, vamos ver como você pode implementá-lo na prática:
- Avalie sua carteira: Analise seus investimentos atuais e identifique os riscos envolvidos. Quais ativos são mais voláteis? Quais são mais sensíveis a mudanças na economia?
- Defina seus objetivos: Qual o nível de proteção que você deseja? Você quer apenas reduzir as perdas ou neutralizá-las completamente?
- Escolha as estratégias de hedge: Com base na sua avaliação e nos seus objetivos, escolha as estratégias de hedge mais adequadas para você.
- Monitore seus investimentos: Acompanhe de perto seus investimentos e ajuste suas estratégias de hedge conforme necessário. O mercado está sempre mudando, e sua estratégia de proteção precisa se adaptar.
Exemplo Prático: Protegendo Sua Carteira de Ações
Imagine que você tem uma carteira de ações diversificada, mas está preocupado com uma possível queda do mercado. Você pode usar as seguintes estratégias de hedge:
- Comprar opções de venda (puts): As opções de venda te dão o direito de vender suas ações a um preço predeterminado, protegendo você de perdas se o preço das ações cair.
- Investir em fundos de renda fixa: A renda fixa tende a ser menos volátil que as ações, oferecendo um contrapeso em sua carteira.
- Aumentar sua posição em ouro: Dessa forma, como vimos, o ouro pode se valorizar em momentos de crise, compensando perdas em ações.
Dicas Importantes Para Iniciantes
- Comece pequeno: Não precisa fazer um hedge massivo logo de cara. Comece com uma pequena parte da sua carteira e vá aumentando gradualmente conforme você ganha experiência.
- Estude e aprenda: O mundo do hedge pode ser complexo. Dedique tempo para estudar e aprender sobre as diferentes estratégias e instrumentos disponíveis.
- Consulte um profissional: Se você se sentir perdido, procure a ajuda de um consultor financeiro. Ele pode te ajudar a avaliar seus riscos e escolher as melhores estratégias de hedge para você.
A Importância da Educação Financeira
Entender os princípios básicos de investimentos e proteção é essencial para qualquer iniciante. Portanto, invista em sua educação financeira, leia livros, faça cursos e acompanhe notícias do mercado. Quanto mais você souber, mais preparado estará para tomar decisões informadas e proteger seus investimentos.

Conclusão
A proteção de investimentos para iniciantes é um passo crucial para construir um futuro financeiro sólido e seguro. O hedge pode parecer complicado no início, mas com um pouco de estudo e prática, você pode dominá-lo e proteger sua carteira de forma eficaz. Lembre-se de diversificar seus investimentos, avaliar seus riscos e buscar ajuda profissional quando necessário. Com as estratégias certas, você pode investir com confiança e tranquilidade, mesmo em momentos de incerteza.
Quer aprender mais sobre como proteger seus investimentos? Acesse nosso guia completo sobre diversificação de carteira em https://sharksinvestment.com.br e comece a construir um futuro financeiro mais seguro hoje mesmo!
Perguntas Frequentes (FAQ)
- O que é hedge? Hedge é uma estratégia de proteção para reduzir o risco de perdas em investimentos.
- Hedge é só para investidores experientes? Não, iniciantes também podem se beneficiar do hedge com estratégias simples como a diversificação.
- Qual a melhor forma de fazer hedge? Depende dos seus objetivos e da sua tolerância ao risco. Consulte um profissional para te ajudar a escolher as melhores estratégias.

Reinvestimento é aplicar novamente o dinheiro recebido de um investimento. Isso pode envolver dividendos, juros ou valores resgatados quando uma aplicação vence.
Em vez de direcionar todo esse dinheiro ao consumo, você mantém uma parte investida. Assim, esses recursos passam a participar de novos resultados, que podem ser positivos ou negativos.
Por isso, reinvestir exige planejamento. A decisão precisa considerar seus objetivos, suas despesas e os riscos envolvidos.
Como funciona o reinvestimento?
Imagine que uma pessoa receba rendimentos e decida utilizá-los para comprar mais ativos. Esse dinheiro volta para os investimentos, em vez de sair definitivamente da carteira.
Também pode haver reinvestimento quando um título vence. Nesse caso, o valor recebido inclui o capital aplicado e os rendimentos, descontados os encargos cabíveis.
No entanto, uma nova aplicação pode oferecer condições diferentes. Taxa, prazo, liquidez e riscos precisam ser avaliados novamente.
Além disso, não é obrigatório escolher o mesmo investimento que originou o recebimento.
Reinvestimento e aporte são diferentes?
Um aporte pode vir de dinheiro novo, como uma parcela do salário. Já o reinvestimento utiliza recursos que retornaram dos próprios investimentos.
Os dois podem fazer parte do mesmo planejamento. Porém, separar esses registros ajuda a entender de onde veio o crescimento do saldo.
Se você deseja criar uma rotina, confira o artigo sobre investir todo mês.
Um exemplo simples de reinvestimento
Imagine uma pessoa que recebeu R$ 100 em dividendos. Ela decide utilizar R$ 40 em uma despesa planejada e reaplicar os R$ 60 restantes.
Nesse exemplo hipotético, houve reinvestimento parcial. Não é necessário reaplicar tudo para adotar essa prática.
Entretanto, os R$ 60 podem não ser suficientes para comprar o ativo desejado. Nesse caso, a pessoa pode aguardar outros recebimentos, observando onde o dinheiro ficará e as condições disponíveis.
Assim, a decisão respeita o orçamento e os valores mínimos de cada investimento.
Qual é a relação com os juros compostos?
Quando rendimentos permanecem aplicados e participam dos resultados seguintes, ocorre um efeito de acumulação.
Em uma aplicação com capitalização composta, os juros incorporados ao saldo entram no cálculo dos próximos períodos.
Já nas ações, reinvestir dividendos pode aumentar a quantidade de papéis. Porém, não existe uma taxa fixa garantida: preços e distribuições variam.
Portanto, reinvestir não elimina perdas nem assegura aumento do patrimônio. Também não transforma qualquer investimento em uma boa escolha.
Como reinvestir com mais critério?
Antes de reaplicar, organize estas etapas:
- Confira o valor líquido: observe quanto está disponível após os descontos aplicáveis.
- Revise suas necessidades: avalie despesas próximas, dívidas e reserva de emergência.
- Retome o objetivo: confirme quando poderá precisar desse dinheiro.
- Compare alternativas: considere preço, prazo, liquidez, custos e riscos.
- Registre a operação: acompanhe o destino dos recursos e a distribuição da carteira.
Além disso, evite comprar automaticamente o ativo que realizou o pagamento. Se ele já representa uma parcela elevada do patrimônio, essa escolha pode aumentar a concentração.
Como explicamos em qual investimento rende mais, a análise precisa ir além da rentabilidade apresentada.
Quando usar o dinheiro pode fazer sentido?
Reinvestir nem sempre é a prioridade.
Se uma aplicação foi criada para uma despesa planejada, utilizar o valor no momento adequado pode representar o cumprimento do objetivo.
Da mesma forma, uma mudança na renda pode exigir ajustes. Por isso, não comprometa necessidades essenciais apenas para manter o hábito de reaplicar.
Além disso, resgatar e investir novamente pode gerar custos, tributos e novos prazos. Confira essas condições antes de movimentar o dinheiro.
Como começar?
Na próxima entrada de rendimentos, registre o valor e decida conscientemente seu destino. Você pode utilizar uma parte, reinvestir outra ou ajustar o plano conforme sua realidade.
O reinvestimento é uma ferramenta de organização e acumulação, não uma promessa de enriquecimento. Seu resultado depende das escolhas, do tempo e dos riscos assumidos.
Continue acompanhando o Movimento Acredita Operador para aprender sobre investimentos e construir seu planejamento financeiro com mais clareza.

Investidores com renda elevada precisam acrescentar uma nova variável ao planejamento tributário de 2026.
A Lei nº 15.270 criou uma tributação mínima anual para pessoas físicas de alta renda, que será apurada pela primeira vez na declaração de 2027, considerando os rendimentos recebidos durante 2026.
A regra começa a atingir quem ultrapassar R$ 600 mil em rendimentos no ano.
Por isso, com a chegada do último trimestre, já é importante entender como funciona.
Quem pode ser afetado?
A nova tributação não olha apenas para salário.
Para verificar o enquadramento, a legislação considera uma base ampla de rendimentos recebidos pela pessoa física, inclusive determinados rendimentos isentos ou tributados exclusivamente na fonte, observadas as exclusões previstas na própria lei.
Isso torna a regra especialmente relevante para empresários, investidores e pessoas que recebem volumes elevados de dividendos.
Acima de R$ 600 mil, a alíquota mínima cresce progressivamente até atingir 10% para rendimentos a partir de R$ 1,2 milhão.
Mas isso não significa simplesmente cobrar 10% sobre toda pessoa que ultrapassar esse valor. O cálculo considera a metodologia e os impostos já previstos pela legislação.
E os dividendos?
Desde janeiro de 2026, existe também uma nova regra para lucros e dividendos.
Quando uma mesma empresa paga a uma mesma pessoa física residente no Brasil mais de R$ 50 mil em lucros e dividendos no mesmo mês, há retenção de 10% de Imposto de Renda na fonte sobre o valor total pago, observadas as exceções legais.
Essa retenção mensal e a tributação mínima anual fazem parte do novo sistema, mas não devem ser confundidas.
Nem todo investimento entra da mesma maneira
Esse é um ponto importante para o investidor.
A legislação prevê exclusões específicas da base da tributação mínima.
Entre elas estão, observadas as condições legais, rendimentos de LCI, LCA, CRI, CRA, determinados títulos de infraestrutura e rendimentos distribuídos por FIIs e Fiagros que atendam aos requisitos previstos na lei.
Já outros rendimentos e resultados podem integrar a análise.
Por isso, não é correto concluir que “todo rendimento de investimento passou a pagar 10%”.
A realidade é mais complexa.

2026 precisa ser analisado como um todo
Segundo o Contador do Trader, especializado em tributação de investidores, um dos principais cuidados neste primeiro ano será consolidar corretamente todas as fontes de renda da pessoa física.
Imagine alguém que recebe pró-labore, dividendos de empresas, possui investimentos financeiros e também realiza operações em Bolsa.
Analisar cada fonte isoladamente pode não mostrar se essa pessoa ultrapassou o limite considerado pela nova tributação mínima.
É necessário olhar para o ano como um conjunto.
O planejamento começa antes da declaração
A primeira apuração acontecerá na declaração de 2027, mas será baseada no que ocorreu durante 2026.
Isso significa que descobrir como a nova regra funciona somente no próximo período de Imposto de Renda pode ser tarde para organizar adequadamente as informações.
Com o último trimestre do ano em andamento, investidores de maior renda deveriam começar a consolidar seus rendimentos e entender se podem estar dentro da nova regra.
A tributação mudou.
E para quem possui diferentes fontes de renda e investimentos, acompanhar apenas o saldo da corretora já não é suficiente.
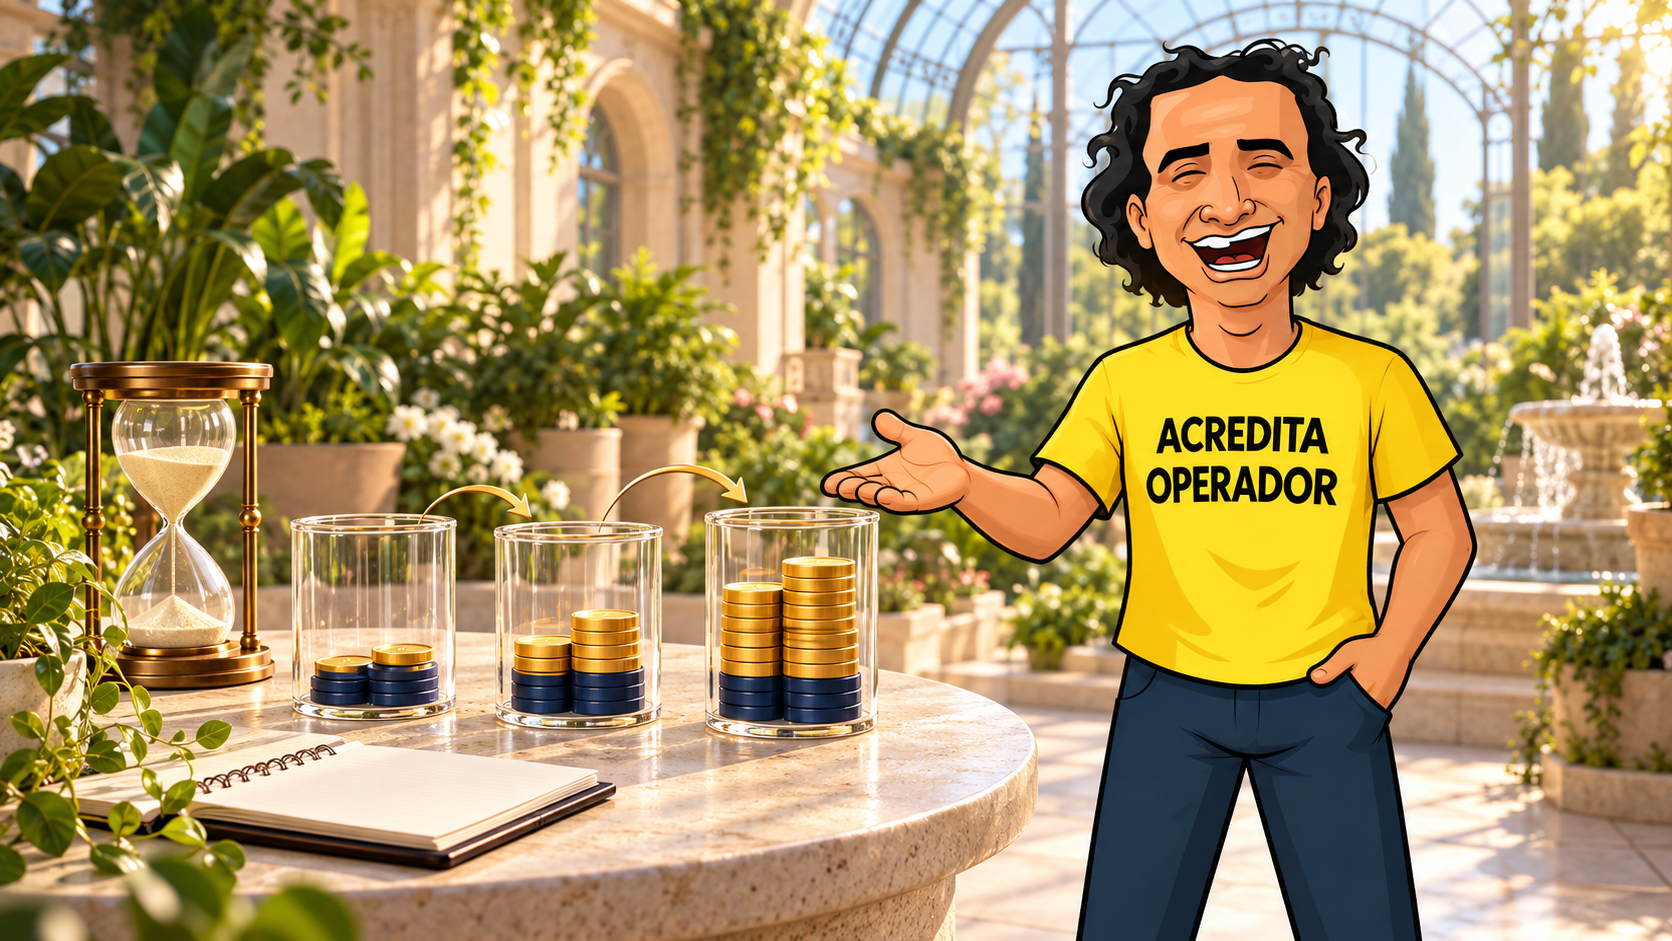
Juros compostos são juros calculados sobre um saldo que já inclui os juros dos períodos anteriores. Por isso, essa forma de cálculo ficou conhecida como “juros sobre juros”.
Nos investimentos, ela pode contribuir para a acumulação de recursos. Nas dívidas, porém, pode aumentar o valor devido.
Entender esse mecanismo ajuda a comparar propostas, organizar objetivos e interpretar simulações. Além disso, evita a ideia de que basta esperar para qualquer investimento crescer.
Como funcionam os juros compostos?
Imagine uma aplicação hipotética de R$ 1.000, com juros constantes de 1% ao mês. Considere que todos os rendimentos permaneçam aplicados, sem novos depósitos, retiradas, impostos ou taxas.
No primeiro mês, o rendimento seria de R$ 10. Assim, o saldo passaria para R$ 1.010.
No segundo mês, o cálculo consideraria esse novo saldo. Portanto, os juros seriam de R$ 10,10, e o total chegaria a R$ 1.020,10.
| Período | Saldo aproximado |
|---|---|
| Início | R$ 1.000,00 |
| Após 1 mês | R$ 1.010,00 |
| Após 2 meses | R$ 1.020,10 |
| Após 3 meses | R$ 1.030,30 |
| Após 12 meses | R$ 1.126,83 |
A taxa de 1% é apenas uma hipótese didática. Não representa uma oferta nem uma previsão de rendimento.
Qual é a diferença entre juros simples e compostos?
Nos juros simples, o cálculo utiliza sempre o capital inicial. Já nos compostos, os juros incorporados ao saldo também entram na base dos períodos seguintes.
No exemplo anterior, juros simples de 1% ao mês gerariam R$ 10 por mês. Depois de 12 meses, o saldo seria de R$ 1.120.
Com juros compostos, chegaria a aproximadamente R$ 1.126,83.
Embora a diferença pareça pequena nesse intervalo, ela aumenta com o tempo quando mantemos a mesma taxa positiva e não retiramos os rendimentos.
Como calcular os juros compostos?
Para uma taxa constante e sem movimentações adicionais, a fórmula é:
Montante = capital inicial × (1 + taxa)ⁿ
O montante é o saldo final. Já a letra n representa a quantidade de períodos.
Taxa e prazo precisam combinar
Se a taxa é mensal, o prazo deve estar em meses. Além disso, transforme a porcentagem em decimal: 1% corresponde a 0,01.
Assim, o exemplo fica:
R$ 1.000 × (1 + 0,01)¹² = aproximadamente R$ 1.126,83.
Quando existem aportes, retiradas ou taxas variáveis, o cálculo precisa considerar cada movimentação e período.
Como isso se aplica aos investimentos?
Manter rendimentos aplicados permite que eles participem dos resultados seguintes. Além disso, novos aportes aumentam o valor investido, embora sejam diferentes dos juros recebidos.
Criar esse hábito exige respeitar o orçamento. No artigo sobre investir todo mês, explicamos como organizar a regularidade sem comprometer despesas essenciais.
No entanto, nem todo investimento oferece uma taxa constante. Ações, por exemplo, podem apresentar perdas, e reinvestir dividendos não garante crescimento.
Também é necessário considerar inflação, impostos e custos. Por isso, avaliar qual investimento rende mais exige olhar além do saldo bruto.
E nas dívidas?
Quando os juros são incorporados ao saldo devedor, passam a participar dos cálculos seguintes, conforme o contrato e as regras aplicáveis.
Assim, uma dívida pode crescer mesmo sem novas compras. A evolução também depende dos pagamentos realizados e dos demais encargos.
Antes de contratar crédito, confira a taxa, o prazo e o Custo Efetivo Total, conhecido como CET. Ele reúne juros e outras despesas da operação.
Se o pagamento estiver difícil, procure entender o saldo e avaliar possibilidades de negociação.
Como usar esse conhecimento no dia a dia?
Comece identificando a taxa e o período de cada proposta. Depois, simule cenários e diferencie dinheiro depositado de rendimento obtido.
Além disso, evite tratar resultados hipotéticos como garantias. O tempo influencia a capitalização, mas não elimina riscos nem substitui organização financeira.
Continue acompanhando o Movimento Acredita Operador para entender seu dinheiro e construir decisões financeiras com mais clareza.


Reinvestimento: o que é e como colocar em prática

Nova tributação de altas rendas: o que muda para investidores em 2026

Juros compostos: o que são e como calcular

Dividendos mensais: como funcionam e quais os cuidados

Dividend Yield: o que é e como calcular

Como montar carteira de dividendos: 5 passos para começar

Análise WEGE3: entrada em R$ 53 e atenção à gestão de risco

Viver de dividendos: quanto rende e quanto é preciso investir?

As 30 Melhores Ações que Pagam Dividendos no Brasil: Análise das Principais Empresas para Maximizar a Rentabilidade em 2025

Interpretando Indicadores Técnicos: Aprimore Sua Estratégia de Trading

Ibovespa Entre 150 e 180 Mil Pontos: Análise Técnica dos Principais Suportes e Resistências para 2026

Contratos Futuros de Bitcoin na B3 em 2025: Estrutura, Custos por Contrato e Estratégias de Entrada

Setores-Chave da Bolsa Brasileira em 2025: Onde Estão as Melhores Oportunidades?

Liquidez em Opções: Top 5 ações com maior volume para estratégias de PUT

Setores Promissores na Bolsa Brasileira para 2025

Gerenciamento de Risco no Day Trade: A Estratégia da Planilha 3% e a Busca Consistente por Pontos

Sharks Investment School: Invista em Conhecimento e Transforme sua Vida Financeira

Desmistificando o Day Trading: Um Guia para Iniciantes

Mercado à Vista: Um Guia para Iniciantes e Estrategistas
Gerenciamento de Risco no Day Trade: A Estratégia da Planilha 3% e a Busca Consistente por Pontos

Charlles Nader e a Sharks Investments School

Desvendando as Linhas de Tendência: LTA e LTB para Iniciantes
-
 Mercado Nacional2 anos atrás
As 30 Melhores Ações que Pagam Dividendos no Brasil: Análise das Principais Empresas para Maximizar a Rentabilidade em 2025
-
 Análise Técnica1 ano atrás
Interpretando Indicadores Técnicos: Aprimore Sua Estratégia de Trading
-
 Análise Técnica10 meses atrás
Ibovespa Entre 150 e 180 Mil Pontos: Análise Técnica dos Principais Suportes e Resistências para 2026
-
 Mercado Nacional1 ano atrás
Contratos Futuros de Bitcoin na B3 em 2025: Estrutura, Custos por Contrato e Estratégias de Entrada
-
 Mercado Nacional2 anos atrás
Setores-Chave da Bolsa Brasileira em 2025: Onde Estão as Melhores Oportunidades?
-
 Mercado Nacional1 ano atrás
Liquidez em Opções: Top 5 ações com maior volume para estratégias de PUT
-
 Mercado Nacional1 ano atrás
Setores Promissores na Bolsa Brasileira para 2025
-
 Profissão Trader2 anos atrás
Gerenciamento de Risco no Day Trade: A Estratégia da Planilha 3% e a Busca Consistente por Pontos