

Profissão Trader
Qual investimento rende mais? Entenda como fazer a comparação

“Qual investimento rende mais?” é uma pergunta comum entre quem começa a investir.
Ela também parece ter uma resposta simples. Bastaria encontrar a maior taxa e escolher aquele investimento, certo?
Na prática, não funciona assim.
A rentabilidade é importante. No entanto, comparar investimentos exige observar também impostos, inflação, prazo, liquidez e risco.
Além disso, investimentos diferentes podem se destacar em situações diferentes. Por isso, não existe um único investimento que necessariamente renda mais em todos os períodos e cenários.
Entender essa lógica ajuda você a fazer comparações melhores.
O que significa um investimento render mais?
Antes de comparar investimentos, precisamos entender o que significa “render”.
Rentabilidade representa o resultado de um investimento em determinado período.
Porém, existem diferentes maneiras de observar esse resultado.
Uma taxa anunciada pode representar a rentabilidade bruta. Depois, dependendo do investimento e das regras aplicáveis, impostos e custos podem afetar o valor final.
Além disso, a inflação reduz o poder de compra do dinheiro ao longo do tempo.
Portanto, comparar apenas os números apresentados inicialmente pode produzir uma visão incompleta.
Rentabilidade bruta e líquida são diferentes
Imagine dois investimentos.
O primeiro apresenta uma taxa bruta maior. O segundo possui uma taxa bruta menor.
Olhando somente para esses números, o primeiro parece mais interessante.
Entretanto, suponha que os dois tenham tratamentos tributários diferentes. Nesse caso, a diferença entre eles pode mudar depois dos impostos.
É justamente por isso que existem dois conceitos importantes.
O que é rentabilidade bruta?
A rentabilidade bruta é aquela observada antes de descontar os tributos e eventuais custos aplicáveis.
Ela é útil para entender as condições do investimento.
Porém, não deve ser o único número usado em uma comparação.
O que é rentabilidade líquida?
A rentabilidade líquida considera o efeito dos descontos aplicáveis ao investimento.
Dessa forma, ela aproxima a análise do resultado que efetivamente permanece com o investidor.
Por isso, ao comparar alternativas com tratamentos tributários diferentes, olhar somente para a taxa bruta pode levar a uma conclusão equivocada.
Tributação pode mudar a comparação
Esse ponto aparece com frequência ao comparar CDB, LCI e LCA.
Esses produtos pertencem à renda fixa e são emitidos por instituições financeiras. No entanto, podem ter tratamentos tributários diferentes conforme a legislação vigente.
Consequentemente, não é adequado concluir que o produto com a maior taxa bruta necessariamente entregará o maior resultado líquido.
Da mesma forma, uma característica tributária favorável não torna automaticamente um investimento melhor.
É necessário fazer a comparação completa.
Além disso, regras tributárias podem mudar. Portanto, consulte sempre as condições vigentes antes de tomar uma decisão.
Inflação também precisa entrar na conta
Outro ponto importante é a inflação.
Imagine que seu dinheiro aumente nominalmente ao longo de um período. Ao mesmo tempo, porém, os preços dos produtos e serviços também sobem.
Nesse cenário, olhar apenas para o crescimento nominal do investimento não mostra toda a história.
É necessário considerar o poder de compra.
O que é rentabilidade real?
De maneira simplificada, a rentabilidade real procura mostrar o resultado do investimento considerando o efeito da inflação.
Isso é importante porque o objetivo de investir não deveria ser analisado apenas pelo aumento nominal do saldo.
Por exemplo, se o dinheiro cresce, mas o custo de vida também aumenta, parte desse ganho nominal não representa aumento equivalente do poder de compra.
Portanto, inflação e rentabilidade devem ser analisadas em conjunto, principalmente em objetivos de prazo mais longo.
O investimento que rende mais também pode ter mais risco?
Rentabilidade e risco precisam ser avaliados juntos.
Uma taxa aparentemente mais atraente pode existir em condições diferentes de risco, prazo ou liquidez.
Por exemplo, ao analisar um CDB, é importante observar qual instituição financeira emitiu o título.
Já em outros investimentos, podem existir riscos de mercado, oscilações de preço ou características específicas do produto.
Por isso, perguntar apenas “quanto rende?” deixa uma informação importante de fora:
qual risco estou assumindo para buscar esse resultado?
Essa pergunta ajuda a construir uma análise mais responsável.
Liquidez também importa
Liquidez representa as condições para transformar um investimento novamente em dinheiro disponível.
Imagine encontrar uma aplicação com uma taxa interessante.
Porém, existe uma condição: o dinheiro precisa permanecer investido durante determinado período.
Se você precisar desses recursos antes, essa característica pode se tornar um problema.
Em outro investimento, a taxa pode ser diferente, mas as condições de acesso ao dinheiro podem ser mais compatíveis com sua necessidade.
Portanto, rentabilidade sem contexto não conta toda a história.
O prazo pode mudar qual investimento rende mais
Investimentos também possuem prazos diferentes.
Além disso, as condições econômicas podem mudar ao longo do tempo.
Taxas de juros, inflação e preços de mercado não permanecem necessariamente iguais.
Por isso, um investimento que apresentou determinado comportamento em um período não tem obrigação de repetir esse resultado no futuro.
Esse cuidado é especialmente importante quando alguém escolhe um investimento apenas porque ele “rendeu mais recentemente”.
Rentabilidade passada, isoladamente, não resolve a decisão sobre o futuro.
Tesouro Selic, Prefixado ou IPCA+: qual rende mais?
Os títulos do Tesouro possuem estruturas diferentes de remuneração.
O Tesouro Selic está relacionado à taxa Selic.
Já o Tesouro Prefixado possui uma taxa definida no momento da compra.
Por sua vez, o Tesouro IPCA+ combina uma estrutura ligada à inflação com uma taxa adicional.
Diante dessas diferenças, não existe uma resposta universal sobre qual deles sempre renderá mais.
O resultado depende das condições de cada título, do prazo, do comportamento dos indicadores e, em determinadas situações, do momento da venda.
Além disso, títulos podem sofrer efeitos da marcação a mercado antes do vencimento.
Portanto, comparar apenas as taxas apresentadas em determinado dia não é suficiente.
CDB, LCI ou LCA: qual rende mais?
A mesma lógica vale para CDB, LCI e LCA.
É possível encontrar produtos com diferentes formas de remuneração, vencimentos e condições de liquidez.
Além disso, existem diferenças tributárias que precisam ser consideradas conforme as regras vigentes.
Portanto, a comparação deve observar o resultado líquido e as características completas de cada produto.
Também é necessário analisar o emissor e os riscos envolvidos.
Assim, uma taxa maior isoladamente não determina qual alternativa faz mais sentido.
Prefixado ou pós-fixado: qual rende mais?
Novamente, depende do que acontecer durante o período analisado.
No prefixado, a taxa é estabelecida no momento da aplicação conforme as condições do título.
Já um pós-fixado acompanha a regra definida em relação ao seu indicador de referência.
Por isso, tentar responder antecipadamente qual dos dois necessariamente renderá mais exigiria saber como determinadas condições econômicas evoluirão no futuro.
Essa certeza não existe.
Em vez de tentar adivinhar perfeitamente o futuro, é mais útil entender como cada estrutura funciona.
Cinco pontos para comparar investimentos
Antes de concluir qual investimento parece mais interessante, observe cinco fatores.
1. Rentabilidade: entenda como o rendimento é calculado.
2. Tributação: verifique os impostos aplicáveis e compare o resultado líquido.
3. Inflação: considere o efeito sobre o poder de compra.
4. Liquidez e prazo: descubra quando você poderá precisar do dinheiro e quais são as condições para acessá-lo.
5. Risco: entenda quem é o emissor e quais riscos fazem parte daquele investimento.
Além disso, relacione esses pontos ao seu objetivo financeiro.
Assim, a comparação deixa de ser uma corrida pela maior taxa.
Um exemplo simples de comparação
Imagine uma pessoa analisando três investimentos.
O primeiro chama atenção pela taxa.
O segundo possui uma condição tributária diferente.
Já o terceiro apresenta características de liquidez mais compatíveis com o prazo em que essa pessoa poderá precisar do dinheiro.
Se ela olhar apenas para a rentabilidade bruta, poderá escolher imediatamente o primeiro.
No entanto, decide comparar melhor.
Primeiro, verifica a rentabilidade líquida. Em seguida, observa o prazo e a liquidez.
Depois, considera inflação e risco.
Agora, ela possui uma visão muito mais completa.
Esse processo não garante qual investimento terá o melhor resultado futuro. Porém, ajuda a evitar uma decisão baseada em um único número.
Erros comuns ao procurar o investimento que rende mais
O primeiro erro é escolher automaticamente a maior taxa.
Outro problema é comparar rentabilidade bruta de um investimento com rentabilidade líquida de outro.
Além disso, ignorar impostos pode distorcer a análise.
Também é comum esquecer a inflação e observar somente o crescimento nominal do dinheiro.
Por fim, escolher com base apenas no desempenho recente pode criar expectativas que não necessariamente serão repetidas.
Portanto, uma boa comparação precisa usar critérios equivalentes.
Afinal, qual investimento rende mais?
A resposta depende das condições analisadas.
Não existe um investimento que necessariamente renda mais em qualquer prazo, cenário e situação.
Além disso, maior rentabilidade não significa automaticamente melhor escolha.
Prazo, liquidez, tributação, inflação e risco fazem parte da comparação.
Por isso, em vez de procurar apenas o investimento com o maior número na tela, aprenda a entender o que existe por trás daquele número.
Essa mudança parece pequena, mas melhora bastante a qualidade da análise.
A pergunta deixa de ser apenas:
“Qual investimento rende mais?”
E passa a ser:
“Como essa rentabilidade funciona, quais riscos existem e quais condições preciso considerar?”
Essa é uma base mais sólida para tomar decisões financeiras conscientes.
Entender qual investimento rende mais exige olhar além da taxa apresentada.
Continue acompanhando os conteúdos do Clube Acredita Operador para aprender a comparar investimentos, entender riscos e organizar suas decisões financeiras com mais conhecimento.
Quanto melhor você entende rentabilidade, prazo, liquidez, inflação e risco, mais preparado fica para avaliar as alternativas disponíveis.
Nesta análise de BPAC11, o que mais me chama a atenção é a continuidade da tendência de alta. O ativo do BTG Pactual construiu uma trajetória consistente e, na leitura que faço em 25 de setembro de 2026, mantém uma estrutura favorável à continuidade do movimento.
No entanto, observar uma tendência não basta. Para quem entrou na região que apresentei, a discussão agora envolve proteger a posição e avaliar quanto do movimento ainda pretende buscar.
Minha referência inicial de compra ficou em R$ 54,62, com stop em R$ 47,82 e primeiro objetivo em R$ 68,22. Além disso, acompanho R$ 75 como uma referência posterior, caso a tendência continue.
Esses valores pertencem ao cenário analisado. Portanto, representam referências de uma operação e expectativas gráficas, sem garantia de realização.
Análise BPAC11: o que sustenta minha leitura de alta
Um dos pontos que acompanho em BPAC11 é a superação do topo da pandemia. O ativo esteve entre os primeiros que destaquei por conseguir ultrapassar essa referência.
Depois, passou por períodos de lateralização. Na minha leitura, a partir de 2023, começou a construir uma caminhada de alta mais clara.
Em 2024, também houve uma fase de consolidação. Ainda assim, considero esse período importante para entender o movimento seguinte: pagar um preço mais alto não impediu que surgisse uma oportunidade interessante dentro da tendência.
O ponto central é observar a estrutura. Um ativo que já subiu pode continuar avançando, desde que preserve as condições que sustentam o movimento.
Por outro lado, isso não significa aceitar qualquer preço ou desconsiderar o risco. A entrada precisa fazer sentido em relação ao stop e ao objetivo pretendido.
Dividendos não são o foco desta leitura
Na análise apresentada, citei um P/VP de aproximadamente 3,07 e uma média de dividend yield próxima de 2,5% nos cinco anos considerados. Esses indicadores são referências do material analisado.
Minha leitura de BPAC11, porém, não está centrada na distribuição de dividendos. O que observo principalmente é a trajetória do preço e a possibilidade de acompanhar sua tendência.
Assim, quem examina esse cenário precisa entender qual é a proposta da operação. Aqui, estou discutindo movimento de preço, risco e gestão da posição.
Entrada em R$ 54,62 e risco inicial da operação
A estrutura que apresentei tinha três referências principais:
- Entrada: R$ 54,62.
- Stop inicial: R$ 47,82.
- Primeiro alvo: R$ 68,22.
Entre a entrada e o stop, o risco era de aproximadamente 12,45%. Já o avanço até o primeiro alvo representava cerca de 24,9%.
Portanto, a relação inicial ficava próxima de dois para um: buscar aproximadamente duas vezes o percentual colocado em risco.
Essa comparação ajuda a organizar a operação. No entanto, ela não garante que o alvo será alcançado ou que a trajetória ocorrerá sem oscilações.
Também considero essencial olhar para o tamanho da posição. O mesmo risco percentual pode representar valores muito diferentes, dependendo do capital empregado.
Por exemplo, usando um risco arredondado de 12%, uma posição de R$ 100 mil envolve cerca de R$ 12 mil. Em uma posição de R$ 10 mil, esse valor fica próximo de R$ 1,2 mil.
Assim, reduzir a exposição muda o impacto financeiro de um cenário desfavorável. Para quem ainda está aprendendo a executar esse tipo de operação, essa diferença merece atenção.
Depois da valorização, a gestão ganha prioridade
No momento da análise, a entrada apresentada acumulava aproximadamente 15% de valorização. Esse percentual se refere à posição descrita, sem representar uma cotação atualizada após a gravação.
A partir daí, minha preocupação muda. O risco aceito na abertura da operação não precisa permanecer igual depois de um avanço relevante.
Na minha gestão desse cenário, eu elevaria a referência de stop para a região da entrada. Dessa forma, buscaria evitar a devolução de todo o ganho seguida da perda inicialmente prevista.
A intenção seria aproximar a saída do zero a zero caso o preço recuasse até essa região. Entretanto, isso é uma referência de gestão: não representa garantia de execução exata ou de resultado líquido nulo.
Realizar ou continuar buscando o alvo?
Com aproximadamente 15% de valorização, existem decisões a tomar. É possível realizar o ganho ou manter exposição para tentar alcançar um objetivo maior.
Na minha leitura, continuar faz sentido quando essa escolha vem acompanhada de gestão. Não basta esperar que o preço suba.
Além disso, o mercado pode devolver rapidamente parte do movimento. Por isso, considero importante definir antecipadamente como reagir a uma perda de força.
Se a escolha for buscar R$ 68,22, o stop passa a ter um papel central. Ele organiza o risco enquanto a posição permanece aberta.
Os alvos que acompanho em BPAC11
O primeiro objetivo da estrutura apresentada é R$ 68,22. Depois, acompanho a região de R$ 75 como uma referência adicional para a continuidade da alta.
No gráfico de 60 pregões, também observo uma projeção mais distante, entre R$ 80 e R$ 90. No entanto, essa faixa depende de uma evolução favorável do movimento.
Não trato esses preços como destinos obrigatórios. São objetivos gráficos que precisam ser acompanhados conforme o ativo evolui.
O papel do gráfico de 60 dias
O gráfico de 60 dias amplia minha leitura do movimento. Cada vela reúne aproximadamente três meses de negociação, permitindo observar uma trajetória mais longa.
Nesse contexto, destaquei o fechamento acima de R$ 64 como uma condição favorável à continuidade da estrutura observada.
Ainda assim, olhar um período maior não elimina a necessidade de administrar a posição. Minha proposta é acompanhar a tendência e ajustar a proteção conforme o preço avança.
Realização parcial e ajuste do stop
Outra possibilidade que considero é realizar parte da posição e manter uma parcela para buscar objetivos mais distantes.
Na análise, usei o exemplo de uma posição com mil papéis: vender 700 e manter 300. Essa divisão ilustra uma forma de gestão, sem estabelecer uma proporção obrigatória.
Assim, parte do resultado seria realizada, enquanto o restante continuaria exposto ao movimento.
Além disso, o stop pode acompanhar a evolução da operação. Primeiro, a referência sobe para perto da entrada. Depois, se o preço avançar e a estrutura permitir, um novo ajuste pode buscar preservar parte do ganho.
O objetivo é participar da tendência com critérios claros. Isso permite acompanhar o movimento sem depender de compras e vendas constantes.
Minha leitura final para BPAC11
BPAC11 mantém uma estrutura de alta que considero relevante. Os pontos que acompanho são R$ 68,22 como primeiro alvo, R$ 75 na sequência e, em um cenário mais favorável, a faixa de R$ 80 a R$ 90.
Porém, para quem participou da entrada em R$ 54,62, a gestão merece tanta atenção quanto os objetivos. Após uma valorização próxima de 15%, minha prioridade seria rever o risco e definir quanto da posição manter.
A tendência pode continuar, mas o resultado permanece incerto. Por isso, apresento essas referências como uma leitura educativa do cenário, sem recomendação personalizada.
Para acompanhar minhas próximas leituras de mercado e entender como relaciono tendência, alvos e gestão de risco, continue acompanhando os conteúdos da Sharks.
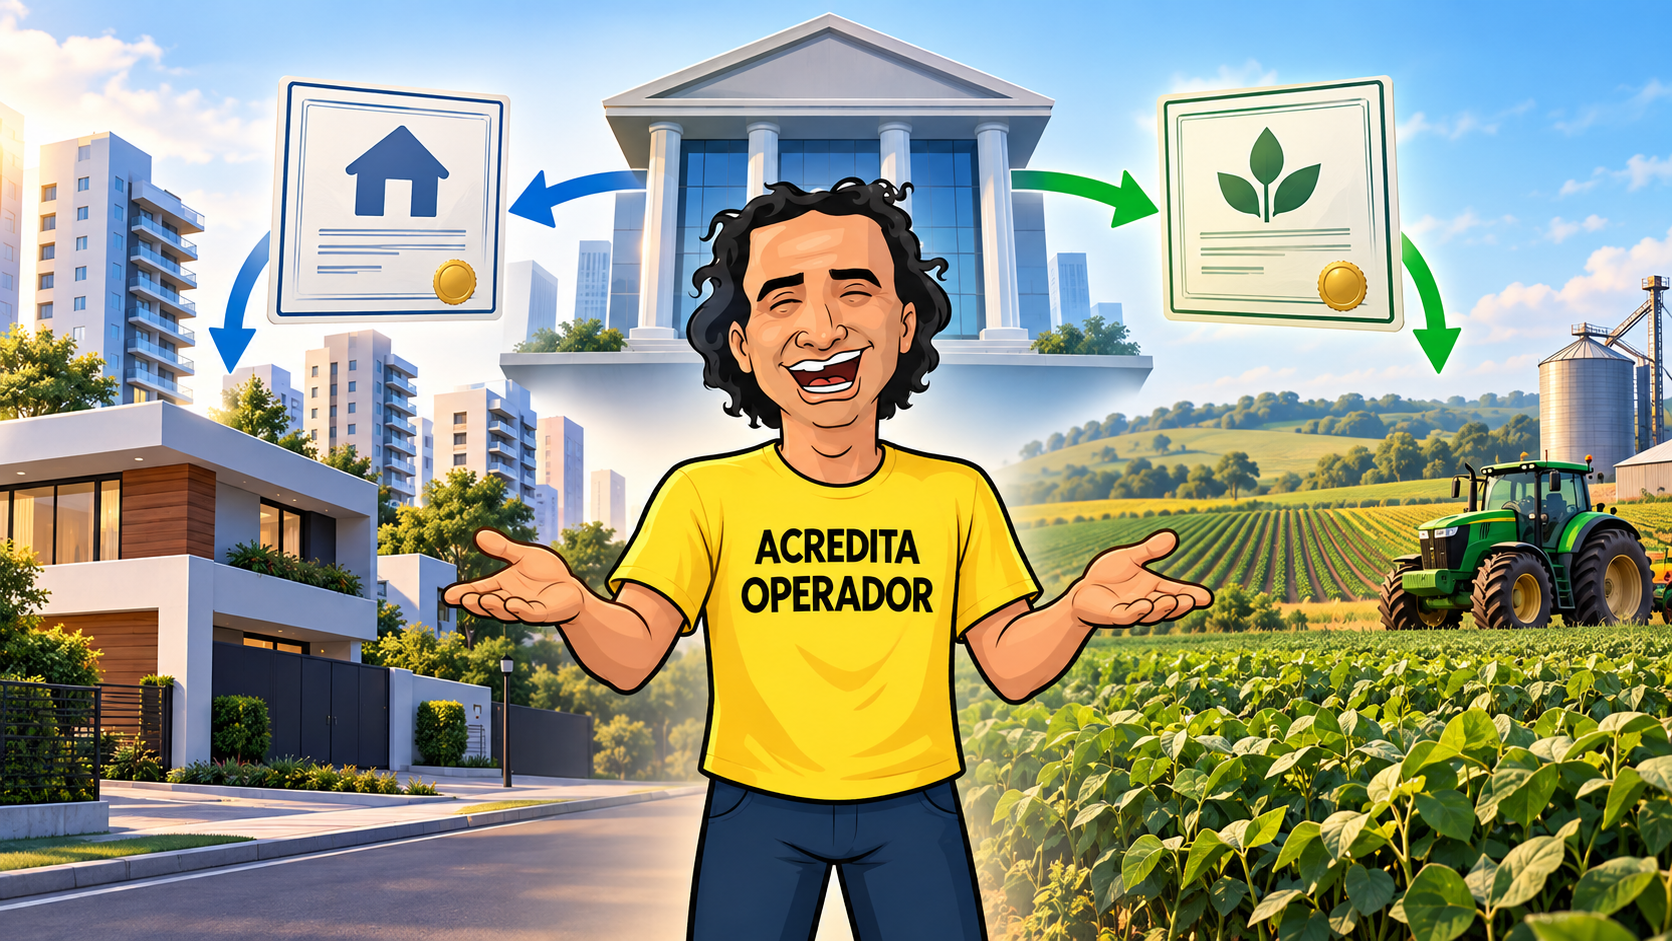
Quem começa a conhecer os investimentos de renda fixa pode encontrar várias siglas pelo caminho. Duas bastante conhecidas são LCI e LCA.
Mas, afinal, o que é LCI e LCA?
LCI significa Letra de Crédito Imobiliário. Já LCA significa Letra de Crédito do Agronegócio.
Ambas pertencem à renda fixa e são emitidas por instituições financeiras. No entanto, estão relacionadas a setores diferentes da economia.
De forma simplificada, a LCI está ligada ao setor imobiliário. Por sua vez, a LCA está relacionada ao agronegócio.
Embora sejam parecidas em vários aspectos, é importante compreender suas características antes de decidir onde investir.
Como funcionam LCI e LCA?
As instituições financeiras precisam captar recursos para diferentes atividades.
Entre os instrumentos disponíveis para essa captação estão as letras de crédito.
Quando uma pessoa investe em uma LCI ou LCA, ela adquire um título emitido por uma instituição financeira. Em troca, recebe uma remuneração conforme as condições definidas na aplicação.
Portanto, existe uma relação entre o investidor e a instituição emissora.
Esse funcionamento possui semelhanças com o CDB. Entretanto, existem diferenças importantes entre os produtos.
Por isso, não basta olhar para a taxa oferecida.
É necessário analisar prazo, liquidez, rentabilidade, risco, tributação e as características do emissor.
Qual é a diferença entre LCI e LCA?
A principal diferença está relacionada ao setor ao qual cada instrumento está vinculado.
O que é LCI?
A LCI, ou Letra de Crédito Imobiliário, está relacionada ao setor imobiliário.
Em termos simples, a instituição financeira emite esse título dentro da estrutura prevista para operações ligadas a esse segmento.
O investidor, por sua vez, adquire a LCI e recebe uma remuneração conforme as condições estabelecidas.
Isso não significa que a pessoa esteja comprando diretamente um imóvel.
Também não significa que ela se torne proprietária de um empreendimento.
A LCI continua sendo um investimento de renda fixa emitido por uma instituição financeira.
O que é LCA?
A LCA, ou Letra de Crédito do Agronegócio, possui uma lógica semelhante.
A diferença está na vinculação ao setor do agronegócio.
Novamente, isso não significa que o investidor esteja comprando uma fazenda, animais ou produtos agrícolas diretamente.
Ele está adquirindo um título de renda fixa emitido por uma instituição financeira dentro das regras aplicáveis à LCA.
Portanto, LCI e LCA possuem finalidades distintas, embora compartilhem diversas características para quem investe.
LCI e LCA são renda fixa?
Sim.
LCI e LCA fazem parte da renda fixa porque possuem regras de remuneração definidas no momento da aplicação.
No entanto, isso não significa que todas as letras de crédito ofereçam exatamente as mesmas condições.
Um produto pode apresentar prazo diferente de outro. A liquidez também pode mudar.
Além disso, existem diferentes formas de calcular a rentabilidade.
Por isso, saber que um investimento pertence à renda fixa é apenas o começo da análise.
Como funciona a rentabilidade de LCI e LCA?
As condições de remuneração podem variar conforme o título.
É possível encontrar estruturas pós-fixadas, prefixadas ou que combinem diferentes componentes de remuneração.
LCI e LCA pós-fixadas
Nas alternativas pós-fixadas, a rentabilidade pode estar relacionada a um indicador de referência, como o CDI.
Nesse caso, o investidor conhece a regra de remuneração, mas o resultado futuro depende do comportamento do indicador.
Assim, a rentabilidade pode mudar ao longo do período.
LCI e LCA prefixadas
Nas alternativas prefixadas, existe uma taxa definida no momento da aplicação.
Dessa forma, o investidor conhece a taxa contratada desde o início, conforme as condições daquele título.
Ainda assim, é importante observar o prazo e as regras de liquidez.
Estruturas híbridas
Também podem existir estruturas que combinem um indicador com uma taxa adicional, conforme as características do produto.
Por isso, antes de investir, leia as condições para entender como a remuneração será calculada.
LCI e LCA têm Imposto de Renda?
A tributação é uma das características que costuma chamar atenção para esses investimentos.
Para pessoas físicas, LCI e LCA possuem tratamento tributário específico, com isenção de Imposto de Renda sobre os rendimentos nas condições previstas pela legislação vigente.
No entanto, regras tributárias podem mudar.
Além disso, a tributação aplicável depende das condições legais vigentes e do perfil do investidor.
Por isso, é importante consultar as regras atualizadas antes de tomar uma decisão.
Isenção significa que LCI ou LCA sempre rende mais?
Não.
Esse é um ponto fundamental.
Um investimento ter determinado benefício tributário não significa que sua rentabilidade líquida será automaticamente superior à de todas as outras alternativas.
Para comparar investimentos, é necessário considerar as condições completas.
Um CDB, por exemplo, pode possuir uma forma de tributação diferente. Entretanto, também pode oferecer uma remuneração bruta diferente.
Portanto, comparar apenas a taxa anunciada ou apenas a existência de isenção pode gerar conclusões equivocadas.
O ideal é compreender o resultado líquido e as demais características de cada investimento.
Como funciona a liquidez de LCI e LCA?
Liquidez está relacionada às condições para acessar o dinheiro investido.
Nem toda LCI ou LCA oferece a mesma liquidez.
Dependendo do título, existem regras específicas de prazo e resgate. Além disso, podem existir períodos em que o dinheiro não esteja disponível para retirada conforme as condições contratadas.
Por isso, a liquidez precisa ser verificada antes da aplicação.
Imagine uma pessoa que possa precisar do dinheiro em breve.
Nesse caso, investir sem entender quando o recurso poderá ser acessado pode criar um problema.
Portanto, sempre compare o prazo do investimento com a finalidade daquele dinheiro.
O que significa vencimento?
O vencimento representa o final do prazo estabelecido para o título.
Diferentes LCIs e LCAs podem possuir vencimentos distintos.
Por isso, antes de investir, pergunte quando pretende utilizar aquele dinheiro.
Se o objetivo possui uma data próxima, um investimento com condições incompatíveis de prazo pode não atender àquela necessidade.
Dessa forma, prazo e liquidez devem ser analisados juntos.
LCI e LCA têm risco?
Sim.
Todo investimento possui riscos.
No caso de LCI e LCA, um dos pontos importantes é o risco de crédito da instituição financeira emissora.
Em outras palavras, existe o risco relacionado à capacidade da instituição de cumprir suas obrigações.
Por isso, uma taxa maior não deve ser analisada isoladamente.
Entender quem é o emissor faz parte da decisão.
Além disso, prazo, liquidez e demais condições também precisam ser avaliados.
LCI e LCA têm cobertura do FGC?
LCI e LCA podem estar entre os produtos abrangidos pelos mecanismos do Fundo Garantidor de Créditos (FGC), respeitando as regras, condições e limites vigentes.
Esse ponto merece atenção.
A existência de cobertura não significa que o investimento possui risco zero.
Além disso, existem critérios para a proteção.
Portanto, antes de investir contando com o FGC, é importante consultar as regras atuais e compreender exatamente em quais condições a garantia se aplica.
Assim, o investidor evita transformar um mecanismo de proteção em uma falsa sensação de ausência de risco.
Qual é a diferença entre CDB, LCI e LCA?
CDB, LCI e LCA são títulos de renda fixa emitidos por instituições financeiras.
No entanto, não são o mesmo produto.
O CDB é um Certificado de Depósito Bancário usado pela instituição para captação de recursos.
A LCI é uma Letra de Crédito Imobiliário, relacionada ao segmento imobiliário.
Já a LCA é uma Letra de Crédito do Agronegócio, relacionada ao agronegócio.
Além disso, existem diferenças de tributação e podem existir diferenças importantes de prazo, liquidez e remuneração.
Portanto, não existe uma comparação completa baseada somente em uma taxa.
LCI e LCA são melhores que CDB?
Não existe uma resposta universal.
Um erro comum seria afirmar que LCI e LCA são sempre melhores apenas por causa de determinada característica tributária.
A comparação precisa considerar o conjunto.
Imagine um CDB e uma LCI com taxas diferentes.
Para compará-los, é necessário entender como funciona a tributação, mas também observar prazo, liquidez, emissor, risco e rentabilidade líquida.
Além disso, a finalidade do dinheiro importa.
Assim, em vez de procurar qual produto é sempre “melhor”, procure entender qual é a diferença entre as alternativas que você está comparando.
O que avaliar antes de investir em LCI ou LCA?
Antes de tomar uma decisão, verifique:
- Emissor: qual instituição financeira emitiu o título?
- Rentabilidade: como o rendimento será calculado?
- Objetivo: para que esse dinheiro será usado?
- Prazo: por quanto tempo pretende manter a aplicação?
- Vencimento: quando termina o investimento?
- Liquidez: quando o dinheiro poderá ser acessado?
- Risco: quais riscos estão envolvidos?
- Tributação: quais regras vigentes se aplicam?
- FGC: quais são as condições atuais de cobertura?
- Comparação: qual é o resultado líquido em relação a outras alternativas?
Essas perguntas ajudam a evitar decisões baseadas apenas na taxa anunciada.
Erros comuns ao analisar LCI e LCA
Um erro comum é escolher uma LCI ou LCA apenas porque existe um tratamento tributário específico.
A tributação importa, mas não é o único fator.
Outro erro é ignorar a liquidez.
Uma rentabilidade aparentemente interessante pode perder relevância se as condições de acesso ao dinheiro não forem compatíveis com o objetivo.
Também é um erro acreditar que a cobertura do FGC elimina completamente os riscos.
Além disso, não presuma que todas as LCIs e LCAs funcionam da mesma maneira.
Cada título possui condições próprias.
Um exemplo simples para entender LCI e LCA
Imagine uma pessoa comparando um CDB e uma LCI.
Ao olhar rapidamente, ela percebe que as taxas são diferentes.
A primeira reação poderia ser escolher aquela que apresenta o maior número.
No entanto, ela decide analisar melhor.
Primeiro, verifica como funciona a tributação de cada alternativa.
Depois, compara prazo e liquidez.
Em seguida, analisa o emissor e procura entender as condições do FGC.
Por fim, calcula qual seria a lógica do resultado líquido dentro do período planejado.
Agora, a comparação não depende apenas da taxa.
Ela considera rentabilidade, tributação, liquidez, prazo e risco.
Esse é um exemplo de decisão financeira mais consciente.
Como começar a estudar LCI e LCA?
Se você está acompanhando nossa sequência de renda fixa, o caminho fica mais simples.
Primeiro, entenda o que é renda fixa.
Depois, aprenda o que é CDB e como funcionam títulos emitidos por instituições financeiras.
Em seguida, estude LCI e LCA.
Além disso, aprofunde conceitos como CDI, liquidez, risco de crédito, tributação e FGC.
Dessa forma, você começa a comparar investimentos usando critérios mais completos.
Olhe além da isenção e da taxa
Agora você sabe o que é LCI e LCA e quais características precisam ser observadas.
Ambas pertencem à renda fixa e são emitidas por instituições financeiras. Porém, estão relacionadas a segmentos diferentes.
Além disso, rentabilidade, liquidez, vencimento, tributação e risco podem influenciar a decisão.
Por isso, não escolha um investimento apenas porque ele apresenta determinada taxa ou tratamento tributário.
Primeiro, entenda as regras.
Depois, compare as alternativas considerando o objetivo daquele dinheiro.
Esse processo ajuda a construir decisões financeiras mais conscientes.
Quem começa a pesquisar investimentos de renda fixa provavelmente encontra três letras com bastante frequência: CDB.
Mas, afinal, o que é CDB?
CDB significa Certificado de Depósito Bancário. É um título de renda fixa emitido por instituições financeiras para captar recursos.
Em termos simples, quando você investe em um CDB, disponibiliza dinheiro para a instituição emissora. Em troca, ela oferece uma remuneração conforme as condições estabelecidas no investimento.
No entanto, nem todo CDB funciona da mesma maneira.
Existem diferenças de rentabilidade, prazo, liquidez e risco. Por isso, antes de escolher um CDB, é importante entender suas características.
Como funciona um CDB?
Uma maneira simples de compreender o CDB é pensar na relação entre quem precisa captar dinheiro e quem possui recursos para investir.
Instituições financeiras podem emitir CDBs como uma forma de captação.
O investidor compra o título e, dessa forma, disponibiliza recursos para a instituição. Em contrapartida, recebe uma remuneração conforme as regras definidas na aplicação.
Esse funcionamento ajuda a explicar uma diferença importante em relação ao Tesouro Direto.
Nos títulos públicos, o emissor é o governo federal. Já no CDB, o emissor é uma instituição financeira.
Consequentemente, avaliar quem está emitindo o título faz parte da análise.
CDB é renda fixa?
Sim.
O CDB pertence à categoria da renda fixa porque as regras usadas para calcular sua remuneração são conhecidas no momento da aplicação.
Isso, porém, não significa que todo CDB apresente exatamente a mesma forma de rendimento.
Existem CDBs com diferentes estruturas de remuneração.
Além disso, renda fixa não deve ser interpretada simplesmente como ausência de riscos.
Prazo, emissor, liquidez e condições do investimento continuam sendo importantes.
Como funciona a rentabilidade de um CDB?
Os CDBs podem possuir diferentes formas de remuneração.
Entre as estruturas mais conhecidas estão os títulos pós-fixados, prefixados e híbridos.
Entender essas diferenças ajuda a comparar produtos de maneira mais consciente.
CDB pós-fixado
No CDB pós-fixado, a remuneração está relacionada a um indicador de referência.
É comum encontrar CDBs cuja rentabilidade esteja vinculada ao CDI.
Nesse caso, a regra de remuneração é conhecida, mas o resultado futuro dependerá do comportamento do indicador durante o período.
Portanto, a rentabilidade não fica necessariamente congelada no momento da aplicação.
CDB prefixado
No CDB prefixado, existe uma taxa definida no momento da aplicação.
Assim, o investidor conhece previamente a taxa contratada conforme as condições daquele título.
Ainda assim, é necessário observar o prazo e as regras de resgate.
Afinal, saber a taxa não significa que todos os demais aspectos do investimento deixam de importar.
CDB híbrido
Também podem existir CDBs cuja remuneração combine um indicador com uma taxa adicional.
Nesse caso, a estrutura possui componentes diferentes.
Por isso, antes de investir, o primeiro passo é entender exatamente qual regra será usada para calcular o rendimento.
O que é CDI e qual é sua relação com o CDB?
Ao pesquisar CDBs, é comum encontrar referências ao CDI.
De forma simplificada, o CDI está ligado às operações de curtíssimo prazo realizadas entre instituições financeiras e funciona como uma referência importante no mercado de renda fixa.
Por isso, alguns CDBs apresentam sua remuneração vinculada a esse indicador.
Para quem está começando, o ponto principal é entender que uma remuneração relacionada ao CDI é diferente de uma taxa prefixada.
No primeiro caso, existe um indicador que pode variar. No segundo, a taxa é definida na aplicação.
Assim, entender a forma de remuneração ajuda a interpretar corretamente o investimento.
O que é liquidez no CDB?
Liquidez está relacionada às condições para transformar o investimento novamente em dinheiro disponível.
Alguns CDBs podem oferecer possibilidade de resgate em condições mais flexíveis. Outros possuem prazos e regras que limitam o acesso ao dinheiro durante determinado período.
Por isso, dois CDBs com rentabilidades diferentes não devem ser comparados apenas pela taxa.
Imagine que uma pessoa possa precisar daquele dinheiro em breve.
Nesse caso, a liquidez se torna uma característica especialmente importante.
Por outro lado, se o dinheiro estiver relacionado a um objetivo mais distante, outras condições também podem entrar na comparação.
Portanto, sempre relacione a liquidez à finalidade do recurso.
Qual é a importância do vencimento?
Todo CDB possui condições de prazo que precisam ser observadas.
O vencimento indica quando o título chega ao final do período previsto.
Esse prazo pode variar entre diferentes produtos.
Por isso, antes de investir, compare o vencimento com a data em que pretende utilizar o dinheiro.
Além disso, verifique as regras de resgate.
Não presuma que todo CDB permitirá retirar o dinheiro a qualquer momento apenas porque outros produtos oferecem essa possibilidade.
Cada título precisa ser analisado individualmente.
CDB tem imposto de renda?
A tributação é um ponto importante na análise de um investimento.
CDBs estão sujeitos às regras tributárias aplicáveis a esse tipo de investimento. Por isso, o resultado bruto apresentado não deve ser automaticamente confundido com o valor líquido que ficará com o investidor.
Além disso, as regras podem depender de fatores como o período da aplicação.
Dessa forma, antes de investir, é importante consultar a tributação vigente e entender como ela pode afetar o resultado líquido.
O mesmo cuidado vale para eventuais custos relacionados à operação.
CDB tem risco?
Sim.
Embora faça parte da renda fixa, o CDB possui riscos.
Um dos principais é o risco de crédito.
Como o CDB é emitido por uma instituição financeira, existe o risco relacionado à capacidade dessa instituição de cumprir suas obrigações.
Por isso, olhar apenas para a rentabilidade pode ser um erro.
Uma taxa mais elevada não deve ser analisada isoladamente. O emissor, o prazo, a liquidez e as demais condições também precisam entrar na avaliação.
O que é FGC?
Ao estudar CDB, você provavelmente encontrará a sigla FGC, que significa Fundo Garantidor de Créditos.
O FGC possui mecanismos de garantia para determinados produtos financeiros dentro de regras, condições e limites específicos.
CDBs podem estar entre os produtos abrangidos conforme as regras aplicáveis.
No entanto, é importante evitar uma interpretação equivocada.
A existência dessa proteção não transforma qualquer investimento em algo sem risco.
Existem critérios e limites. Além disso, as regras podem mudar.
Portanto, antes de investir contando com essa proteção, consulte as condições vigentes e entenda exatamente como a cobertura funciona.
CDB com maior rentabilidade é sempre melhor?
Não é possível avaliar um CDB apenas pela maior taxa apresentada.
Imagine duas alternativas.
Uma oferece uma rentabilidade aparentemente maior, mas possui um prazo longo e condições mais restritas de liquidez.
A outra apresenta características diferentes.
Qual delas faz mais sentido?
Essa resposta depende de vários fatores.
O objetivo do dinheiro, o prazo, a liquidez necessária, o emissor e os riscos precisam ser considerados.
Portanto, a pergunta mais útil não é apenas “qual CDB rende mais?”.
Uma pergunta melhor seria: “quais são as condições desse CDB e elas são compatíveis com o objetivo desse dinheiro?”
O que avaliar antes de investir em CDB?
Antes de tomar uma decisão, procure analisar:
- Emissor: qual instituição financeira emitiu o CDB?
- Objetivo: para que esse dinheiro será usado?
- Rentabilidade: como o rendimento será calculado?
- Prazo: por quanto tempo pretende manter o investimento?
- Vencimento: quando o título termina?
- Liquidez: quando e em quais condições o dinheiro pode ser resgatado?
- Risco: quais riscos estão envolvidos?
- FGC: o produto está dentro das condições de cobertura vigentes?
- Tributação: quais impostos podem afetar o resultado?
- Custos: existem custos aplicáveis?
Esses pontos ajudam a construir uma comparação mais completa.
Erros comuns ao investir em CDB
Um erro frequente é escolher o CDB apenas pela rentabilidade anunciada.
A taxa importa, mas não é a única característica.
Outro erro é ignorar a liquidez.
Uma pessoa pode encontrar uma condição interessante e depois descobrir que o acesso ao dinheiro não funciona da maneira que imaginava.
Também existe o erro de acreditar que todo CDB é igual porque todos pertencem à renda fixa.
Os emissores podem ser diferentes. Os prazos também. Além disso, rentabilidade e condições de resgate variam.
Por fim, não é adequado interpretar a existência do FGC como motivo para ignorar riscos.
Um exemplo simples para entender o CDB
Imagine que uma pessoa conseguiu guardar parte da renda mensal e encontra dois CDBs.
O primeiro apresenta uma rentabilidade maior. Por isso, parece ser a escolha óbvia.
No entanto, ela decide investigar antes.
Ao comparar os produtos, percebe diferenças no prazo, na liquidez e no emissor.
Além disso, verifica como funciona a tributação e procura entender as regras do FGC.
Agora, a comparação deixou de ser apenas uma disputa entre taxas.
Ela passou a considerar rentabilidade, risco, liquidez, prazo e objetivo.
Esse é um princípio importante da educação financeira: compreender as condições antes de decidir.
CDB e Tesouro Direto são a mesma coisa?
Não.
Os dois pertencem ao universo da renda fixa, porém existem diferenças importantes.
No Tesouro Direto, os títulos públicos são emitidos pelo governo federal.
Já os CDBs são emitidos por instituições financeiras.
Além disso, as regras de rentabilidade, liquidez, prazo e risco dependem do título analisado.
Portanto, não faz sentido concluir que um é sempre melhor do que o outro.
O mais importante é compreender as características de cada alternativa antes de fazer comparações.
Como começar a estudar CDB?
Uma boa sequência é começar pelo conceito de renda fixa.
Depois, entenda como funcionam rentabilidade, risco, prazo e liquidez.
Em seguida, aprofunde conceitos específicos dos CDBs, como CDI, risco de crédito e FGC.
Por fim, aprenda a comparar diferentes títulos sem observar apenas a taxa oferecida.
Dessa forma, você desenvolve uma base que poderá ser usada para compreender outros investimentos de renda fixa.
Entender o CDB é mais importante do que procurar a maior taxa
Agora você já sabe o que é CDB e quais características precisam ser observadas.
O Certificado de Depósito Bancário é um título de renda fixa emitido por uma instituição financeira. Sua remuneração pode seguir diferentes estruturas, e cada título possui condições próprias.
Portanto, não escolha apenas pela rentabilidade.
Observe também emissor, risco, liquidez, vencimento, tributação e condições de resgate.
Além disso, procure entender as regras vigentes relacionadas ao FGC quando elas forem relevantes para sua análise.
Quanto mais você compreende o investimento, menos precisa depender de frases como “esse é o melhor” ou “esse rende mais”.
Educação financeira começa por saber o que você está comparando e por quê.


Qual investimento rende mais? Entenda como fazer a comparação

Análise BPAC11: alvos e gestão na tendência de alta

O que é LCI e LCA?

Day Trade e Swing Trade: 5 erros tributários que o investidor deve evitar

O que é CDB?

Tesouro Prefixado

Tesouro IPCA+

Tesouro Selic

As 30 Melhores Ações que Pagam Dividendos no Brasil: Análise das Principais Empresas para Maximizar a Rentabilidade em 2025

Interpretando Indicadores Técnicos: Aprimore Sua Estratégia de Trading

Ibovespa Entre 150 e 180 Mil Pontos: Análise Técnica dos Principais Suportes e Resistências para 2026

Contratos Futuros de Bitcoin na B3 em 2025: Estrutura, Custos por Contrato e Estratégias de Entrada

Setores-Chave da Bolsa Brasileira em 2025: Onde Estão as Melhores Oportunidades?

Liquidez em Opções: Top 5 ações com maior volume para estratégias de PUT

Setores Promissores na Bolsa Brasileira para 2025

Gerenciamento de Risco no Day Trade: A Estratégia da Planilha 3% e a Busca Consistente por Pontos

Sharks Investment School: Invista em Conhecimento e Transforme sua Vida Financeira

Desmistificando o Day Trading: Um Guia para Iniciantes

Mercado à Vista: Um Guia para Iniciantes e Estrategistas
Gerenciamento de Risco no Day Trade: A Estratégia da Planilha 3% e a Busca Consistente por Pontos

Charlles Nader e a Sharks Investments School

Desvendando as Linhas de Tendência: LTA e LTB para Iniciantes
-
 Mercado Nacional1 ano atrás
As 30 Melhores Ações que Pagam Dividendos no Brasil: Análise das Principais Empresas para Maximizar a Rentabilidade em 2025
-
 Análise Técnica1 ano atrás
Interpretando Indicadores Técnicos: Aprimore Sua Estratégia de Trading
-
 Análise Técnica9 meses atrás
Ibovespa Entre 150 e 180 Mil Pontos: Análise Técnica dos Principais Suportes e Resistências para 2026
-
 Mercado Nacional1 ano atrás
Contratos Futuros de Bitcoin na B3 em 2025: Estrutura, Custos por Contrato e Estratégias de Entrada
-
 Mercado Nacional1 ano atrás
Setores-Chave da Bolsa Brasileira em 2025: Onde Estão as Melhores Oportunidades?
-
 Mercado Nacional1 ano atrás
Liquidez em Opções: Top 5 ações com maior volume para estratégias de PUT
-
 Mercado Nacional1 ano atrás
Setores Promissores na Bolsa Brasileira para 2025
-
 Profissão Trader2 anos atrás
Gerenciamento de Risco no Day Trade: A Estratégia da Planilha 3% e a Busca Consistente por Pontos