

Notícias
DeCripto: quem opera cripto no exterior precisa ficar atento ao prazo de outubro

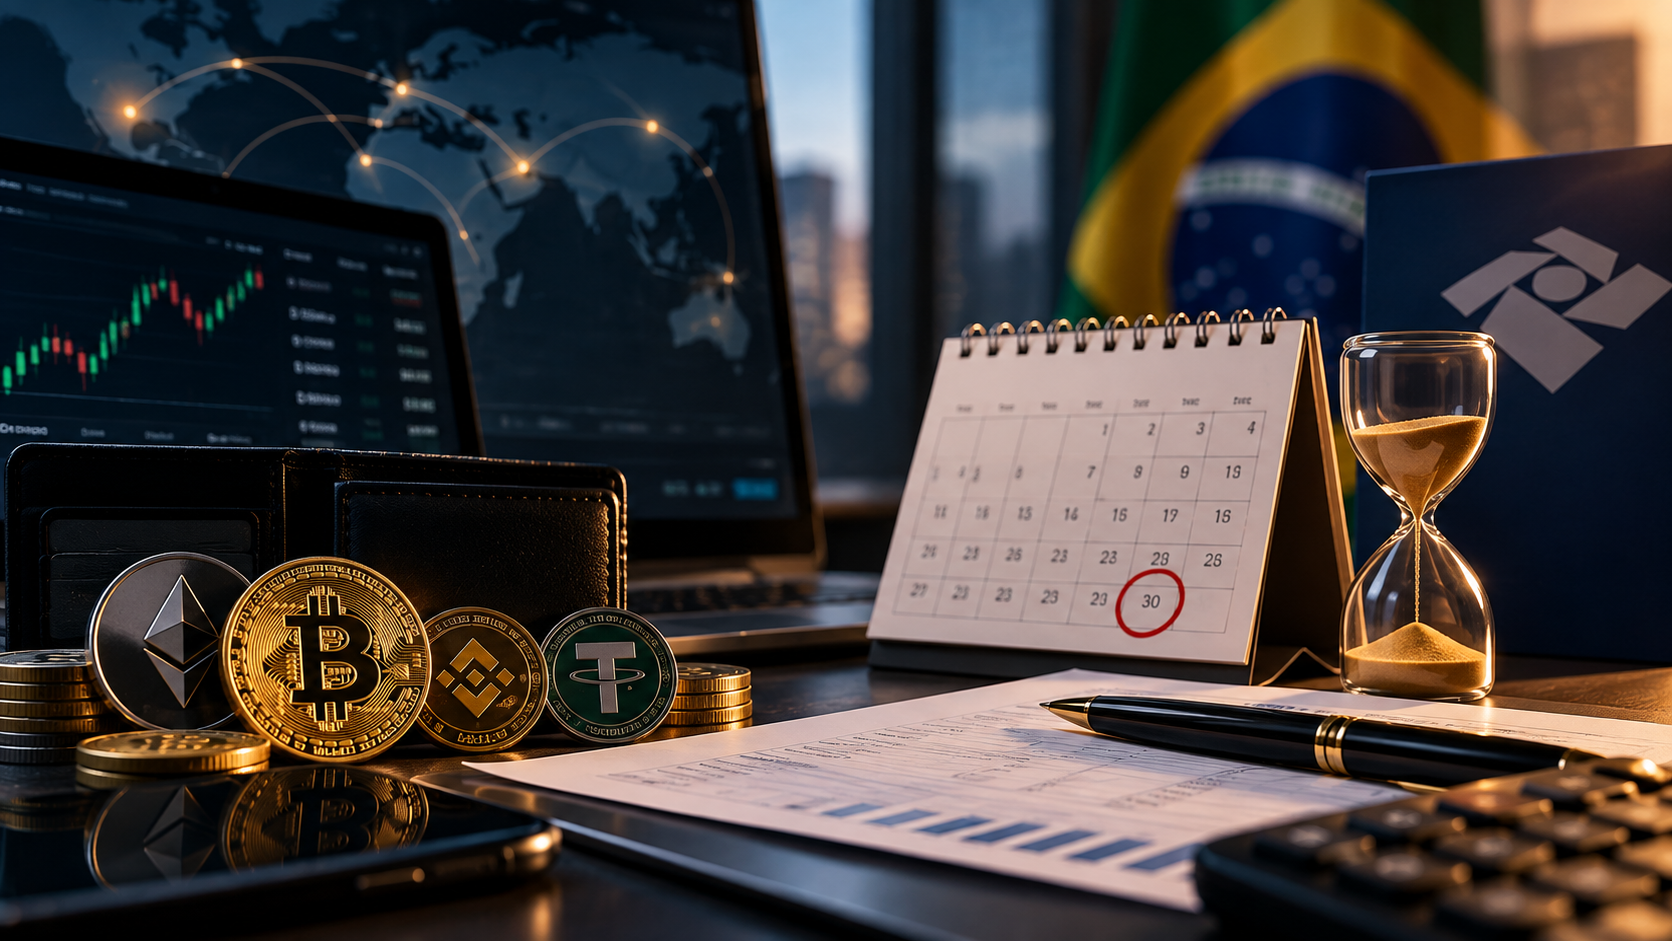
Quem utiliza criptomoedas precisa acompanhar uma nova obrigação que já está valendo em 2026: a DeCripto.
Criada pela Receita Federal, a declaração ampliou o controle sobre operações realizadas com criptoativos e merece atenção principalmente de quem utiliza exchanges no exterior, plataformas descentralizadas (DeFi), operações P2P ou negociações sem uma prestadora de serviços de criptoativos.
E outubro tem uma data importante: as operações referentes a setembro de 2026 devem ser informadas até o último dia útil do mês.
Quem precisa entregar a DeCripto?
Para pessoas físicas ou jurídicas residentes no Brasil, existe obrigação de prestar as informações quando as operações realizadas em corretoras no exterior, plataformas descentralizadas ou sem intermediário ultrapassarem, isolada ou conjuntamente, R$ 35 mil no mês.
Não estamos falando apenas de venda de Bitcoin.
A nova declaração pode envolver diferentes movimentações, como compra e venda, permuta entre criptoativos, staking, mineração, airdrops, empréstimos e determinadas transferências.
Por isso, olhar apenas para o lucro do mês não é suficiente.
O limite considera o valor das operações, e não apenas o resultado obtido pelo investidor.
Declarar não significa necessariamente pagar imposto
Esse é um ponto que costuma gerar confusão.
A DeCripto é uma obrigação de prestação de informações à Receita Federal. A existência da obrigação de informar determinada operação não significa, automaticamente, que exista imposto a pagar sobre ela.
Tributação e obrigação de informar são análises diferentes.
O Contador do Trader, escritório especializado em tributação de investidores, reforça que o investidor precisa manter o histórico das operações organizado justamente para separar essas duas situações: o que precisa ser informado à Receita e o que efetivamente gera tributação.
A Receita está ampliando o acesso às informações
A DeCripto também aproxima o Brasil do padrão internacional de troca de informações sobre criptoativos, o Crypto-Asset Reporting Framework (CARF).
Isso torna cada vez menos adequada a ideia de que operar em uma plataforma estrangeira significa estar fora do alcance das autoridades fiscais brasileiras.
Para quem utiliza várias corretoras, wallets e protocolos descentralizados, o principal desafio passa a ser manter um histórico completo das movimentações.

Organização passa a ser essencial
O mercado cripto oferece diferentes formas de negociação e custódia.
Do ponto de vista tributário, porém, essa liberdade também aumenta a responsabilidade do investidor sobre seus próprios registros.
Quem opera em exchanges estrangeiras, DeFi ou diretamente por carteiras precisa saber onde operou, quanto movimentou e quais operações realizou.
Com a DeCripto em vigor, deixar essa organização apenas para o período do Imposto de Renda pode se tornar um problema.
Para quem movimentou mais de R$ 35 mil nessas condições em setembro, outubro é o momento de verificar se existe obrigação de entrega.
Quem opera na Bolsa costuma acompanhar resultado, preço e desempenho das operações. Mas existe outro controle que não pode ficar para depois: a tributação.
Erros aparentemente simples podem gerar impostos calculados incorretamente, perda do histórico de prejuízos e problemas na declaração de Imposto de Renda.
Veja cinco dos mais comuns.
1. Misturar Day Trade e Swing Trade
Day trade e operações comuns possuem tratamentos tributários diferentes.
Por isso, resultados e prejuízos precisam ser controlados corretamente conforme a modalidade da operação.
Misturar tudo em uma única conta pode resultar em uma apuração incorreta.
2. Não controlar o custo médio
Comprou o mesmo ativo várias vezes por preços diferentes?
O custo de aquisição precisa ser acompanhado corretamente para que, no momento da venda, seja possível determinar o resultado tributável.
Quanto mais operações o investidor realiza, mais difícil fica reconstruir essas informações no final do ano.
3. Esquecer os prejuízos anteriores
Prejuízos também fazem parte da vida tributária do investidor.
Dentro das regras aplicáveis, eles podem ser utilizados para compensar ganhos futuros. Por isso, perder esse histórico pode fazer o investidor pagar imposto sem considerar informações importantes de períodos anteriores.
4. Achar que o IRRF já resolveu o imposto
A existência do chamado “dedo-duro”, o Imposto de Renda Retido na Fonte, não significa necessariamente que todo o imposto devido na operação já foi recolhido.
O investidor ainda precisa realizar sua apuração e verificar eventual imposto a pagar.
5. Deixar tudo para a declaração anual
Este talvez seja o erro mais frequente.
A organização tributária de quem opera renda variável acontece durante o ano, e não apenas quando chega o período de entregar o Imposto de Renda.
A própria declaração trabalha com informações mensais sobre resultados, prejuízos, IRRF e impostos pagos.
O Contador do Trader, escritório especializado em tributação de investidores, reforça justamente a importância do acompanhamento periódico das operações. Manter custos, resultados, prejuízos e impostos organizados mensalmente reduz significativamente o trabalho de reconstrução das informações posteriormente.

Organização também faz parte do investimento
A corretora mostra quanto você comprou, vendeu e qual é a sua posição.
Mas a responsabilidade de manter a situação tributária organizada continua sendo do contribuinte.
Por isso, para quem opera com frequência, existe uma regra simples: não espere a declaração anual para descobrir como estão os impostos dos seus investimentos.
A organização tributária deve acompanhar as operações ao longo de todo o ano.
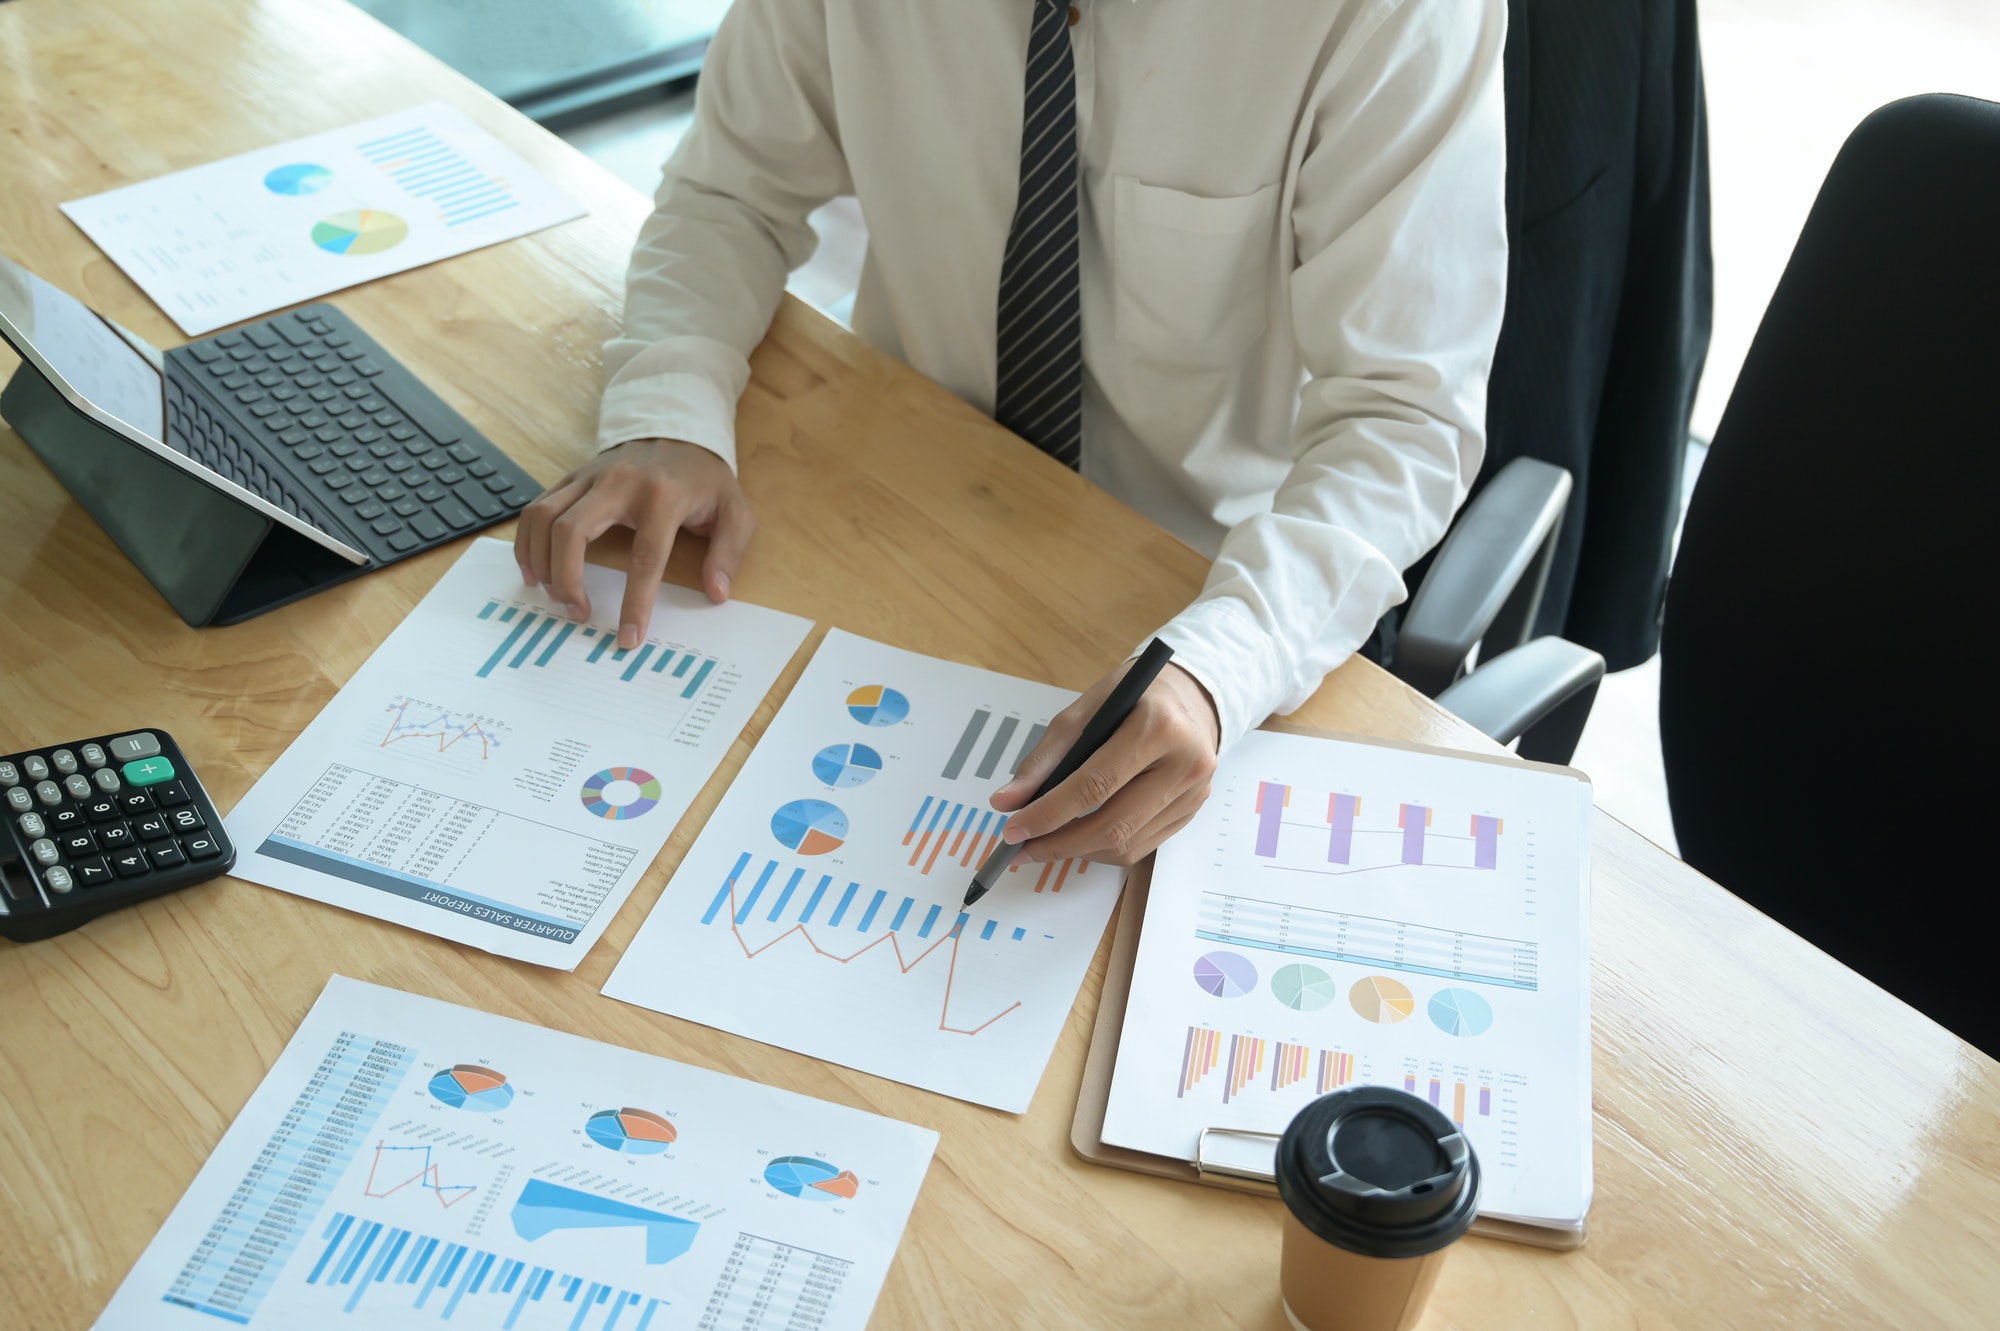
A Reforma Tributária já começou a exigir decisões das empresas. E uma das mais importantes para quem está no Simples Nacional acontece agora.
Entre 1º e 30 de setembro de 2026, empresas do Simples podem optar por recolher IBS e CBS pelo regime regular a partir de 2027, mantendo os demais tributos dentro do Simples.
Esse modelo ficou conhecido informalmente como Simples Nacional Híbrido.
O que muda na prática?
A empresa poderá seguir por dois caminhos: manter IBS e CBS dentro da sistemática do Simples ou optar pelo recolhimento desses dois tributos pelo regime regular, fora do DAS.
E não existe uma escolha que seja melhor para todas as empresas.
A decisão pode afetar carga tributária, geração de créditos, formação de preço, fluxo de caixa e competitividade.
Empresas que vendem principalmente para outras empresas (B2B), por exemplo, merecem atenção especial, porque a geração de créditos de IBS e CBS pode ter impacto na relação comercial com seus clientes.
Não olhe apenas para a alíquota!
Um dos erros será comparar apenas quanto a empresa aparentemente pagará de imposto em cada modelo.
A análise precisa considerar faturamento, margem, fornecedores, clientes, créditos tributários, fluxo de caixa e estrutura da operação.
Segundo o Contador do Trader, que atua na área de contabilidade e planejamento tributário para pessoas físicas e jurídicas, o ideal é que a empresa simule os dois cenários antes de formalizar a escolha.
Uma empresa B2C pode chegar a uma conclusão completamente diferente de uma empresa B2B, mesmo que ambas estejam no Simples Nacional.
E se a empresa não fizer a opção?
Para quem já está regularmente no Simples Nacional, não optar pelo regime regular significa, em linhas gerais, permanecer com IBS e CBS dentro da sistemática do Simples no primeiro semestre de 2027.
O problema, portanto, não é necessariamente permanecer.
O risco é deixar o prazo passar sem descobrir qual cenário seria mais vantajoso para o negócio.
A escolha feita em setembro produzirá efeitos no primeiro semestre de 2027, e haverá uma nova janela de opção posteriormente para o segundo semestre.
A Reforma Tributária já começou
Muitos empresários ainda enxergam 2027 como o início da Reforma Tributária.
Na prática, decisões que afetarão 2027 já precisam ser tomadas em 2026.
O prazo do Simples Nacional é um exemplo claro disso.
Antes de escolher, coloque os dois cenários na ponta do lápis. A melhor alternativa não será necessariamente aquela que parece ter a menor alíquota, mas aquela que produz o melhor resultado tributário e financeiro para a realidade da empresa.
Mercado Nacional
Renda Fixa vs Renda Variável: Alocação Tática com Selic Descendente e Bolsa Volátil


O mercado financeiro brasileiro entra em 2026 com uma perspectiva transformadora para investidores. Portanto, segundo o Boletim Focus divulgado pelo Banco Central, a Selic descendente deve cair de 15% para 12,25% ao ano ao longo de 2026, alterando significativamente a dinâmica entre renda fixa e renda variável.
Essa mudança não é apenas numérica, sobretudo, ela representa uma reestruturação completa nas estratégias de alocação tática de carteiras, exigindo que investidores pessoa física repensem seus posicionamentos em títulos públicos e ações. A queda esperada então da Selic de 15% para 12,25% ao longo de 2026 altera dinâmica de alocação entre títulos públicos e ações, criando tanto riscos quanto oportunidades para quem souber se posicionar adequadamente.

Como a Queda da Selic Impacta Seus Investimentos
Entendendo a Selic Descendente e Seus Efeitos
A taxa básica de juros brasileira, atualmente em 15%, deve iniciar um ciclo de cortes graduais. Contudo, essa trajetória descendente afeta diretamente a rentabilidade dos investimentos em renda fixa, especialmente os pós-fixados atrelados à Selic.
Quando a Selic cai, os títulos pós-fixados perdem atratividade futura, enquanto os prefixados e indexados à inflação ganham protagonismo. Ou seja, investidores que travarem boas taxas agora podem surfar a onda de valorização dos papéis com o passar dos meses.
Segundo dados, “a redução da taxa básica de juros Selic alivia custos financeiros das empresas”, beneficiando diretamente a renda variável e setores como varejo e construção civil.
Títulos Públicos: Prefixados, Pós-Fixados e IPCA+ no Cenário de Juros em Queda
1. Títulos Prefixados: Travando Rentabilidade
Os títulos prefixados do Tesouro Direto oferecem taxas conhecidas desde o momento da aplicação. Portanto, em um ambiente de Selic descendente, travar uma taxa de 14% ou 15% ao ano pode ser extremamente vantajoso.
Vantagens:
- Previsibilidade total de retorno
- Valorização do papel se os juros caírem conforme esperado
- Proteção contra redução de rentabilidade futura
Riscos:
- Se a Selic não cair como previsto, a rentabilidade fica abaixo do mercado
- Perda de liquidez em caso de resgate antecipado com juros mais altos
2. Títulos Pós-Fixados (Tesouro Selic): Segurança e Liquidez
O Tesouro Selic continua sendo a melhor opção para reserva de emergência. Contudo, sua rentabilidade acompanha a queda da taxa básica, reduzindo os ganhos ao longo de 2026.
Quando usar:
- Manutenção de liquidez imediata
- Proteção para objetivos de curto prazo
- Transição entre estratégias de investimento
3. Títulos IPCA+: Proteção Real em Tempos Voláteis
Os títulos indexados à inflação (IPCA+) oferecem rentabilidade real, ou seja, inflação mais uma taxa prefixada. Sobretudo em um cenário de incertezas fiscais e eleições em 2026, essa classe de ativos proporciona proteção contra pressões inflacionárias.
Conforme análise, “títulos prefixados ou atrelados à inflação ganham destaque” no atual contexto macroeconômico.
Renda Variável: Oportunidades na Bolsa de Valores com Juros Menores
Por Que a Bolsa Se Beneficia da Queda da Selic
A redução dos juros torna o crédito mais barato para empresas, reduzindo custos operacionais e aumentando margens de lucro, além disso, com a renda fixa oferecendo menos retorno, investidores migram capital para a renda variável em busca de rentabilidades superiores.
Setores favorecidos:
- Varejo: Aumento do consumo com crédito mais barato
- Construção Civil: Financiamento imobiliário mais acessível
- Small Caps: Empresas menores com alto potencial de crescimento
Volatilidade: O Desafio da Renda Variável em 2026
Apesar das oportunidades, o ano eleitoral e incertezas fiscais trazem volatilidade para o mercado acionário, portanto, a alocação tática exige diversificação e gestão ativa de riscos.
Estratégias recomendadas:
- Diversificação setorial
- Proteção com títulos públicos de baixo risco
- Aportes regulares via preço médio (Dollar Cost Averaging)
Estratégias Práticas de Rebalanceamento de Carteira
O Que é Alocação Tática?
A queda esperada da Selic de 15% para 12,25% ao longo de 2026 altera dinâmica de alocação entre títulos públicos e ações, exigindo então ajustes periódicos na composição da carteira para manter o equilíbrio entre risco e retorno.
Assim, segundo especialista, “o rebalanceamento de carteira de investimentos é o ajuste regular da alocação dos seus investimentos, com o objetivo de preservar a estratégia de risco”.
Estratégias por Perfil de Investidor
Conservador (70% Renda Fixa / 30% Renda Variável):
- 40% Tesouro IPCA+ com vencimentos longos
- 25% Tesouro Prefixado (taxas acima de 14%)
- 5% Tesouro Selic (liquidez)
- 20% Ações de empresas consolidadas (dividendos)
- 10% Fundos Imobiliários
Moderado (50% Renda Fixa / 50% Renda Variável):
- 25% Tesouro IPCA+
- 15% Tesouro Prefixado
- 10% CDBs e LCIs/LCAs
- 30% Ações diversificadas (blue chips + small caps)
- 15% Fundos multimercado
- 5% Ativos internacionais
Arrojado (30% Renda Fixa / 70% Renda Variável):
- 15% Tesouro IPCA+ (proteção)
- 10% Títulos Prefixados (oportunidade)
- 5% Tesouro Selic (emergência)
- 50% Ações diversificadas (crescimento)
- 15% Fundos de ações e multimercado
- 5% Criptoativos e alternativos
Quando e Como Rebalancear Sua Carteira
Frequência Ideal de Rebalanceamento
- Trimestral: Para investidores com carteiras acima de R$ 100 mil
- Semestral: Para a maioria dos investidores pessoa física
- Anual: Para estratégias de longo prazo com baixa movimentação
Gatilhos para Rebalanceamento Antecipado
- Desvio de mais de 10% da alocação original
- Mudanças significativas na política monetária
- Alterações no perfil de risco pessoal
- Oportunidades de mercado (quedas expressivas)
Riscos e Oportunidades no Cenário Atual
Renda Fixa em 2026
- Risco de marcação a mercado: Títulos prefixados podem desvalorizar se a Selic subir inesperadamente
- Risco de reinvestimento: Pós-fixados oferecem rentabilidade decrescente
- Risco inflacionário: Se o IPCA disparar acima das projeções
Renda Variável em 2026
- Volatilidade eleitoral: Incertezas políticas afetam preços de ações
- Risco fiscal: Desequilíbrio nas contas públicas pressiona o mercado
- Risco global: Políticas monetárias internacionais impactam fluxo de capital
Oportunidades de Ganho
Na Renda Fixa:
- Títulos prefixados com taxas acima de 14% ao ano
- IPCA+ oferecendo rentabilidade real superior a 6%
- Debêntures incentivadas com isenção fiscal
Na Renda Variável:
- Ações de varejo e construção civil beneficiadas por juros menores
- Dividendos atrativos de empresas consolidadas
- Small caps com múltiplos descontados

Conclusão: Posicionamento Estratégico para 2026
A queda esperada da Selic de 15% para 12,25% ao longo de 2026 altera dinâmica então de alocação entre títulos públicos e ações, criando um momento único para investidores repensarem suas estratégias. Portanto, a alocação tática entre renda fixa e renda variável será determinante para o sucesso financeiro neste ano.
Os títulos públicos prefixados e indexados ao IPCA+ oferecem oportunidades de ganho de capital, enquanto a renda variável se beneficia de juros menores e retomada do crescimento econômico. Contudo, a volatilidade exige disciplina, diversificação e rebalanceamentos periódicos.
Seu próximo passo: Avalie sua carteira atual, identifique desvios da alocação ideal e aproveite este momento de transição para posicionar-se estrategicamente.
Assim, para mais análises sobre o mercado financeiro e estratégias de investimento, acesse outros artigos do Sharks Investment e mantenha-se atualizado sobre as melhores oportunidades de 2026.


DeCripto: quem opera cripto no exterior precisa ficar atento ao prazo de outubro

O que é home broker? Entenda como funciona e para que serve

Como vender ações: passo a passo para entender a operação

Como comprar ações? Veja o passo a passo para começar na Bolsa

O que é uma ação? Entenda como funciona

Bolsa de Valores: entenda como funciona antes de investir

Qual investimento rende mais? Entenda como fazer a comparação

Análise BPAC11: alvos e gestão na tendência de alta

As 30 Melhores Ações que Pagam Dividendos no Brasil: Análise das Principais Empresas para Maximizar a Rentabilidade em 2025

Interpretando Indicadores Técnicos: Aprimore Sua Estratégia de Trading

Ibovespa Entre 150 e 180 Mil Pontos: Análise Técnica dos Principais Suportes e Resistências para 2026

Contratos Futuros de Bitcoin na B3 em 2025: Estrutura, Custos por Contrato e Estratégias de Entrada

Setores-Chave da Bolsa Brasileira em 2025: Onde Estão as Melhores Oportunidades?

Liquidez em Opções: Top 5 ações com maior volume para estratégias de PUT

Setores Promissores na Bolsa Brasileira para 2025

Gerenciamento de Risco no Day Trade: A Estratégia da Planilha 3% e a Busca Consistente por Pontos

Sharks Investment School: Invista em Conhecimento e Transforme sua Vida Financeira

Desmistificando o Day Trading: Um Guia para Iniciantes

Mercado à Vista: Um Guia para Iniciantes e Estrategistas
Gerenciamento de Risco no Day Trade: A Estratégia da Planilha 3% e a Busca Consistente por Pontos

Charlles Nader e a Sharks Investments School

Desvendando as Linhas de Tendência: LTA e LTB para Iniciantes
-
 Mercado Nacional1 ano atrás
As 30 Melhores Ações que Pagam Dividendos no Brasil: Análise das Principais Empresas para Maximizar a Rentabilidade em 2025
-
 Análise Técnica1 ano atrás
Interpretando Indicadores Técnicos: Aprimore Sua Estratégia de Trading
-
 Análise Técnica9 meses atrás
Ibovespa Entre 150 e 180 Mil Pontos: Análise Técnica dos Principais Suportes e Resistências para 2026
-
 Mercado Nacional1 ano atrás
Contratos Futuros de Bitcoin na B3 em 2025: Estrutura, Custos por Contrato e Estratégias de Entrada
-
 Mercado Nacional1 ano atrás
Setores-Chave da Bolsa Brasileira em 2025: Onde Estão as Melhores Oportunidades?
-
 Mercado Nacional1 ano atrás
Liquidez em Opções: Top 5 ações com maior volume para estratégias de PUT
-
 Mercado Nacional1 ano atrás
Setores Promissores na Bolsa Brasileira para 2025
-
 Profissão Trader2 anos atrás
Gerenciamento de Risco no Day Trade: A Estratégia da Planilha 3% e a Busca Consistente por Pontos