

Profissão Trader
Tesouro Prefixado

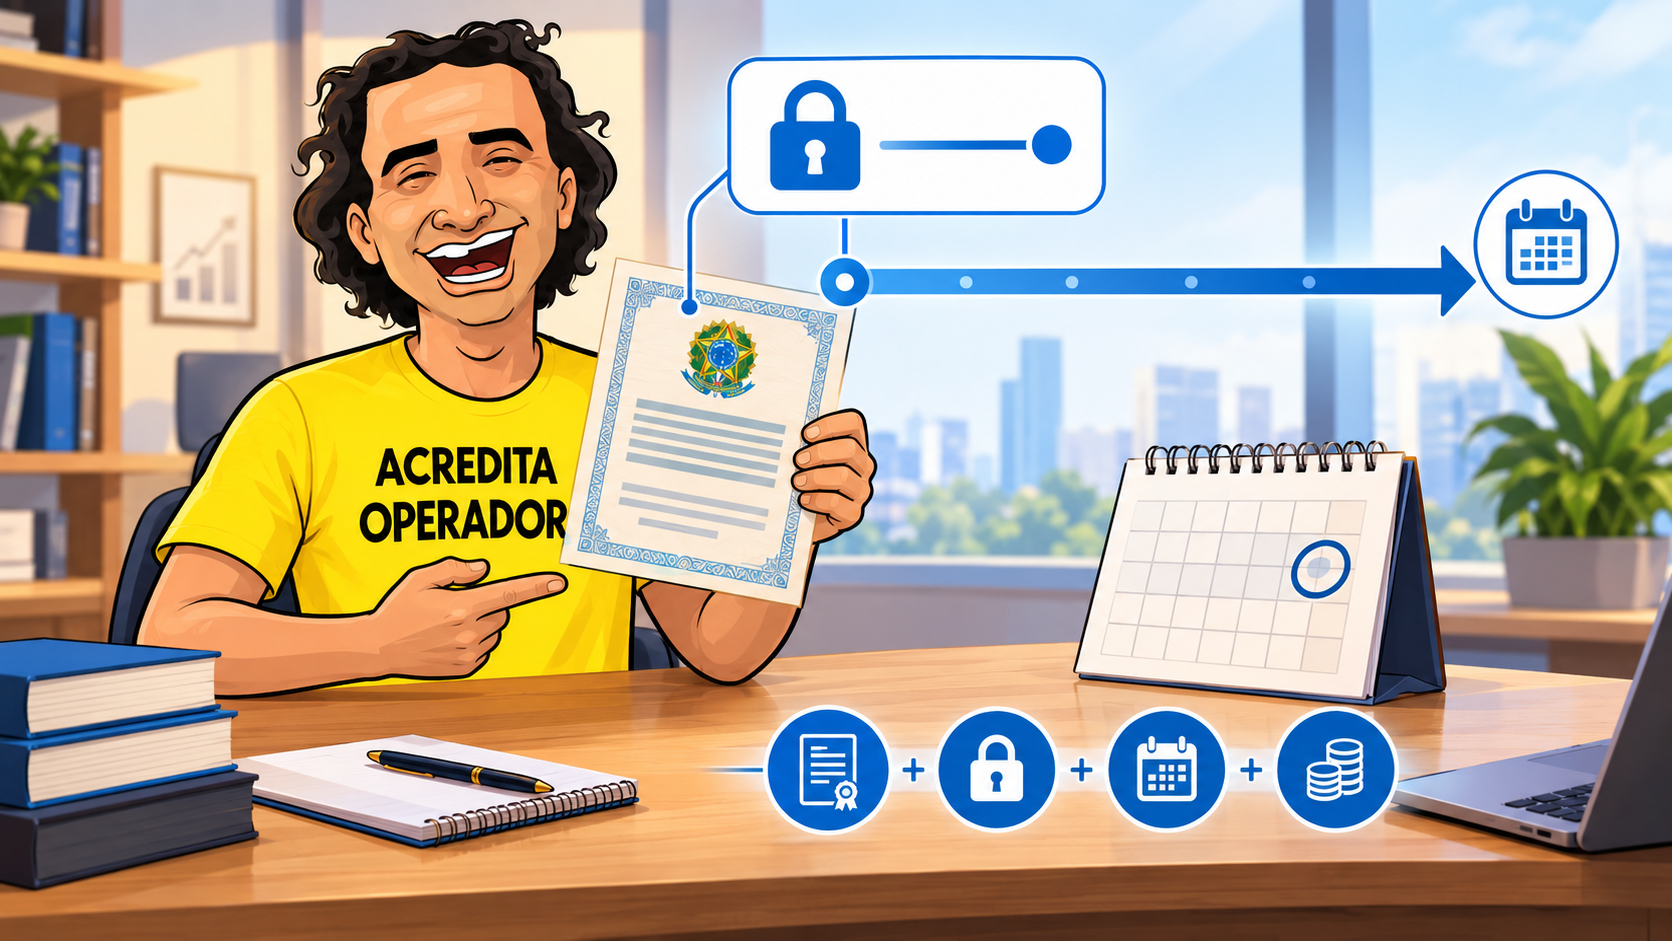
Ao conhecer os títulos disponíveis no Tesouro Direto, você provavelmente encontrará o Tesouro Prefixado.
A principal característica desse investimento está no próprio nome: existe uma taxa de rentabilidade definida no momento da compra.
Por isso, ele funciona de maneira diferente do Tesouro Selic, cuja remuneração está relacionada à taxa Selic, e do Tesouro IPCA+, que possui uma estrutura ligada à inflação somada a uma taxa adicional.
No entanto, existe um detalhe fundamental.
Ter uma taxa prefixada não significa que o preço do título permanecerá igual até o vencimento.
Por isso, entender prazo, marcação a mercado e venda antecipada é essencial antes de analisar esse investimento.
Como funciona o Tesouro Prefixado?
O Tesouro Prefixado é um título público federal disponível no Tesouro Direto.
Assim como ocorre com outros títulos públicos, quando uma pessoa compra esse investimento, ela disponibiliza recursos ao governo. Em troca, recebe uma remuneração de acordo com as condições estabelecidas para o título.
No caso do Prefixado, a taxa é conhecida no momento da compra.
Essa característica permite saber previamente qual foi a taxa contratada.
Porém, para entender o investimento corretamente, também é necessário considerar o vencimento e o que acontece caso o título seja vendido antes dessa data.
O que significa uma taxa prefixada?
Uma taxa prefixada é uma taxa estabelecida no momento da aplicação.
Esse conceito fica mais fácil quando comparamos com um investimento pós-fixado.
No Tesouro Selic, por exemplo, a remuneração está relacionada a um indicador que pode mudar ao longo do tempo.
No Prefixado, a lógica é diferente. A taxa contratada é conhecida desde o início.
Ainda assim, isso não significa que o investidor possa ignorar as condições do título.
Afinal, o resultado de uma venda antecipada depende do preço de mercado naquele momento.
Tesouro Prefixado é renda fixa?
Sim.
O Tesouro Prefixado faz parte da renda fixa porque possui uma regra de remuneração definida.
Entretanto, existe uma confusão comum sobre o significado da expressão “renda fixa”.
Ela não quer dizer que o preço do investimento ficará parado todos os dias.
Na realidade, títulos de renda fixa podem apresentar oscilações de preço antes do vencimento.
Portanto, é importante separar dois conceitos: taxa contratada e preço de mercado.
Essa diferença ajuda a compreender boa parte do funcionamento do Tesouro Prefixado.
Como funciona a rentabilidade do Tesouro Prefixado?
Ao comprar um Tesouro Prefixado, o investidor encontra uma taxa associada ao título.
Essa taxa faz parte das condições da aplicação.
Porém, também existe uma data de vencimento.
Se as condições contratadas forem observadas até essa data, a lógica do investimento é diferente daquela de uma pessoa que decide vender o título antecipadamente.
Isso acontece porque o título possui um preço de mercado.
Assim, quem pretende entender sua rentabilidade precisa analisar não apenas a taxa, mas também o prazo e a possibilidade de precisar do dinheiro antes do vencimento.
Qual é a relação entre preço e taxa no Tesouro Prefixado?
Esse é um dos pontos mais importantes para compreender o título.
O preço de um título prefixado e as taxas praticadas pelo mercado estão relacionados.
De forma simplificada, quando as condições de juros do mercado mudam, os títulos já existentes precisam se ajustar para continuar sendo negociados.
Imagine que uma pessoa comprou um título com determinada taxa.
Depois, as condições do mercado mudaram.
Se ela decidir vender seu título antes do vencimento, o preço da negociação refletirá o cenário daquele momento.
Por isso, mesmo que a taxa contratada inicialmente seja prefixada, o valor observado durante o caminho pode oscilar.
Essa dinâmica está relacionada à marcação a mercado.
O que é marcação a mercado no Tesouro Prefixado?
Marcação a mercado é a atualização do preço do título conforme as condições atuais do mercado.
Em termos simples, significa que o preço pelo qual um título pode ser negociado hoje não precisa ser igual ao preço observado anteriormente.
Isso explica por que o saldo de um investimento prefixado pode apresentar oscilações antes do vencimento.
Por que o valor pode subir ou cair?
As taxas de juros disponíveis no mercado mudam ao longo do tempo.
Quando isso acontece, títulos emitidos anteriormente passam por ajustes de preço.
Por isso, um Tesouro Prefixado pode se valorizar ou se desvalorizar no mercado antes de chegar ao vencimento.
Essa oscilação não deve ser confundida com uma mudança na taxa que foi contratada originalmente.
São conceitos diferentes.
A taxa foi estabelecida na compra. Já o preço de mercado pode variar durante o período.
O que acontece se vender antes do vencimento?
Essa pergunta é especialmente importante para quem considera investir em um título prefixado.
Ao vender antes do vencimento, o investidor negocia o título conforme as condições aplicáveis naquele momento.
Consequentemente, o resultado pode ser diferente daquele que seria esperado considerando apenas a taxa contratada inicialmente.
Dependendo das condições de mercado, o preço pode estar acima ou abaixo de outros momentos.
Por isso, não é adequado olhar para uma taxa prefixada e concluir que qualquer venda futura produzirá automaticamente o retorno inicialmente imaginado.
O prazo importa.
E a possibilidade de precisar do dinheiro antecipadamente também.
Tesouro Prefixado tem risco?
Sim.
Todo investimento possui riscos que precisam ser compreendidos.
No Tesouro Prefixado, existe o risco de crédito relacionado ao emissor, que é o governo federal.
Além disso, a marcação a mercado pode afetar quem precisa vender o título antes do vencimento.
Também existem outros fatores que devem entrar na análise, como liquidez, prazo, tributação e condições operacionais.
Portanto, o fato de a taxa ser conhecida previamente não elimina os riscos.
Conhecer a taxa é apenas uma parte da decisão.
E a inflação?
A inflação também merece atenção ao estudar investimentos prefixados.
Imagine que uma pessoa contrate uma taxa nominal para um período relativamente longo.
Durante esse período, os preços de produtos e serviços podem aumentar.
Por isso, não basta pensar apenas em quanto o dinheiro cresceu nominalmente. Também é importante considerar o que esse dinheiro consegue comprar.
Esse conceito é chamado de poder de compra.
Diferentemente do Tesouro IPCA+, o Tesouro Prefixado não possui, em sua estrutura de remuneração, a mesma vinculação ao IPCA.
Por isso, inflação e prazo são fatores importantes na análise de um título prefixado.
Por que o vencimento é tão importante?
O vencimento informa quando termina o prazo previsto para o título.
Antes de investir, vale comparar essa data com seu objetivo financeiro.
Imagine que você pretenda utilizar determinado dinheiro antes do vencimento do título.
Nesse caso, existe a possibilidade de precisar realizar uma venda antecipada e ficar exposto ao preço de mercado daquele momento.
Por outro lado, um objetivo com prazo definido permite analisar de maneira mais consciente se as características de determinado título fazem sentido para aquele planejamento.
Portanto, o vencimento não deve ser ignorado em busca da maior taxa disponível.
Tesouro Prefixado é melhor quando os juros estão altos?
Essa pergunta parece simples, mas pode levar a conclusões precipitadas.
Uma taxa maior pode chamar atenção. No entanto, ninguém deve analisar um título apenas por esse número.
As condições futuras dos juros são incertas. Além disso, prazo, inflação, marcação a mercado e objetivo financeiro continuam importantes.
Tentar prever exatamente o comportamento futuro das taxas para encontrar o momento perfeito também envolve incerteza.
Por isso, uma análise educativa deve partir das características do investimento e do planejamento, e não da promessa de acertar o futuro dos juros.
O que avaliar antes de investir no Tesouro Prefixado?
Antes de tomar uma decisão, procure responder:
- Qual é o objetivo desse dinheiro?
- Quando pretendo utilizá-lo?
- Qual é o vencimento do título?
- Como funciona a taxa prefixada?
- Entendo a relação entre preço e taxa?
- Sei como funciona a marcação a mercado?
- Posso precisar vender antes do vencimento?
- Como a inflação pode afetar meu poder de compra?
- Quais riscos, tributos e custos precisam ser considerados?
Essas perguntas ampliam a análise.
Assim, a decisão deixa de ser baseada somente na taxa apresentada na tela.
Erros comuns ao analisar o Tesouro Prefixado
Um dos principais erros é acreditar que “prefixado” significa que o saldo nunca poderá oscilar.
Como vimos, taxa contratada e preço de mercado são conceitos diferentes.
Outro erro é olhar apenas para a maior taxa.
Uma taxa isolada não mostra o vencimento, a necessidade de liquidez nem os efeitos de uma eventual venda antecipada.
Além disso, ignorar a inflação pode prejudicar a compreensão do resultado em termos de poder de compra.
Por fim, também é comum escolher um vencimento sem relacioná-lo ao objetivo financeiro.
Esses erros podem ser reduzidos com uma atitude simples: entender primeiro e comparar depois.
Um exemplo simples para entender o Tesouro Prefixado
Imagine uma pessoa que encontra um título prefixado e considera a taxa apresentada interessante.
Ela poderia tomar a decisão olhando apenas para esse número.
No entanto, decide investigar melhor.
Primeiro, observa o vencimento. Depois, pensa em quando precisará daquele dinheiro.
Em seguida, estuda a marcação a mercado e percebe que, caso precise vender antecipadamente, o preço do título poderá estar diferente.
Por fim, considera também a inflação durante o período.
Agora, a decisão deixou de ser baseada em uma única taxa.
Ela passou a considerar rentabilidade, prazo, inflação, liquidez e risco.
Essa é uma forma mais completa de analisar um investimento.
Tesouro Selic, Tesouro IPCA+ e Tesouro Prefixado: qual é a diferença?
Os três são títulos públicos, mas possuem estruturas diferentes.
O Tesouro Selic possui remuneração relacionada à taxa Selic.
Já o Tesouro IPCA+ possui uma estrutura que combina o IPCA com uma taxa adicional.
Por sua vez, o Tesouro Prefixado possui uma taxa definida no momento da compra.
Além disso, o comportamento dos preços antes do vencimento também precisa ser compreendido em cada caso.
Portanto, não existe motivo para escolher um deles simplesmente pelo nome ou pela maior taxa observada em determinado dia.
Primeiro, é necessário entender as características.
Depois, elas podem ser relacionadas ao objetivo financeiro.
Como começar a estudar o Tesouro Prefixado?
Se você chegou até aqui seguindo nossa sequência de conteúdos, já existe uma trilha clara.
Primeiro, entenda o que é renda fixa.
Depois, conheça o que é Tesouro Direto.
Em seguida, estude as diferenças entre Tesouro Selic, Tesouro IPCA+ e Tesouro Prefixado.
Além disso, aprofunde três conceitos fundamentais: inflação, marcação a mercado e vencimento.
Essa base ajuda a interpretar melhor os títulos disponíveis sem depender apenas das taxas apresentadas.
A taxa é importante, mas não conta toda a história
O Tesouro Prefixado possui uma característica fácil de entender: a taxa é definida no momento da compra.
Porém, uma decisão consciente exige olhar além dela.
Prazo, vencimento, inflação, marcação a mercado, liquidez e riscos também fazem parte do investimento.
Portanto, antes de perguntar apenas “qual é a taxa?”, procure responder outra pergunta:
quando vou precisar desse dinheiro e o que pode acontecer até lá?
Assim, você começa a analisar investimentos dentro do seu planejamento financeiro, em vez de escolher apenas pelo número que parece mais atraente.
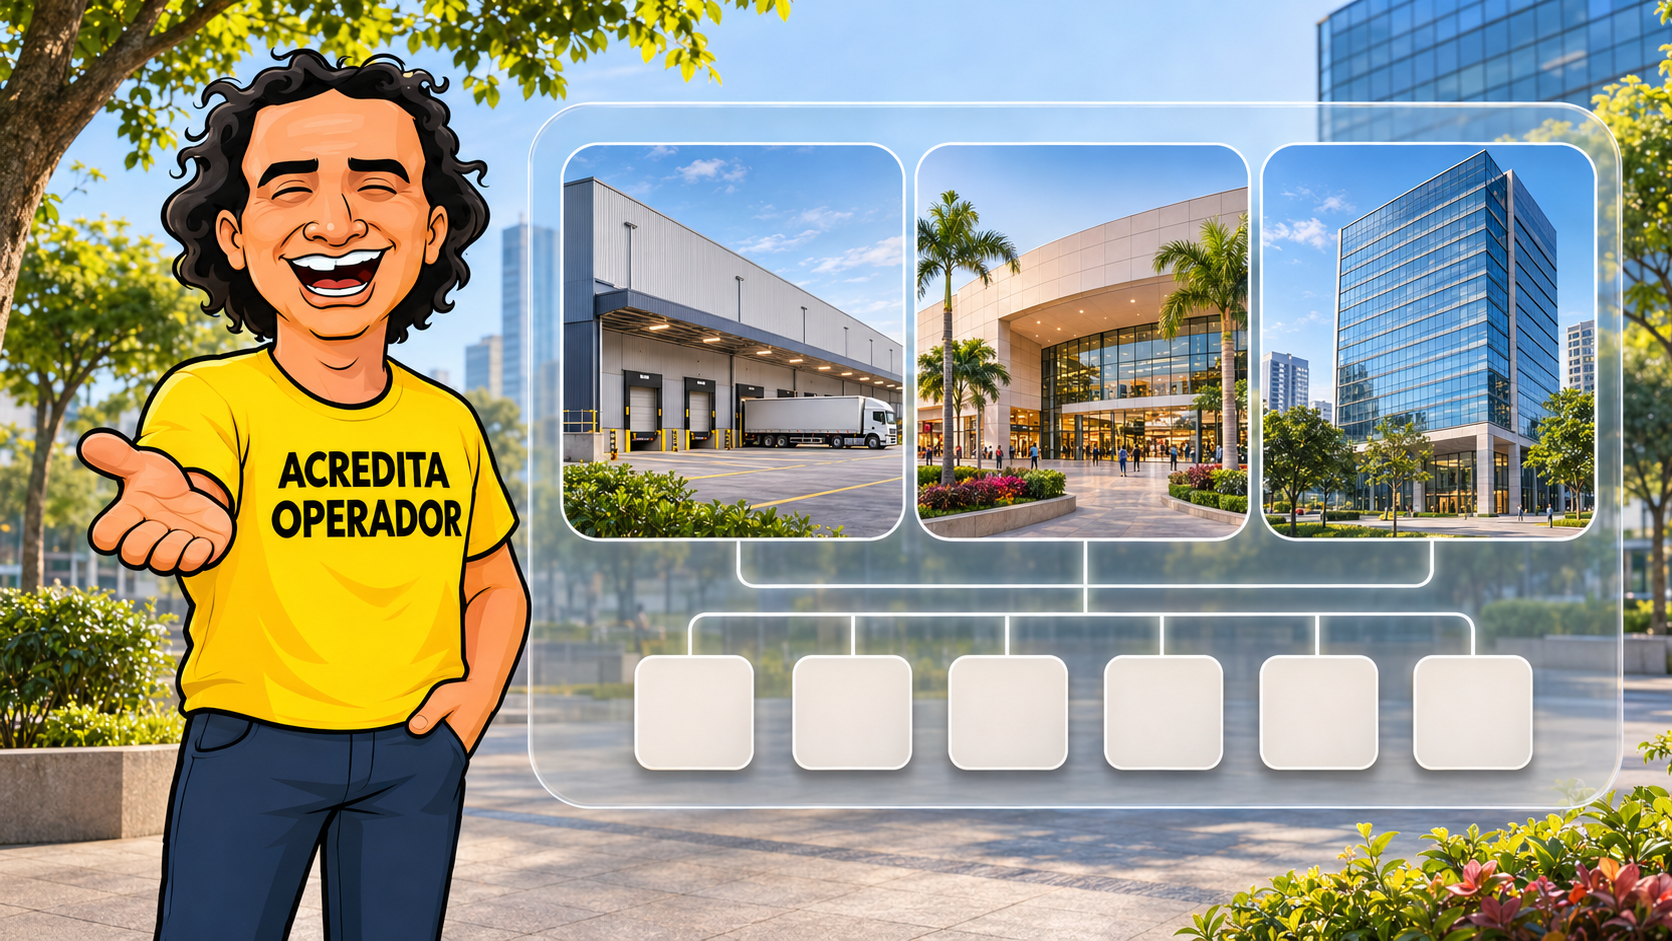
Você gostaria de investir no mercado imobiliário, mas comprar um imóvel inteiro parece distante? Os fundos imobiliários permitem participar desse mercado por meio de cotas. Porém, existe um detalhe que muita gente descobre tarde: receber rendimentos não impede que o investimento perca valor.
Por isso, entender o que é FII envolve conhecer tanto as possibilidades quanto os riscos.
A seguir, veja como esses fundos funcionam e o que observar antes de investir.
O que é FII?
FII significa Fundo de Investimento Imobiliário. Ele reúne recursos de investidores para aplicar em empreendimentos e ativos ligados ao setor imobiliário, conforme sua política de investimento.
Ao comprar cotas, você se torna cotista. Cada cota representa uma fração do patrimônio do fundo.
Entretanto, isso não significa ser proprietário direto de uma sala, loja ou parte específica de um galpão. Você participa do fundo que mantém aqueles investimentos.
A gestão e a administração ficam a cargo de profissionais e instituições responsáveis, conforme as regras do produto.
Como um fundo imobiliário funciona?
O fundo utiliza os recursos para executar sua estratégia. Dependendo da carteira, os resultados podem vir de aluguéis, venda de imóveis ou pagamentos de títulos relacionados ao setor.
Depois, distribui rendimentos conforme as regras aplicáveis e os resultados disponíveis.
Muitos FIIs possuem cotas negociadas na bolsa. Assim, o investidor pode comprá-las ou vendê-las por uma instituição habilitada.
Para conhecer esse ambiente, confira como funciona a Bolsa de Valores.
Quais são os principais tipos de FIIs?
As classificações usadas no mercado ajudam a identificar estratégias. Porém, é a documentação de cada fundo que informa onde ele pode investir.
| Tipo | Característica | Exemplo de exposição |
|---|---|---|
| Tijolo | Investe principalmente em imóveis físicos | Galpões, shoppings ou escritórios |
| Papel | Investe principalmente em títulos ligados ao setor | Certificados de Recebíveis Imobiliários, os CRIs |
| Fundos de fundos | Investe em cotas de outros FIIs | Carteira de fundos imobiliários |
| Híbrido | Combina estratégias ou categorias de ativos | Imóveis e títulos imobiliários |
Assim, dois FIIs podem ter comportamentos bastante diferentes. Um fundo de galpões não enfrenta exatamente os mesmos riscos de uma carteira de recebíveis.
Um exemplo simples
Imagine um fundo fictício que possui imóveis comerciais alugados. Os aluguéis contribuem para suas receitas, enquanto manutenção e outras despesas afetam o resultado.
Se um inquilino deixar de pagar ou um imóvel ficar vazio, os recursos disponíveis podem diminuir.
Portanto, o recebimento do cotista depende de mais fatores do que apenas possuir cotas.
FII paga renda mensal garantida?
Não. Muitos fundos distribuem rendimentos mensalmente, mas os valores e sua continuidade não são garantidos.
Além disso, FIIs são investimentos de renda variável. O preço das cotas oscila conforme as condições do mercado e as características do fundo.
Você pode receber rendimentos e, ao mesmo tempo, observar uma queda no valor da posição.
Por isso, acompanhe o resultado completo. Como explicamos em qual investimento rende mais, olhar somente para o dinheiro recebido oferece uma visão incompleta.
Quais riscos merecem atenção?
Antes de investir, procure entender:
- Vacância: imóveis vazios podem reduzir receitas.
- Inadimplência: inquilinos ou devedores podem atrasar pagamentos.
- Concentração: poucos imóveis, clientes ou devedores aumentam dependências.
- Mercado: juros e expectativas podem afetar as cotas.
- Liquidez: pode ser difícil vender na quantidade e no preço desejados.
Além disso, os FIIs não contam com garantia do FGC.
Como são fundos fechados, a saída normalmente acontece pela venda das cotas, quando negociadas no mercado. Não funciona como um resgate comum de aplicação.
O que analisar antes de comprar?
Comece pela estratégia, pela carteira e pelos riscos. Depois, consulte relatórios, regulamento, taxas e histórico da gestão.
Também confira as regras tributárias. Não presuma que qualquer rendimento ou ganho com venda será isento.
Por fim, relacione o fundo ao seu prazo e à sua realidade financeira. FIIs não devem substituir o dinheiro destinado a imprevistos.
Entender o que é FII é o primeiro passo. A escolha exige avaliar o investimento por trás da cota e evitar decisões baseadas apenas no último pagamento.
Continue acompanhando o Movimento Acredita Operador para conhecer os investimentos e organizar suas decisões financeiras com mais clareza.
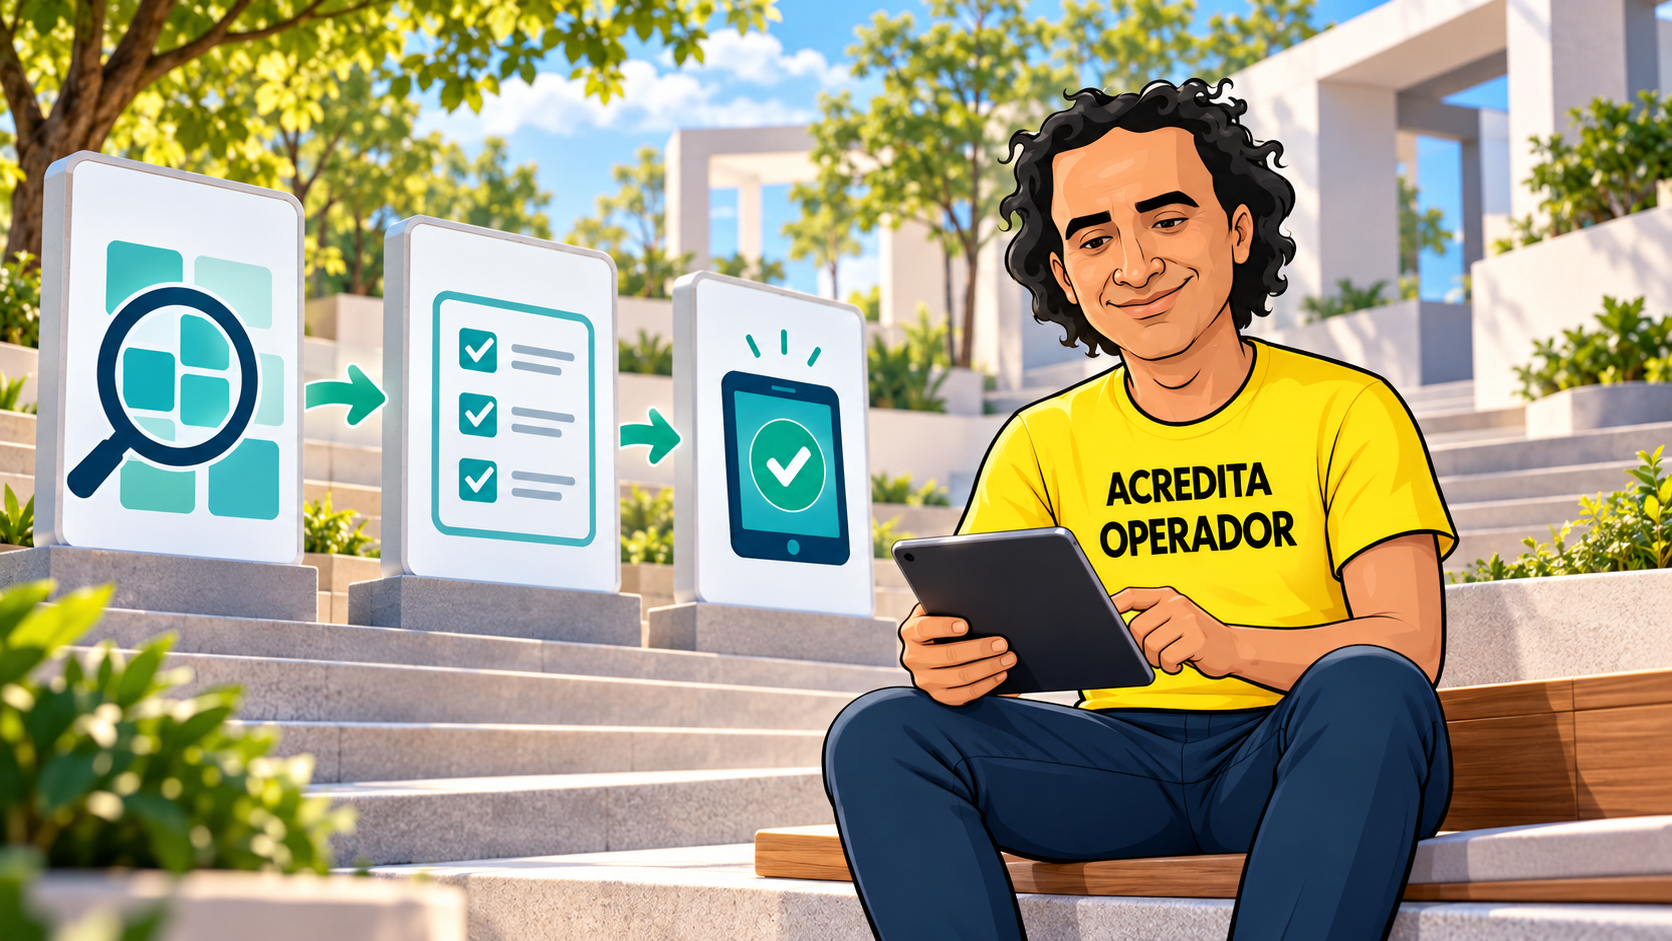
Comprar uma cota pode levar poucos segundos. Descobrir que você escolheu um fundo com riscos diferentes dos que imaginava pode levar bem mais tempo.
Por isso, aprender como investir em ETFs começa antes de apertar o botão de compra.
O processo envolve entender a estratégia, conferir custos e avaliar como aquele investimento se encaixa na sua vida. A seguir, veja um roteiro para organizar essa primeira decisão.
O que você compra ao investir em ETFs?
ETF é um fundo com cotas negociadas em bolsa. Muitos acompanham um índice de referência, que define critérios para selecionar e distribuir os investimentos.
Assim, você participa de uma carteira sem comprar separadamente cada ativo que ela reúne.
No entanto, os ETFs podem oferecer exposições muito diferentes: ações brasileiras, mercados internacionais, renda fixa e outras estratégias.
Portanto, a sigla não informa sozinha o nível de risco.
1. Defina seu objetivo e prazo
Antes de escolher um fundo, responda: para que esse dinheiro será utilizado e quando poderá precisar dele?
Depois, considere sua capacidade de enfrentar oscilações. Um investimento pode fazer sentido para determinado objetivo e ser inadequado para outro.
Além disso, organize despesas, dívidas e reserva de emergência. Evite direcionar dinheiro de necessidades próximas para um produto que você ainda não compreende.
2. Entenda o índice e a carteira
Procure o site oficial da gestora e leia os documentos do fundo. Confira o índice, a composição e os principais fatores de risco.
Exemplos para orientar a pesquisa
O BOVA11 busca acompanhar o Ibovespa. Já o IVVB11 oferece exposição ao S&P 500 em reais, combinando o comportamento dos ativos americanos com a influência cambial.
São exemplos educativos, não recomendações de compra.
Mesmo negociados na B3, esses fundos apresentam exposições diferentes. Por isso, não escolha apenas pelo nome ou pelo desempenho recente.
Confira concentração e sobreposição
Observe se poucas empresas ou setores possuem grande peso. Além disso, verifique se você já mantém os mesmos ativos em outros investimentos.
Comprar vários ETFs parecidos pode ampliar uma concentração existente.
3. Compare custos e condições
Confira a taxa de administração e os demais encargos. Depois, observe os custos de negociação cobrados pela instituição.
Também avalie o spread: a diferença entre os preços disponíveis de compra e venda.
A liquidez merece atenção, pois influencia as condições para negociar suas cotas. Além disso, o desempenho do fundo pode apresentar diferenças em relação ao índice.
Como mostramos em qual investimento rende mais, comparar apenas a rentabilidade deixa informações importantes de fora.
4. Acesse uma instituição habilitada
Para negociar ETFs na B3, utilize uma instituição autorizada que ofereça acesso a esses produtos.
Complete o cadastro e mantenha as informações do seu perfil atualizadas. Em seguida, confira os canais oficiais, o atendimento e a tabela de custos.
Transfira somente o valor previsto no seu planejamento. Para entender o ambiente de negociação, veja como funciona a Bolsa de Valores.
5. Revise e envie a ordem
Na plataforma, pesquise o código do ETF e confirme se encontrou o fundo correto.
Depois, confira:
- Operação selecionada: compra.
- Quantidade de cotas.
- Tipo de ordem.
- Preço e validade, quando aplicáveis.
- Saldo necessário e custos previstos.
Em uma ordem limitada de compra, você define o máximo que aceita pagar por cota. Porém, a execução depende de ofertas compatíveis.
Imagine uma compra hipotética de duas cotas a R$ 100 cada. O valor seria de R$ 200, antes dos custos. Esses números servem apenas para explicar o preenchimento.
6. Acompanhe a execução e os registros
Enviar uma ordem não significa concluir a compra. Ela pode permanecer aberta, ser executada parcialmente ou ser rejeitada.
Por isso, confira o status antes de repetir a solicitação. Depois, guarde notas de corretagem e registros.
Além disso, verifique as obrigações tributárias da categoria. ETFs de ações e de renda fixa podem seguir regras diferentes.
Como continuar depois da primeira compra?
Acompanhe se o fundo mantém a exposição desejada e se ela continua adequada aos seus objetivos.
Novos aportes devem respeitar o orçamento. Aprender como investir em ETFs também envolve saber quando aguardar e estudar mais.
ETFs facilitam o acesso a estratégias, mas não garantem lucro nem eliminam perdas.
Continue acompanhando o Movimento Acredita Operador para entender os investimentos e organizar suas decisões financeiras com mais clareza.
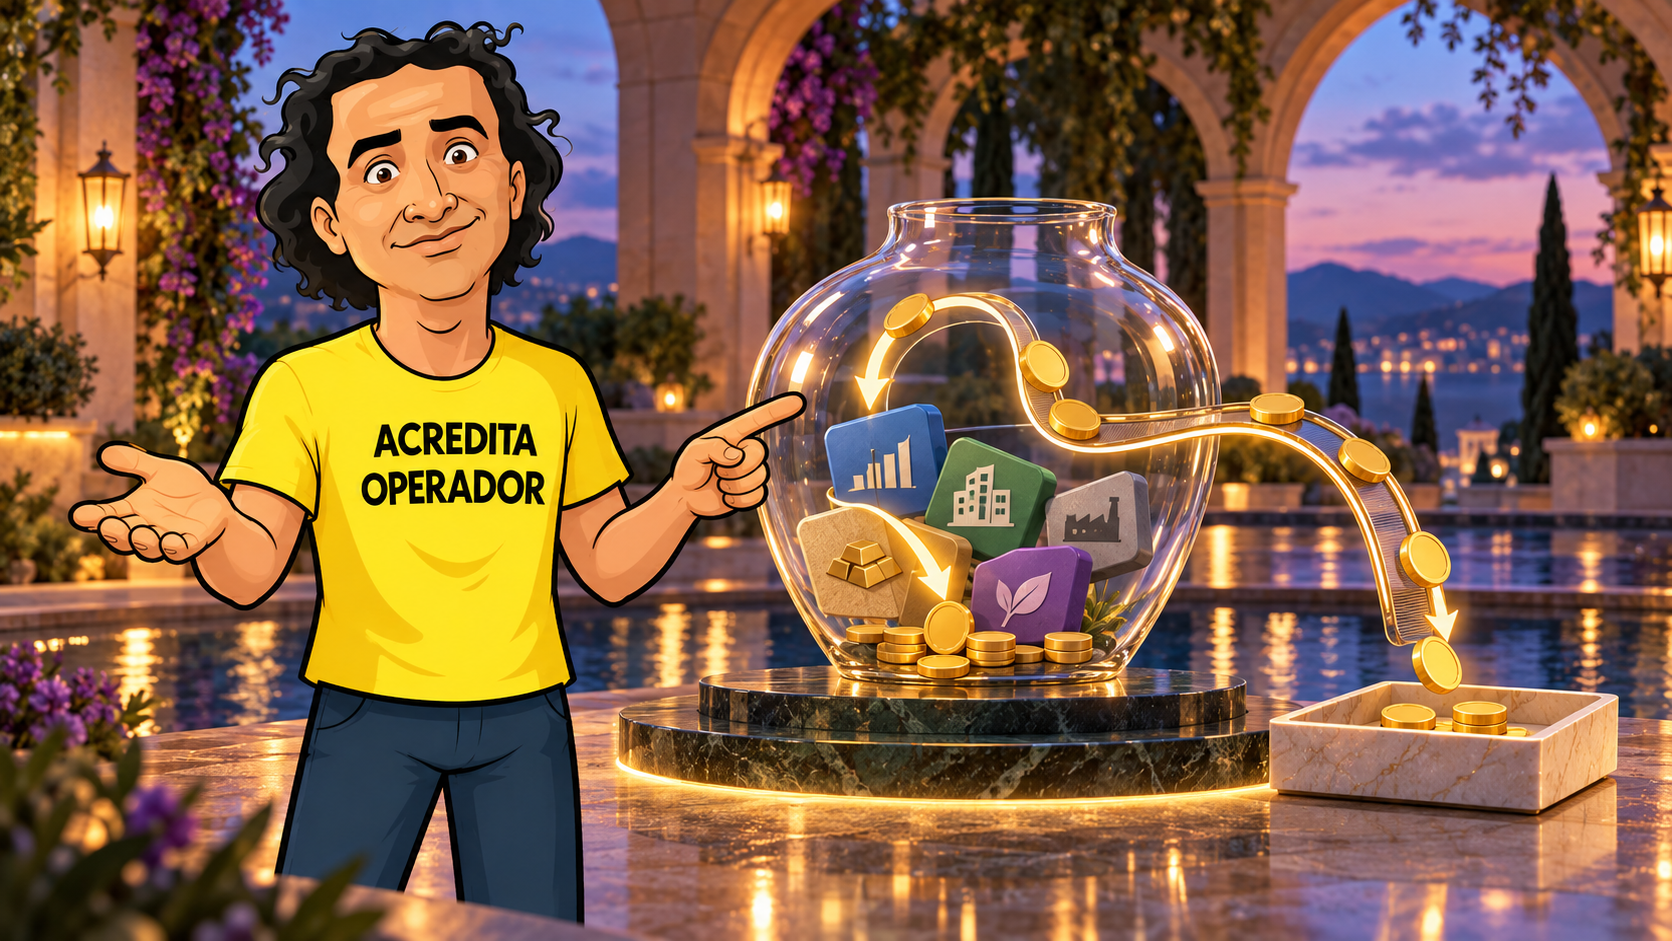
Você compra um ETF que investe em empresas pagadoras de dividendos. Os meses passam, mas nenhum pagamento aparece na conta. O fundo deixou de receber?
Nem sempre. O dinheiro pode ter permanecido dentro da carteira, conforme as regras do produto.
A resposta para “ETF paga dividendos?” é: alguns distribuem rendimentos aos cotistas; outros os reinvestem. Entender essa diferença evita escolher um fundo esperando uma renda que ele não pretende depositar.
Como os dividendos chegam ao ETF?
Quando uma empresa da carteira distribui dividendos, o fundo recebe o valor correspondente à sua participação.
Depois, o destino desses recursos depende da política do ETF. Eles podem permanecer no patrimônio do fundo ou ser distribuídos aos cotistas, conforme as condições previstas.
Assim, existe uma diferença entre a empresa pagar dividendos ao fundo e o fundo realizar pagamentos ao investidor.
Para conhecer essa participação nos negócios, veja também o que é uma ação.
ETF de acumulação ou de distribuição?
Os nomes ajudam a identificar dois tratamentos possíveis para os rendimentos.
| Característica | ETF de acumulação | ETF de distribuição |
|---|---|---|
| Destino dos recursos | Permanecem no fundo, conforme sua política | Podem ser pagos aos cotistas |
| Crédito na conta | Não ocorre por esses rendimentos reinvestidos | Ocorre conforme os pagamentos anunciados |
| Decisão do investidor | Mantém a exposição pela cota | Decide como utilizar ou reaplicar o valor recebido |
No entanto, nenhuma modalidade garante valorização ou preservação do capital.
O que acontece no ETF de acumulação?
Os rendimentos ficam incorporados ao patrimônio e participam da estratégia do fundo, conforme suas regras.
Portanto, a ausência de depósito não significa que o dinheiro desapareceu. Também não significa que sua quantidade de cotas aumentará automaticamente.
O efeito econômico permanece dentro do investimento. Porém, oscilações dos ativos e despesas podem superar os rendimentos recebidos.
E no ETF de distribuição?
O fundo realiza pagamentos conforme sua política e os resultados disponíveis.
Assim, você pode utilizar o dinheiro ou avaliar seu reinvestimento. Entretanto, frequência de pagamento não equivale a valor fixo garantido.
Exemplos de ETFs com tratamentos diferentes
Conhecer produtos reais ajuda a visualizar a distinção. Os exemplos abaixo são educativos, sem recomendação de compra.
| Código | Fundo | Tratamento dos rendimentos |
|---|---|---|
| DIVD11 | It Now IDIV Renda Dividendos | Possui proposta de distribuição mensal, conforme suas regras |
| BBSD11 | BB ETF S&P Dividendos Brasil | Reinveste os dividendos no próprio fundo |
O segundo exemplo mostra um cuidado importante: investir em empresas selecionadas por dividendos não significa necessariamente receber dinheiro na conta.
Por isso, confira a documentação atual antes de comprar. A palavra “dividendos” no nome não explica sozinha a política de pagamento.
Receber dividendos aumenta o patrimônio automaticamente?
Não. A distribuição representa uma saída de recursos do patrimônio do fundo. Portanto, o pagamento, por si só, não cria riqueza adicional.
O resultado precisa considerar a variação da cota e os valores recebidos, além de custos e tributos aplicáveis.
Essa visão complementa o artigo sobre qual investimento rende mais: olhar apenas para o depósito oferece uma análise incompleta.
Além disso, receber valores maiores em um período não garante que eles serão repetidos.
Como descobrir se um ETF paga dividendos?
Antes de investir, procure no site oficial do fundo:
- A política de distribuição de rendimentos.
- O regulamento e os documentos atualizados.
- Os comunicados com valores e datas.
- O histórico de pagamentos, quando houver.
- Os custos e o tratamento tributário aplicável.
Depois, diferencie pagamentos anunciados de simples estimativas. Se ainda houver dúvidas, consulte o atendimento da instituição responsável.
Qual modalidade combina com seu objetivo?
Quem pretende utilizar recebimentos nas despesas pode avaliar fundos de distribuição. Já quem busca acumular patrimônio pode considerar o funcionamento dos fundos que reinvestem.
Entretanto, essa característica não deve decidir tudo. Índice, composição, concentração, custos e riscos também importam.
Antes de comprar, confirme se o destino dos rendimentos corresponde ao que você espera do investimento.
Continue acompanhando o Movimento Acredita Operador para entender os investimentos e organizar suas decisões financeiras com mais clareza.


O que é FII? Entenda como funcionam os fundos imobiliários

Como investir em ETFs: passo a passo para começar

ETF paga dividendos? Entenda antes de investir

BOVA11: o que é e como funciona o ETF do Ibovespa

IVVB11: o que é e como o dólar afeta seu resultado

ETFs americanos: como funcionam e exemplos para conhecer

ETFs brasileiros: como funcionam e exemplos para conhecer

ETF ou ações: como escolher para sua carteira?

Interpretando Indicadores Técnicos: Aprimore Sua Estratégia de Trading

As 30 Melhores Ações que Pagam Dividendos no Brasil: Análise das Principais Empresas para Maximizar a Rentabilidade em 2025

Ibovespa Entre 150 e 180 Mil Pontos: Análise Técnica dos Principais Suportes e Resistências para 2026

Contratos Futuros de Bitcoin na B3 em 2025: Estrutura, Custos por Contrato e Estratégias de Entrada

Setores-Chave da Bolsa Brasileira em 2025: Onde Estão as Melhores Oportunidades?

Liquidez em Opções: Top 5 ações com maior volume para estratégias de PUT

Setores Promissores na Bolsa Brasileira para 2025

Gerenciamento de Risco no Day Trade: A Estratégia da Planilha 3% e a Busca Consistente por Pontos

Sharks Investment School: Invista em Conhecimento e Transforme sua Vida Financeira

Desmistificando o Day Trading: Um Guia para Iniciantes

Mercado à Vista: Um Guia para Iniciantes e Estrategistas
Gerenciamento de Risco no Day Trade: A Estratégia da Planilha 3% e a Busca Consistente por Pontos

Charlles Nader e a Sharks Investments School

Desvendando as Linhas de Tendência: LTA e LTB para Iniciantes
-
 Análise Técnica1 ano atrás
Interpretando Indicadores Técnicos: Aprimore Sua Estratégia de Trading
-
 Mercado Nacional2 anos atrás
As 30 Melhores Ações que Pagam Dividendos no Brasil: Análise das Principais Empresas para Maximizar a Rentabilidade em 2025
-
 Análise Técnica10 meses atrás
Ibovespa Entre 150 e 180 Mil Pontos: Análise Técnica dos Principais Suportes e Resistências para 2026
-
 Mercado Nacional1 ano atrás
Contratos Futuros de Bitcoin na B3 em 2025: Estrutura, Custos por Contrato e Estratégias de Entrada
-
 Mercado Nacional2 anos atrás
Setores-Chave da Bolsa Brasileira em 2025: Onde Estão as Melhores Oportunidades?
-
 Mercado Nacional1 ano atrás
Liquidez em Opções: Top 5 ações com maior volume para estratégias de PUT
-
 Mercado Nacional1 ano atrás
Setores Promissores na Bolsa Brasileira para 2025
-
 Profissão Trader2 anos atrás
Gerenciamento de Risco no Day Trade: A Estratégia da Planilha 3% e a Busca Consistente por Pontos