

Profissão Trader
Bolsa de Valores: entenda como funciona antes de investir

A Bolsa de Valores costuma aparecer associada a gráficos, notícias econômicas e pessoas comprando e vendendo ações.
Para quem está começando, esse ambiente pode parecer complicado.
No entanto, o conceito básico é mais simples do que parece.
A Bolsa de Valores é um ambiente organizado no qual investidores podem negociar diferentes ativos financeiros. Entre eles estão as ações de empresas.
No Brasil, essas negociações acontecem no ambiente administrado pela B3.
Porém, entender a Bolsa não significa apenas aprender a comprar uma ação. Também é necessário compreender como os preços são formados, por que eles oscilam e quais riscos existem.
O que é a Bolsa de Valores?
A Bolsa de Valores funciona como uma infraestrutura organizada para a negociação de ativos.
Pense em um mercado.
De um lado, existem pessoas interessadas em comprar determinado ativo. Do outro, existem pessoas interessadas em vender.
A Bolsa fornece a estrutura para que essas negociações ocorram de maneira organizada, dentro das regras do mercado.
Hoje, esse processo acontece eletronicamente.
Portanto, aquela imagem antiga de operadores gritando ordens em um salão não representa a experiência cotidiana de quem investe atualmente.
As ordens são enviadas por sistemas eletrônicos e podem encontrar outras ordens no mercado.
O que é a B3?
No Brasil, a B3 está diretamente relacionada ao funcionamento do mercado de capitais e à infraestrutura em que diferentes ativos são negociados.
É comum ouvir alguém dizer que uma empresa “está na Bolsa”.
Em termos simples, isso significa que valores mobiliários daquela companhia podem ser negociados nesse ambiente conforme as regras aplicáveis.
Entretanto, a Bolsa não se resume às ações.
Existem diferentes produtos e mercados dentro dessa estrutura.
Para quem está começando, porém, entender as ações é um bom primeiro passo.
O que são ações?
Uma ação representa uma parcela do capital de uma empresa constituída como sociedade por ações.
Quando uma pessoa compra ações negociadas na Bolsa, passa a possuir uma participação naquela companhia de acordo com os direitos e características do ativo adquirido.
Isso ajuda a perceber uma diferença importante.
Comprar uma ação não é a mesma coisa que emprestar dinheiro para uma empresa.
Em determinados investimentos de renda fixa, existe uma relação de crédito.
Ao comprar uma ação, por outro lado, o investidor passa a ter uma participação no capital da companhia.
Por isso, o comportamento desse investimento também é diferente.
Por que as empresas entram na Bolsa?
Empresas podem acessar o mercado de capitais como uma forma de captar recursos e ampliar suas alternativas de financiamento.
Um dos caminhos possíveis envolve a oferta de ações ao mercado.
Quando uma companhia realiza sua abertura de capital e uma oferta pública inicial de ações, você pode encontrar a sigla IPO, derivada do termo em inglês Initial Public Offering.
No entanto, a entrada de uma empresa no mercado envolve regras e processos específicos.
Para o investidor iniciante, o ponto principal é entender que a Bolsa conecta empresas ao mercado de capitais e também permite negociações entre investidores.
Como funciona a compra e venda de ações?
Imagine que uma pessoa queira comprar ações de uma companhia.
Outra pessoa, por algum motivo, deseja vender.
As duas enviam suas ordens por meio dos canais disponíveis para operar no mercado.
Quando existem condições compatíveis entre uma ordem de compra e uma ordem de venda, a negociação pode acontecer.
Tudo isso ocorre eletronicamente.
Por isso, não existe a necessidade de encontrar pessoalmente quem está do outro lado da operação.
A infraestrutura do mercado permite que compradores e vendedores participem desse ambiente organizado.
Quem define o preço de uma ação?
Essa é uma das perguntas mais importantes para entender a Bolsa de Valores.
Os preços são formados pelas negociações entre compradores e vendedores no mercado.
Se as condições de oferta e demanda mudam, o preço também pode mudar.
No entanto, vários fatores podem influenciar as decisões dos participantes.
Resultados das empresas, expectativas sobre o futuro, condições econômicas, taxas de juros, acontecimentos relacionados ao setor e novas informações podem afetar a percepção dos investidores.
Consequentemente, os preços podem subir ou cair.
Por que as ações oscilam tanto?
Na renda variável, o valor dos ativos pode mudar ao longo do tempo.
Isso acontece porque os participantes do mercado reavaliam continuamente suas expectativas e decisões.
Imagine uma empresa divulgando uma informação relevante.
Alguns investidores podem interpretar aquela informação de maneira positiva. Outros podem chegar a uma conclusão diferente.
Além disso, o cenário econômico também pode mudar.
Dessa forma, novas ordens chegam ao mercado e os preços se ajustam.
É justamente por isso que não existe uma rentabilidade previamente definida para uma ação.
Bolsa de Valores é renda variável?
As ações são exemplos de investimentos de renda variável.
Isso significa que o investidor não conhece antecipadamente qual será seu resultado futuro.
O preço pode subir.
Também pode cair.
Portanto, é possível ter ganhos ou perdas.
Essa característica diferencia as ações de investimentos de renda fixa, nos quais existe uma regra de remuneração estabelecida.
No entanto, renda fixa também possui riscos. Assim, a diferença não deve ser resumida a “seguro” contra “arriscado”.
São categorias com características distintas.
Qual é a diferença entre renda fixa e Bolsa de Valores?
Na renda fixa, o investidor conhece a regra usada para calcular a remuneração do título.
Isso acontece, por exemplo, em diferentes estruturas de Tesouro Direto, CDB, LCI e LCA.
Já no mercado de ações, não existe uma taxa contratada que determine antecipadamente quanto a ação deverá render.
Seu preço será influenciado pelas negociações e pelas condições do mercado.
Portanto, a lógica é diferente.
Essa distinção é importante para quem está saindo dos primeiros estudos sobre renda fixa e começando a conhecer renda variável.
É possível perder dinheiro na Bolsa?
Sim.
Os preços das ações podem cair, e investir em renda variável envolve risco de perdas.
Esse ponto precisa ficar claro desde o início.
Uma empresa conhecida não garante lucro.
Uma ação que subiu no passado também não tem obrigação de continuar subindo.
Da mesma forma, uma história de ganho obtido por outra pessoa não significa que o mesmo resultado será repetido.
Por isso, entrar na Bolsa procurando lucro garantido cria uma expectativa incompatível com o funcionamento da renda variável.
Investir na Bolsa é apostar?
Investimento e aposta não são conceitos equivalentes.
Ao analisar uma ação, é possível estudar a empresa, seu negócio, informações financeiras, setor, riscos e outras características.
Porém, isso não elimina a incerteza.
Além disso, uma pessoa pode operar de maneira imprudente se comprar ativos sem compreender o que está fazendo, apenas tentando acertar movimentos de curto prazo.
Portanto, conhecimento e análise não transformam a Bolsa em um ambiente sem risco.
Eles ajudam a compreender melhor as decisões tomadas.
O que são dividendos?
Ao estudar ações, você também encontrará o termo dividendos.
De forma simplificada, dividendos são uma forma de distribuição de resultados aos acionistas, conforme as condições aplicáveis.
Entretanto, comprar uma ação não garante que o investidor receberá sempre o mesmo valor em dividendos.
Distribuições podem variar.
Além disso, analisar uma empresa apenas por esse aspecto pode produzir uma visão incompleta.
Por isso, dividendos são apenas um dos conceitos que precisam ser estudados ao conhecer o mercado de ações.
Preciso acompanhar a Bolsa o dia inteiro?
Não necessariamente.
Investir em ações não significa, por definição, passar o dia observando gráficos.
Existem diferentes estratégias e horizontes de investimento.
Além disso, acompanhar cada pequena oscilação pode não ajudar alguém que ainda nem compreende os fundamentos básicos daquele ativo.
Antes de pensar na frequência das operações, é mais importante entender o que está sendo comprado, quais riscos existem e qual é o objetivo daquele dinheiro.
O que avaliar antes de investir na Bolsa?
Antes de tomar uma decisão, algumas perguntas ajudam a organizar o raciocínio:
- Entendo o ativo que pretendo comprar?
- Sei por que seu preço pode subir ou cair?
- Qual é o objetivo desse dinheiro?
- Qual é o prazo desse objetivo?
- Posso precisar desse recurso em breve?
- Entendo que posso ter perdas?
- Conheço os principais riscos da empresa ou do ativo?
- Minha decisão depende apenas de uma dica ou promessa?
- Estou usando dinheiro necessário para despesas ou emergências?
- Consigo explicar por que estou considerando esse investimento?
Essas perguntas não eliminam os riscos.
No entanto, ajudam a evitar decisões tomadas apenas pela expectativa de ganho rápido.
Erros comuns de quem começa na Bolsa
Um erro frequente é investir apenas porque alguém disse que determinada ação “vai subir”.
Ninguém consegue garantir esse resultado.
Outro erro é olhar somente para o desempenho passado.
Uma ação ter valorizado anteriormente não significa que continuará apresentando o mesmo comportamento.
Além disso, alguns iniciantes concentram toda a atenção no possível ganho e esquecem a possibilidade de perda.
Também é comum investir antes de organizar aspectos básicos da vida financeira.
Por fim, existe o risco de comprar algo que a pessoa não entende apenas por medo de “ficar de fora”.
Educação financeira ajuda justamente a reduzir esse tipo de decisão impulsiva.
Um exemplo simples para entender a Bolsa
Imagine que uma pessoa veja uma ação subindo e escute comentários de que aquela empresa é uma grande oportunidade.
A primeira reação poderia ser comprar imediatamente.
Porém, ela decide estudar antes.
Primeiro, procura entender o que a empresa faz.
Depois, pesquisa como funciona uma ação e por que seu preço oscila.
Em seguida, considera os riscos e pensa no prazo de seu objetivo financeiro.
Além disso, percebe que o dinheiro poderá ser necessário para outra finalidade.
Agora, a decisão não depende mais apenas do movimento recente do preço.
Ela passou a considerar objetivo, prazo, risco e conhecimento sobre o ativo.
Esse processo não garante resultado positivo.
Porém, representa uma decisão mais consciente.
Como começar a estudar a Bolsa de Valores?
Se você está chegando à renda variável depois de estudar renda fixa, não precisa aprender tudo de uma vez.
Primeiro, entenda o que é a Bolsa de Valores.
Depois, aprofunde o conceito de ações.
Em seguida, aprenda como os preços são formados e quais fatores podem afetar uma empresa.
Também vale estudar dividendos, diversificação, índices e riscos.
Aos poucos, você começa a enxergar a Bolsa não como um painel de números piscando, mas como um mercado com empresas, investidores, ativos e riscos.
Bolsa de Valores não é sinônimo de dinheiro rápido
A Bolsa de Valores cria um ambiente organizado para a negociação de ativos e desempenha um papel importante no mercado de capitais.
Entretanto, investir em ações envolve incerteza.
Os preços podem subir e cair.
Por isso, não existe garantia de lucro.
Antes de investir, procure entender o ativo, os riscos envolvidos e o papel daquele investimento dentro do seu planejamento financeiro.
Mais importante do que tentar descobrir qual ação vai subir amanhã é construir conhecimento para entender o que você está fazendo com seu dinheiro e por quê.
“Qual investimento rende mais?” é uma pergunta comum entre quem começa a investir.
Ela também parece ter uma resposta simples. Bastaria encontrar a maior taxa e escolher aquele investimento, certo?
Na prática, não funciona assim.
A rentabilidade é importante. No entanto, comparar investimentos exige observar também impostos, inflação, prazo, liquidez e risco.
Além disso, investimentos diferentes podem se destacar em situações diferentes. Por isso, não existe um único investimento que necessariamente renda mais em todos os períodos e cenários.
Entender essa lógica ajuda você a fazer comparações melhores.
O que significa um investimento render mais?
Antes de comparar investimentos, precisamos entender o que significa “render”.
Rentabilidade representa o resultado de um investimento em determinado período.
Porém, existem diferentes maneiras de observar esse resultado.
Uma taxa anunciada pode representar a rentabilidade bruta. Depois, dependendo do investimento e das regras aplicáveis, impostos e custos podem afetar o valor final.
Além disso, a inflação reduz o poder de compra do dinheiro ao longo do tempo.
Portanto, comparar apenas os números apresentados inicialmente pode produzir uma visão incompleta.
Rentabilidade bruta e líquida são diferentes
Imagine dois investimentos.
O primeiro apresenta uma taxa bruta maior. O segundo possui uma taxa bruta menor.
Olhando somente para esses números, o primeiro parece mais interessante.
Entretanto, suponha que os dois tenham tratamentos tributários diferentes. Nesse caso, a diferença entre eles pode mudar depois dos impostos.
É justamente por isso que existem dois conceitos importantes.
O que é rentabilidade bruta?
A rentabilidade bruta é aquela observada antes de descontar os tributos e eventuais custos aplicáveis.
Ela é útil para entender as condições do investimento.
Porém, não deve ser o único número usado em uma comparação.
O que é rentabilidade líquida?
A rentabilidade líquida considera o efeito dos descontos aplicáveis ao investimento.
Dessa forma, ela aproxima a análise do resultado que efetivamente permanece com o investidor.
Por isso, ao comparar alternativas com tratamentos tributários diferentes, olhar somente para a taxa bruta pode levar a uma conclusão equivocada.
Tributação pode mudar a comparação
Esse ponto aparece com frequência ao comparar CDB, LCI e LCA.
Esses produtos pertencem à renda fixa e são emitidos por instituições financeiras. No entanto, podem ter tratamentos tributários diferentes conforme a legislação vigente.
Consequentemente, não é adequado concluir que o produto com a maior taxa bruta necessariamente entregará o maior resultado líquido.
Da mesma forma, uma característica tributária favorável não torna automaticamente um investimento melhor.
É necessário fazer a comparação completa.
Além disso, regras tributárias podem mudar. Portanto, consulte sempre as condições vigentes antes de tomar uma decisão.
Inflação também precisa entrar na conta
Outro ponto importante é a inflação.
Imagine que seu dinheiro aumente nominalmente ao longo de um período. Ao mesmo tempo, porém, os preços dos produtos e serviços também sobem.
Nesse cenário, olhar apenas para o crescimento nominal do investimento não mostra toda a história.
É necessário considerar o poder de compra.
O que é rentabilidade real?
De maneira simplificada, a rentabilidade real procura mostrar o resultado do investimento considerando o efeito da inflação.
Isso é importante porque o objetivo de investir não deveria ser analisado apenas pelo aumento nominal do saldo.
Por exemplo, se o dinheiro cresce, mas o custo de vida também aumenta, parte desse ganho nominal não representa aumento equivalente do poder de compra.
Portanto, inflação e rentabilidade devem ser analisadas em conjunto, principalmente em objetivos de prazo mais longo.
O investimento que rende mais também pode ter mais risco?
Rentabilidade e risco precisam ser avaliados juntos.
Uma taxa aparentemente mais atraente pode existir em condições diferentes de risco, prazo ou liquidez.
Por exemplo, ao analisar um CDB, é importante observar qual instituição financeira emitiu o título.
Já em outros investimentos, podem existir riscos de mercado, oscilações de preço ou características específicas do produto.
Por isso, perguntar apenas “quanto rende?” deixa uma informação importante de fora:
qual risco estou assumindo para buscar esse resultado?
Essa pergunta ajuda a construir uma análise mais responsável.
Liquidez também importa
Liquidez representa as condições para transformar um investimento novamente em dinheiro disponível.
Imagine encontrar uma aplicação com uma taxa interessante.
Porém, existe uma condição: o dinheiro precisa permanecer investido durante determinado período.
Se você precisar desses recursos antes, essa característica pode se tornar um problema.
Em outro investimento, a taxa pode ser diferente, mas as condições de acesso ao dinheiro podem ser mais compatíveis com sua necessidade.
Portanto, rentabilidade sem contexto não conta toda a história.
O prazo pode mudar qual investimento rende mais
Investimentos também possuem prazos diferentes.
Além disso, as condições econômicas podem mudar ao longo do tempo.
Taxas de juros, inflação e preços de mercado não permanecem necessariamente iguais.
Por isso, um investimento que apresentou determinado comportamento em um período não tem obrigação de repetir esse resultado no futuro.
Esse cuidado é especialmente importante quando alguém escolhe um investimento apenas porque ele “rendeu mais recentemente”.
Rentabilidade passada, isoladamente, não resolve a decisão sobre o futuro.
Tesouro Selic, Prefixado ou IPCA+: qual rende mais?
Os títulos do Tesouro possuem estruturas diferentes de remuneração.
O Tesouro Selic está relacionado à taxa Selic.
Já o Tesouro Prefixado possui uma taxa definida no momento da compra.
Por sua vez, o Tesouro IPCA+ combina uma estrutura ligada à inflação com uma taxa adicional.
Diante dessas diferenças, não existe uma resposta universal sobre qual deles sempre renderá mais.
O resultado depende das condições de cada título, do prazo, do comportamento dos indicadores e, em determinadas situações, do momento da venda.
Além disso, títulos podem sofrer efeitos da marcação a mercado antes do vencimento.
Portanto, comparar apenas as taxas apresentadas em determinado dia não é suficiente.
CDB, LCI ou LCA: qual rende mais?
A mesma lógica vale para CDB, LCI e LCA.
É possível encontrar produtos com diferentes formas de remuneração, vencimentos e condições de liquidez.
Além disso, existem diferenças tributárias que precisam ser consideradas conforme as regras vigentes.
Portanto, a comparação deve observar o resultado líquido e as características completas de cada produto.
Também é necessário analisar o emissor e os riscos envolvidos.
Assim, uma taxa maior isoladamente não determina qual alternativa faz mais sentido.
Prefixado ou pós-fixado: qual rende mais?
Novamente, depende do que acontecer durante o período analisado.
No prefixado, a taxa é estabelecida no momento da aplicação conforme as condições do título.
Já um pós-fixado acompanha a regra definida em relação ao seu indicador de referência.
Por isso, tentar responder antecipadamente qual dos dois necessariamente renderá mais exigiria saber como determinadas condições econômicas evoluirão no futuro.
Essa certeza não existe.
Em vez de tentar adivinhar perfeitamente o futuro, é mais útil entender como cada estrutura funciona.
Cinco pontos para comparar investimentos
Antes de concluir qual investimento parece mais interessante, observe cinco fatores.
1. Rentabilidade: entenda como o rendimento é calculado.
2. Tributação: verifique os impostos aplicáveis e compare o resultado líquido.
3. Inflação: considere o efeito sobre o poder de compra.
4. Liquidez e prazo: descubra quando você poderá precisar do dinheiro e quais são as condições para acessá-lo.
5. Risco: entenda quem é o emissor e quais riscos fazem parte daquele investimento.
Além disso, relacione esses pontos ao seu objetivo financeiro.
Assim, a comparação deixa de ser uma corrida pela maior taxa.
Um exemplo simples de comparação
Imagine uma pessoa analisando três investimentos.
O primeiro chama atenção pela taxa.
O segundo possui uma condição tributária diferente.
Já o terceiro apresenta características de liquidez mais compatíveis com o prazo em que essa pessoa poderá precisar do dinheiro.
Se ela olhar apenas para a rentabilidade bruta, poderá escolher imediatamente o primeiro.
No entanto, decide comparar melhor.
Primeiro, verifica a rentabilidade líquida. Em seguida, observa o prazo e a liquidez.
Depois, considera inflação e risco.
Agora, ela possui uma visão muito mais completa.
Esse processo não garante qual investimento terá o melhor resultado futuro. Porém, ajuda a evitar uma decisão baseada em um único número.
Erros comuns ao procurar o investimento que rende mais
O primeiro erro é escolher automaticamente a maior taxa.
Outro problema é comparar rentabilidade bruta de um investimento com rentabilidade líquida de outro.
Além disso, ignorar impostos pode distorcer a análise.
Também é comum esquecer a inflação e observar somente o crescimento nominal do dinheiro.
Por fim, escolher com base apenas no desempenho recente pode criar expectativas que não necessariamente serão repetidas.
Portanto, uma boa comparação precisa usar critérios equivalentes.
Afinal, qual investimento rende mais?
A resposta depende das condições analisadas.
Não existe um investimento que necessariamente renda mais em qualquer prazo, cenário e situação.
Além disso, maior rentabilidade não significa automaticamente melhor escolha.
Prazo, liquidez, tributação, inflação e risco fazem parte da comparação.
Por isso, em vez de procurar apenas o investimento com o maior número na tela, aprenda a entender o que existe por trás daquele número.
Essa mudança parece pequena, mas melhora bastante a qualidade da análise.
A pergunta deixa de ser apenas:
“Qual investimento rende mais?”
E passa a ser:
“Como essa rentabilidade funciona, quais riscos existem e quais condições preciso considerar?”
Essa é uma base mais sólida para tomar decisões financeiras conscientes.
Entender qual investimento rende mais exige olhar além da taxa apresentada.
Continue acompanhando os conteúdos do Clube Acredita Operador para aprender a comparar investimentos, entender riscos e organizar suas decisões financeiras com mais conhecimento.
Quanto melhor você entende rentabilidade, prazo, liquidez, inflação e risco, mais preparado fica para avaliar as alternativas disponíveis.
Nesta análise de BPAC11, o que mais me chama a atenção é a continuidade da tendência de alta. O ativo do BTG Pactual construiu uma trajetória consistente e, na leitura que faço em 25 de setembro de 2026, mantém uma estrutura favorável à continuidade do movimento.
No entanto, observar uma tendência não basta. Para quem entrou na região que apresentei, a discussão agora envolve proteger a posição e avaliar quanto do movimento ainda pretende buscar.
Minha referência inicial de compra ficou em R$ 54,62, com stop em R$ 47,82 e primeiro objetivo em R$ 68,22. Além disso, acompanho R$ 75 como uma referência posterior, caso a tendência continue.
Esses valores pertencem ao cenário analisado. Portanto, representam referências de uma operação e expectativas gráficas, sem garantia de realização.
Análise BPAC11: o que sustenta minha leitura de alta
Um dos pontos que acompanho em BPAC11 é a superação do topo da pandemia. O ativo esteve entre os primeiros que destaquei por conseguir ultrapassar essa referência.
Depois, passou por períodos de lateralização. Na minha leitura, a partir de 2023, começou a construir uma caminhada de alta mais clara.
Em 2024, também houve uma fase de consolidação. Ainda assim, considero esse período importante para entender o movimento seguinte: pagar um preço mais alto não impediu que surgisse uma oportunidade interessante dentro da tendência.
O ponto central é observar a estrutura. Um ativo que já subiu pode continuar avançando, desde que preserve as condições que sustentam o movimento.
Por outro lado, isso não significa aceitar qualquer preço ou desconsiderar o risco. A entrada precisa fazer sentido em relação ao stop e ao objetivo pretendido.
Dividendos não são o foco desta leitura
Na análise apresentada, citei um P/VP de aproximadamente 3,07 e uma média de dividend yield próxima de 2,5% nos cinco anos considerados. Esses indicadores são referências do material analisado.
Minha leitura de BPAC11, porém, não está centrada na distribuição de dividendos. O que observo principalmente é a trajetória do preço e a possibilidade de acompanhar sua tendência.
Assim, quem examina esse cenário precisa entender qual é a proposta da operação. Aqui, estou discutindo movimento de preço, risco e gestão da posição.
Entrada em R$ 54,62 e risco inicial da operação
A estrutura que apresentei tinha três referências principais:
- Entrada: R$ 54,62.
- Stop inicial: R$ 47,82.
- Primeiro alvo: R$ 68,22.
Entre a entrada e o stop, o risco era de aproximadamente 12,45%. Já o avanço até o primeiro alvo representava cerca de 24,9%.
Portanto, a relação inicial ficava próxima de dois para um: buscar aproximadamente duas vezes o percentual colocado em risco.
Essa comparação ajuda a organizar a operação. No entanto, ela não garante que o alvo será alcançado ou que a trajetória ocorrerá sem oscilações.
Também considero essencial olhar para o tamanho da posição. O mesmo risco percentual pode representar valores muito diferentes, dependendo do capital empregado.
Por exemplo, usando um risco arredondado de 12%, uma posição de R$ 100 mil envolve cerca de R$ 12 mil. Em uma posição de R$ 10 mil, esse valor fica próximo de R$ 1,2 mil.
Assim, reduzir a exposição muda o impacto financeiro de um cenário desfavorável. Para quem ainda está aprendendo a executar esse tipo de operação, essa diferença merece atenção.
Depois da valorização, a gestão ganha prioridade
No momento da análise, a entrada apresentada acumulava aproximadamente 15% de valorização. Esse percentual se refere à posição descrita, sem representar uma cotação atualizada após a gravação.
A partir daí, minha preocupação muda. O risco aceito na abertura da operação não precisa permanecer igual depois de um avanço relevante.
Na minha gestão desse cenário, eu elevaria a referência de stop para a região da entrada. Dessa forma, buscaria evitar a devolução de todo o ganho seguida da perda inicialmente prevista.
A intenção seria aproximar a saída do zero a zero caso o preço recuasse até essa região. Entretanto, isso é uma referência de gestão: não representa garantia de execução exata ou de resultado líquido nulo.
Realizar ou continuar buscando o alvo?
Com aproximadamente 15% de valorização, existem decisões a tomar. É possível realizar o ganho ou manter exposição para tentar alcançar um objetivo maior.
Na minha leitura, continuar faz sentido quando essa escolha vem acompanhada de gestão. Não basta esperar que o preço suba.
Além disso, o mercado pode devolver rapidamente parte do movimento. Por isso, considero importante definir antecipadamente como reagir a uma perda de força.
Se a escolha for buscar R$ 68,22, o stop passa a ter um papel central. Ele organiza o risco enquanto a posição permanece aberta.
Os alvos que acompanho em BPAC11
O primeiro objetivo da estrutura apresentada é R$ 68,22. Depois, acompanho a região de R$ 75 como uma referência adicional para a continuidade da alta.
No gráfico de 60 pregões, também observo uma projeção mais distante, entre R$ 80 e R$ 90. No entanto, essa faixa depende de uma evolução favorável do movimento.
Não trato esses preços como destinos obrigatórios. São objetivos gráficos que precisam ser acompanhados conforme o ativo evolui.
O papel do gráfico de 60 dias
O gráfico de 60 dias amplia minha leitura do movimento. Cada vela reúne aproximadamente três meses de negociação, permitindo observar uma trajetória mais longa.
Nesse contexto, destaquei o fechamento acima de R$ 64 como uma condição favorável à continuidade da estrutura observada.
Ainda assim, olhar um período maior não elimina a necessidade de administrar a posição. Minha proposta é acompanhar a tendência e ajustar a proteção conforme o preço avança.
Realização parcial e ajuste do stop
Outra possibilidade que considero é realizar parte da posição e manter uma parcela para buscar objetivos mais distantes.
Na análise, usei o exemplo de uma posição com mil papéis: vender 700 e manter 300. Essa divisão ilustra uma forma de gestão, sem estabelecer uma proporção obrigatória.
Assim, parte do resultado seria realizada, enquanto o restante continuaria exposto ao movimento.
Além disso, o stop pode acompanhar a evolução da operação. Primeiro, a referência sobe para perto da entrada. Depois, se o preço avançar e a estrutura permitir, um novo ajuste pode buscar preservar parte do ganho.
O objetivo é participar da tendência com critérios claros. Isso permite acompanhar o movimento sem depender de compras e vendas constantes.
Minha leitura final para BPAC11
BPAC11 mantém uma estrutura de alta que considero relevante. Os pontos que acompanho são R$ 68,22 como primeiro alvo, R$ 75 na sequência e, em um cenário mais favorável, a faixa de R$ 80 a R$ 90.
Porém, para quem participou da entrada em R$ 54,62, a gestão merece tanta atenção quanto os objetivos. Após uma valorização próxima de 15%, minha prioridade seria rever o risco e definir quanto da posição manter.
A tendência pode continuar, mas o resultado permanece incerto. Por isso, apresento essas referências como uma leitura educativa do cenário, sem recomendação personalizada.
Para acompanhar minhas próximas leituras de mercado e entender como relaciono tendência, alvos e gestão de risco, continue acompanhando os conteúdos da Sharks.
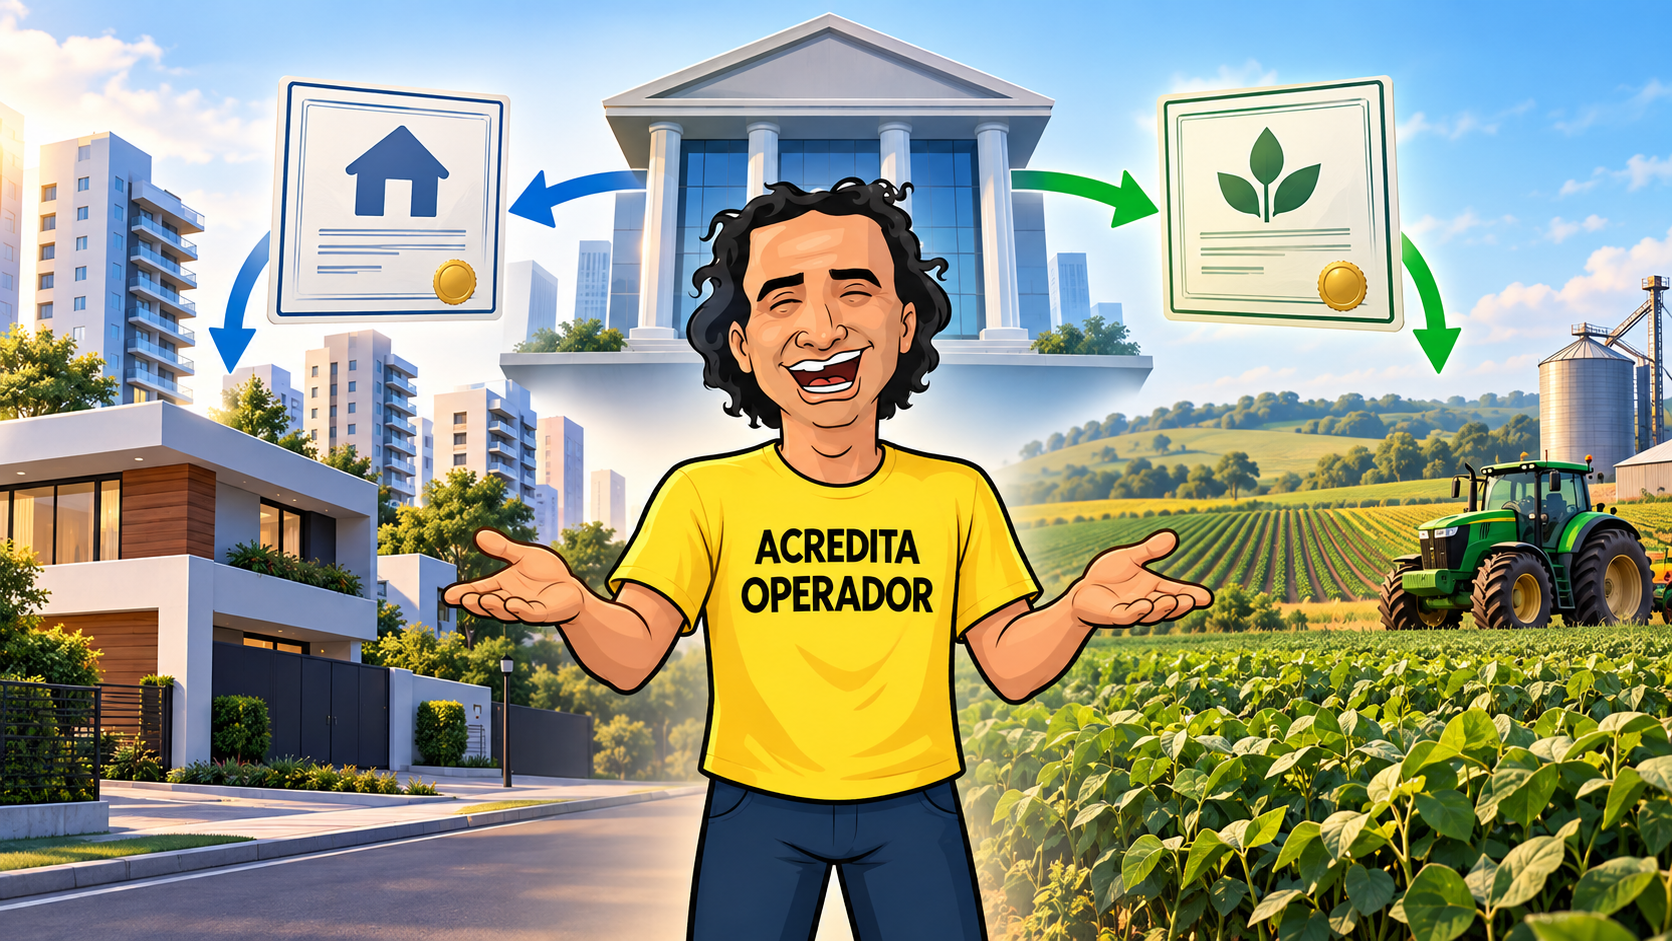
Quem começa a conhecer os investimentos de renda fixa pode encontrar várias siglas pelo caminho. Duas bastante conhecidas são LCI e LCA.
Mas, afinal, o que é LCI e LCA?
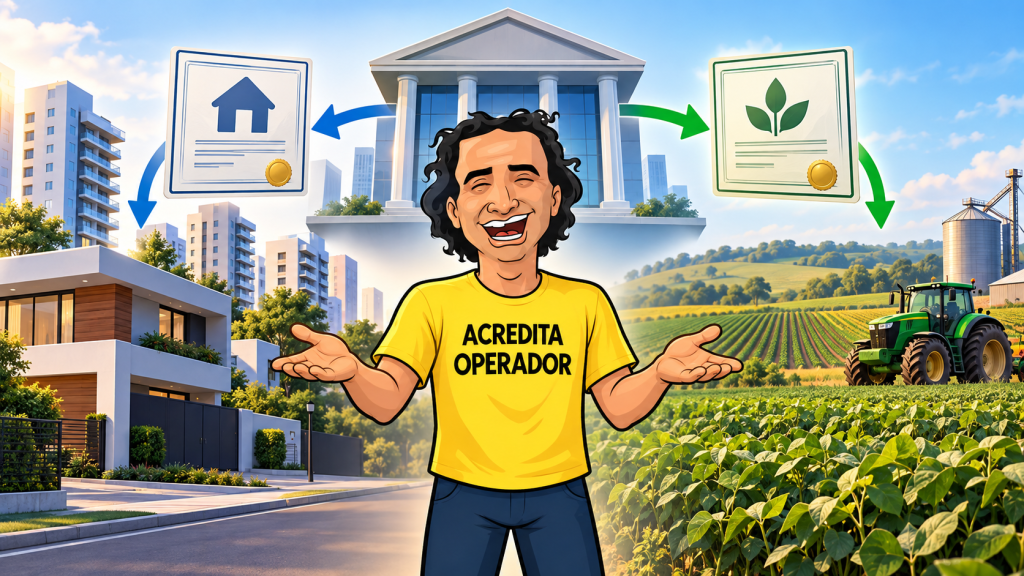
LCI significa Letra de Crédito Imobiliário. Já LCA significa Letra de Crédito do Agronegócio.
Ambas pertencem à renda fixa e são emitidas por instituições financeiras. No entanto, estão relacionadas a setores diferentes da economia.
De forma simplificada, a LCI está ligada ao setor imobiliário. Por sua vez, a LCA está relacionada ao agronegócio.
Embora sejam parecidas em vários aspectos, é importante compreender suas características antes de decidir onde investir.
Como funcionam LCI e LCA?
As instituições financeiras precisam captar recursos para diferentes atividades.
Entre os instrumentos disponíveis para essa captação estão as letras de crédito.
Quando uma pessoa investe em uma LCI ou LCA, ela adquire um título emitido por uma instituição financeira. Em troca, recebe uma remuneração conforme as condições definidas na aplicação.
Portanto, existe uma relação entre o investidor e a instituição emissora.
Esse funcionamento possui semelhanças com o CDB. Entretanto, existem diferenças importantes entre os produtos.
Por isso, não basta olhar para a taxa oferecida.
É necessário analisar prazo, liquidez, rentabilidade, risco, tributação e as características do emissor.
Qual é a diferença entre LCI e LCA?
A principal diferença está relacionada ao setor ao qual cada instrumento está vinculado.
O que é LCI?
A LCI, ou Letra de Crédito Imobiliário, está relacionada ao setor imobiliário.
Em termos simples, a instituição financeira emite esse título dentro da estrutura prevista para operações ligadas a esse segmento.
O investidor, por sua vez, adquire a LCI e recebe uma remuneração conforme as condições estabelecidas.
Isso não significa que a pessoa esteja comprando diretamente um imóvel.
Também não significa que ela se torne proprietária de um empreendimento.
A LCI continua sendo um investimento de renda fixa emitido por uma instituição financeira.
O que é LCA?
A LCA, ou Letra de Crédito do Agronegócio, possui uma lógica semelhante.
A diferença está na vinculação ao setor do agronegócio.
Novamente, isso não significa que o investidor esteja comprando uma fazenda, animais ou produtos agrícolas diretamente.
Ele está adquirindo um título de renda fixa emitido por uma instituição financeira dentro das regras aplicáveis à LCA.
Portanto, LCI e LCA possuem finalidades distintas, embora compartilhem diversas características para quem investe.
LCI e LCA são renda fixa?
Sim.
LCI e LCA fazem parte da renda fixa porque possuem regras de remuneração definidas no momento da aplicação.
No entanto, isso não significa que todas as letras de crédito ofereçam exatamente as mesmas condições.
Um produto pode apresentar prazo diferente de outro. A liquidez também pode mudar.
Além disso, existem diferentes formas de calcular a rentabilidade.
Por isso, saber que um investimento pertence à renda fixa é apenas o começo da análise.
Como funciona a rentabilidade de LCI e LCA?
As condições de remuneração podem variar conforme o título.
É possível encontrar estruturas pós-fixadas, prefixadas ou que combinem diferentes componentes de remuneração.
LCI e LCA pós-fixadas
Nas alternativas pós-fixadas, a rentabilidade pode estar relacionada a um indicador de referência, como o CDI.
Nesse caso, o investidor conhece a regra de remuneração, mas o resultado futuro depende do comportamento do indicador.
Assim, a rentabilidade pode mudar ao longo do período.
LCI e LCA prefixadas
Nas alternativas prefixadas, existe uma taxa definida no momento da aplicação.
Dessa forma, o investidor conhece a taxa contratada desde o início, conforme as condições daquele título.
Ainda assim, é importante observar o prazo e as regras de liquidez.
Estruturas híbridas
Também podem existir estruturas que combinem um indicador com uma taxa adicional, conforme as características do produto.
Por isso, antes de investir, leia as condições para entender como a remuneração será calculada.
LCI e LCA têm Imposto de Renda?
A tributação é uma das características que costuma chamar atenção para esses investimentos.
Para pessoas físicas, LCI e LCA possuem tratamento tributário específico, com isenção de Imposto de Renda sobre os rendimentos nas condições previstas pela legislação vigente.
No entanto, regras tributárias podem mudar.
Além disso, a tributação aplicável depende das condições legais vigentes e do perfil do investidor.
Por isso, é importante consultar as regras atualizadas antes de tomar uma decisão.
Isenção significa que LCI ou LCA sempre rende mais?
Não.
Esse é um ponto fundamental.
Um investimento ter determinado benefício tributário não significa que sua rentabilidade líquida será automaticamente superior à de todas as outras alternativas.
Para comparar investimentos, é necessário considerar as condições completas.
Um CDB, por exemplo, pode possuir uma forma de tributação diferente. Entretanto, também pode oferecer uma remuneração bruta diferente.
Portanto, comparar apenas a taxa anunciada ou apenas a existência de isenção pode gerar conclusões equivocadas.
O ideal é compreender o resultado líquido e as demais características de cada investimento.
Como funciona a liquidez de LCI e LCA?
Liquidez está relacionada às condições para acessar o dinheiro investido.
Nem toda LCI ou LCA oferece a mesma liquidez.
Dependendo do título, existem regras específicas de prazo e resgate. Além disso, podem existir períodos em que o dinheiro não esteja disponível para retirada conforme as condições contratadas.
Por isso, a liquidez precisa ser verificada antes da aplicação.
Imagine uma pessoa que possa precisar do dinheiro em breve.
Nesse caso, investir sem entender quando o recurso poderá ser acessado pode criar um problema.
Portanto, sempre compare o prazo do investimento com a finalidade daquele dinheiro.
O que significa vencimento?
O vencimento representa o final do prazo estabelecido para o título.
Diferentes LCIs e LCAs podem possuir vencimentos distintos.
Por isso, antes de investir, pergunte quando pretende utilizar aquele dinheiro.
Se o objetivo possui uma data próxima, um investimento com condições incompatíveis de prazo pode não atender àquela necessidade.
Dessa forma, prazo e liquidez devem ser analisados juntos.
LCI e LCA têm risco?
Sim.
Todo investimento possui riscos.
No caso de LCI e LCA, um dos pontos importantes é o risco de crédito da instituição financeira emissora.
Em outras palavras, existe o risco relacionado à capacidade da instituição de cumprir suas obrigações.
Por isso, uma taxa maior não deve ser analisada isoladamente.
Entender quem é o emissor faz parte da decisão.
Além disso, prazo, liquidez e demais condições também precisam ser avaliados.
LCI e LCA têm cobertura do FGC?
LCI e LCA podem estar entre os produtos abrangidos pelos mecanismos do Fundo Garantidor de Créditos (FGC), respeitando as regras, condições e limites vigentes.
Esse ponto merece atenção.
A existência de cobertura não significa que o investimento possui risco zero.
Além disso, existem critérios para a proteção.
Portanto, antes de investir contando com o FGC, é importante consultar as regras atuais e compreender exatamente em quais condições a garantia se aplica.
Assim, o investidor evita transformar um mecanismo de proteção em uma falsa sensação de ausência de risco.
Qual é a diferença entre CDB, LCI e LCA?
CDB, LCI e LCA são títulos de renda fixa emitidos por instituições financeiras.
No entanto, não são o mesmo produto.
O CDB é um Certificado de Depósito Bancário usado pela instituição para captação de recursos.
A LCI é uma Letra de Crédito Imobiliário, relacionada ao segmento imobiliário.
Já a LCA é uma Letra de Crédito do Agronegócio, relacionada ao agronegócio.
Além disso, existem diferenças de tributação e podem existir diferenças importantes de prazo, liquidez e remuneração.
Portanto, não existe uma comparação completa baseada somente em uma taxa.
LCI e LCA são melhores que CDB?
Não existe uma resposta universal.
Um erro comum seria afirmar que LCI e LCA são sempre melhores apenas por causa de determinada característica tributária.
A comparação precisa considerar o conjunto.
Imagine um CDB e uma LCI com taxas diferentes.
Para compará-los, é necessário entender como funciona a tributação, mas também observar prazo, liquidez, emissor, risco e rentabilidade líquida.
Além disso, a finalidade do dinheiro importa.
Assim, em vez de procurar qual produto é sempre “melhor”, procure entender qual é a diferença entre as alternativas que você está comparando.
O que avaliar antes de investir em LCI ou LCA?
Antes de tomar uma decisão, verifique:
- Emissor: qual instituição financeira emitiu o título?
- Rentabilidade: como o rendimento será calculado?
- Objetivo: para que esse dinheiro será usado?
- Prazo: por quanto tempo pretende manter a aplicação?
- Vencimento: quando termina o investimento?
- Liquidez: quando o dinheiro poderá ser acessado?
- Risco: quais riscos estão envolvidos?
- Tributação: quais regras vigentes se aplicam?
- FGC: quais são as condições atuais de cobertura?
- Comparação: qual é o resultado líquido em relação a outras alternativas?
Essas perguntas ajudam a evitar decisões baseadas apenas na taxa anunciada.
Erros comuns ao analisar LCI e LCA
Um erro comum é escolher uma LCI ou LCA apenas porque existe um tratamento tributário específico.
A tributação importa, mas não é o único fator.
Outro erro é ignorar a liquidez.
Uma rentabilidade aparentemente interessante pode perder relevância se as condições de acesso ao dinheiro não forem compatíveis com o objetivo.
Também é um erro acreditar que a cobertura do FGC elimina completamente os riscos.
Além disso, não presuma que todas as LCIs e LCAs funcionam da mesma maneira.
Cada título possui condições próprias.
Um exemplo simples para entender LCI e LCA
Imagine uma pessoa comparando um CDB e uma LCI.
Ao olhar rapidamente, ela percebe que as taxas são diferentes.
A primeira reação poderia ser escolher aquela que apresenta o maior número.
No entanto, ela decide analisar melhor.
Primeiro, verifica como funciona a tributação de cada alternativa.
Depois, compara prazo e liquidez.
Em seguida, analisa o emissor e procura entender as condições do FGC.
Por fim, calcula qual seria a lógica do resultado líquido dentro do período planejado.
Agora, a comparação não depende apenas da taxa.
Ela considera rentabilidade, tributação, liquidez, prazo e risco.
Esse é um exemplo de decisão financeira mais consciente.
Como começar a estudar LCI e LCA?
Se você está acompanhando nossa sequência de renda fixa, o caminho fica mais simples.
Primeiro, entenda o que é renda fixa.
Depois, aprenda o que é CDB e como funcionam títulos emitidos por instituições financeiras.
Em seguida, estude LCI e LCA.
Além disso, aprofunde conceitos como CDI, liquidez, risco de crédito, tributação e FGC.
Dessa forma, você começa a comparar investimentos usando critérios mais completos.
Olhe além da isenção e da taxa
Agora você sabe o que é LCI e LCA e quais características precisam ser observadas.
Ambas pertencem à renda fixa e são emitidas por instituições financeiras. Porém, estão relacionadas a segmentos diferentes.
Além disso, rentabilidade, liquidez, vencimento, tributação e risco podem influenciar a decisão.
Por isso, não escolha um investimento apenas porque ele apresenta determinada taxa ou tratamento tributário.
Primeiro, entenda as regras.
Depois, compare as alternativas considerando o objetivo daquele dinheiro.
Esse processo ajuda a construir decisões financeiras mais conscientes.


Bolsa de Valores: entenda como funciona antes de investir

Qual investimento rende mais? Entenda como fazer a comparação

Análise BPAC11: alvos e gestão na tendência de alta

O que é LCI e LCA?

Day Trade e Swing Trade: 5 erros tributários que o investidor deve evitar

O que é CDB?

Tesouro Prefixado

Tesouro IPCA+

As 30 Melhores Ações que Pagam Dividendos no Brasil: Análise das Principais Empresas para Maximizar a Rentabilidade em 2025

Interpretando Indicadores Técnicos: Aprimore Sua Estratégia de Trading

Ibovespa Entre 150 e 180 Mil Pontos: Análise Técnica dos Principais Suportes e Resistências para 2026

Contratos Futuros de Bitcoin na B3 em 2025: Estrutura, Custos por Contrato e Estratégias de Entrada

Setores-Chave da Bolsa Brasileira em 2025: Onde Estão as Melhores Oportunidades?

Liquidez em Opções: Top 5 ações com maior volume para estratégias de PUT

Setores Promissores na Bolsa Brasileira para 2025

Gerenciamento de Risco no Day Trade: A Estratégia da Planilha 3% e a Busca Consistente por Pontos

Sharks Investment School: Invista em Conhecimento e Transforme sua Vida Financeira

Desmistificando o Day Trading: Um Guia para Iniciantes

Mercado à Vista: Um Guia para Iniciantes e Estrategistas
Gerenciamento de Risco no Day Trade: A Estratégia da Planilha 3% e a Busca Consistente por Pontos

Charlles Nader e a Sharks Investments School

Desvendando as Linhas de Tendência: LTA e LTB para Iniciantes
-
 Mercado Nacional1 ano atrás
As 30 Melhores Ações que Pagam Dividendos no Brasil: Análise das Principais Empresas para Maximizar a Rentabilidade em 2025
-
 Análise Técnica1 ano atrás
Interpretando Indicadores Técnicos: Aprimore Sua Estratégia de Trading
-
 Análise Técnica9 meses atrás
Ibovespa Entre 150 e 180 Mil Pontos: Análise Técnica dos Principais Suportes e Resistências para 2026
-
 Mercado Nacional1 ano atrás
Contratos Futuros de Bitcoin na B3 em 2025: Estrutura, Custos por Contrato e Estratégias de Entrada
-
 Mercado Nacional1 ano atrás
Setores-Chave da Bolsa Brasileira em 2025: Onde Estão as Melhores Oportunidades?
-
 Mercado Nacional1 ano atrás
Liquidez em Opções: Top 5 ações com maior volume para estratégias de PUT
-
 Mercado Nacional1 ano atrás
Setores Promissores na Bolsa Brasileira para 2025
-
 Profissão Trader2 anos atrás
Gerenciamento de Risco no Day Trade: A Estratégia da Planilha 3% e a Busca Consistente por Pontos