

Profissão Trader
O que é home broker? Entenda como funciona e para que serve

Se você começou a pesquisar sobre investimentos, talvez tenha encontrado esse nome e pensado que seria algo complicado. Afinal, o que é home broker e qual é sua função?
Home broker é uma plataforma disponibilizada por uma corretora para enviar ordens de compra e venda de ativos pela internet. Entre esses ativos podem estar ações, fundos imobiliários e outros investimentos negociados em bolsa.
Além disso, a ferramenta permite acompanhar informações sobre o mercado e suas operações. Neste artigo, você vai entender como ela funciona e quais cuidados merecem atenção antes de usar.
O que é home broker na prática?
Pense no home broker como um painel de negociação. Nele, você consulta ativos, preenche uma ordem e acompanha o andamento da solicitação.
Uma ordem é a instrução que você envia à corretora para comprar ou vender determinado investimento.
No entanto, a plataforma não escolhe automaticamente o que faz sentido para sua vida financeira. A decisão exige conhecer o investimento, seus riscos e seus objetivos.
Também é importante separar três funções:
- Corretora: instituição que intermedeia suas operações.
- Home broker: ferramenta utilizada para enviar e acompanhar ordens.
- Bolsa: ambiente organizado onde ocorrem as negociações.
Assim, usar a plataforma não elimina a participação da corretora.
Como funciona o home broker?
Ao acessar a ferramenta, você encontra campos para identificar o ativo, informar a quantidade e definir as condições da operação.
Em seguida, a corretora recebe a instrução e a encaminha ao sistema de negociação da bolsa, conforme suas regras e verificações.
Para que o negócio aconteça, precisa existir uma oferta compatível do outro lado. Portanto, enviar uma ordem não significa que a compra ou a venda foi concluída.
A ordem pode permanecer aberta, ser executada parcialmente ou ser concluída. Além disso, pode ser rejeitada ou cancelada, dependendo da situação.
Por isso, acompanhar o status faz parte do processo.
Para que serve o home broker?
As funções disponíveis variam entre instituições. Mesmo assim, alguns recursos aparecem com frequência.
Consultar cotações
A cotação é o preço informado para determinado ativo. Ela pode mudar ao longo do período de negociação.
No entanto, o último preço exibido não garante o valor da sua operação. Confira também se os dados apresentados têm algum atraso.
Enviar ordens de compra e venda
Você informa o investimento, a quantidade e as condições desejadas.
Assim, a plataforma permite transmitir sua decisão à corretora sem precisar solicitar atendimento para cada operação.
Acompanhar ofertas e operações
Algumas interfaces mostram o livro de ofertas, também chamado de book. Ele reúne propostas de compra e venda de um ativo.
Além disso, você pode consultar suas ordens e verificar quais foram executadas. A disponibilidade de outros relatórios depende da instituição.
Como começar a usar um home broker
Antes de realizar uma operação, vale conhecer a ferramenta com calma.
1. Verifique a instituição
Confirme nos cadastros oficiais se a instituição está autorizada a prestar o serviço. Além disso, acesse a plataforma pelos canais oficiais.
Não escolha apenas pela aparência do aplicativo. Avalie também atendimento, custos e informações sobre os serviços.
2. Complete o cadastro e informe seu perfil
A corretora solicita informações cadastrais e pode apresentar um questionário sobre seus objetivos, experiência e tolerância a riscos.
Esse processo ajuda a avaliar a adequação dos produtos ao seu perfil. Por isso, responda com informações verdadeiras e atualizadas.
3. Conheça a interface
Localize a carteira, a consulta de ativos e a área de ordens. Depois, identifique onde aparecem quantidade, preço, validade e confirmação.
Se a instituição oferecer um ambiente de demonstração, ele pode ajudar no aprendizado. Porém, resultados simulados não garantem resultados reais.
4. Entenda a ordem antes de enviar
Confira se selecionou compra ou venda e revise todos os campos.
Além disso, verifique se a quantidade representa unidades do ativo ou outro parâmetro. Um erro de preenchimento pode gerar uma operação diferente da desejada.
5. Acompanhe e registre
Após o envio, consulte o status antes de repetir a solicitação.
Por fim, guarde as notas de corretagem e os registros das operações. Esses documentos ajudam no controle financeiro e nas obrigações fiscais.
Ordem limitada e ordem a mercado: qual é a diferença?
Na ordem limitada, você define um limite de preço. Para comprar, indica o máximo que aceita pagar. Para vender, informa o mínimo que aceita receber.
No entanto, a ordem pode não ser executada se o mercado não apresentar condições compatíveis.
Já na ordem a mercado, você não estabelece esse limite. A negociação utiliza as ofertas disponíveis, conforme as condições do mercado.
Por isso, o preço final pode variar em relação à cotação observada. Entender essa diferença ajuda a evitar expectativas incorretas.
Usar home broker tem custo?
A cobrança depende da instituição e dos serviços contratados. O acesso pode ser gratuito, enquanto determinadas operações ou ferramentas podem ter custos.
Além disso, corretagem zero não significa ausência de todas as despesas. Podem existir taxas da bolsa e cobranças por serviços específicos.
Antes de usar, consulte a tabela vigente e confira:
- Custo de acesso à plataforma.
- Corretagem das operações.
- Taxas aplicáveis à negociação.
- Cobranças por recursos adicionais.
- Condições do atendimento pela mesa de operações.
Também podem surgir obrigações tributárias conforme os investimentos e as operações realizadas. Portanto, considere o custo total.
Quais cuidados ajudam a evitar erros?
A facilidade de acesso pode estimular decisões apressadas. Por isso, estabeleça seus objetivos antes de começar a negociar.
Evite comprar um ativo apenas porque ele aparece em destaque na tela. Da mesma forma, não interprete gráficos ou cores como garantia de resultado.
Para proteger o acesso, use senha exclusiva e ative a autenticação adicional quando disponível. Além disso, não compartilhe códigos de segurança.
Plataformas também podem apresentar instabilidade. Nesse caso, confira o status da ordem e procure os canais alternativos da corretora antes de reenviar.
Assim, você reduz o risco de duplicar uma instrução por engano.
Um exemplo para entender melhor
Imagine uma pessoa que deseja vender parte das ações que possui. Ela acessa o home broker, localiza o ativo e informa a quantidade.
Depois, escolhe uma ordem limitada e define o menor preço que aceita receber. Antes de confirmar, revisa os dados.
Se não houver comprador nas condições estabelecidas, a ordem poderá continuar aberta até sua validade, conforme as regras aplicáveis.
Esse exemplo mostra que a ferramenta transmite a instrução. A conclusão depende das condições da negociação.
Como começar com mais clareza
Agora que você sabe o que é home broker, comece conhecendo a plataforma e o funcionamento das ordens. Depois, avalie se os investimentos disponíveis combinam com seus objetivos e sua realidade financeira.
Aprender a usar a ferramenta não exige negociar imediatamente. Reserve tempo para estudar, esclarecer dúvidas e organizar suas finanças.
O home broker facilita o acesso ao mercado, mas não elimina riscos nem garante ganhos.
Continue aprendendo com o Clube Acredita Operador
Acompanhe os próximos artigos do Clube Acredita Operador para entender os investimentos e tomar decisões mais conscientes. Comece pelos conceitos básicos e avance no seu ritmo, com organização e planejamento.
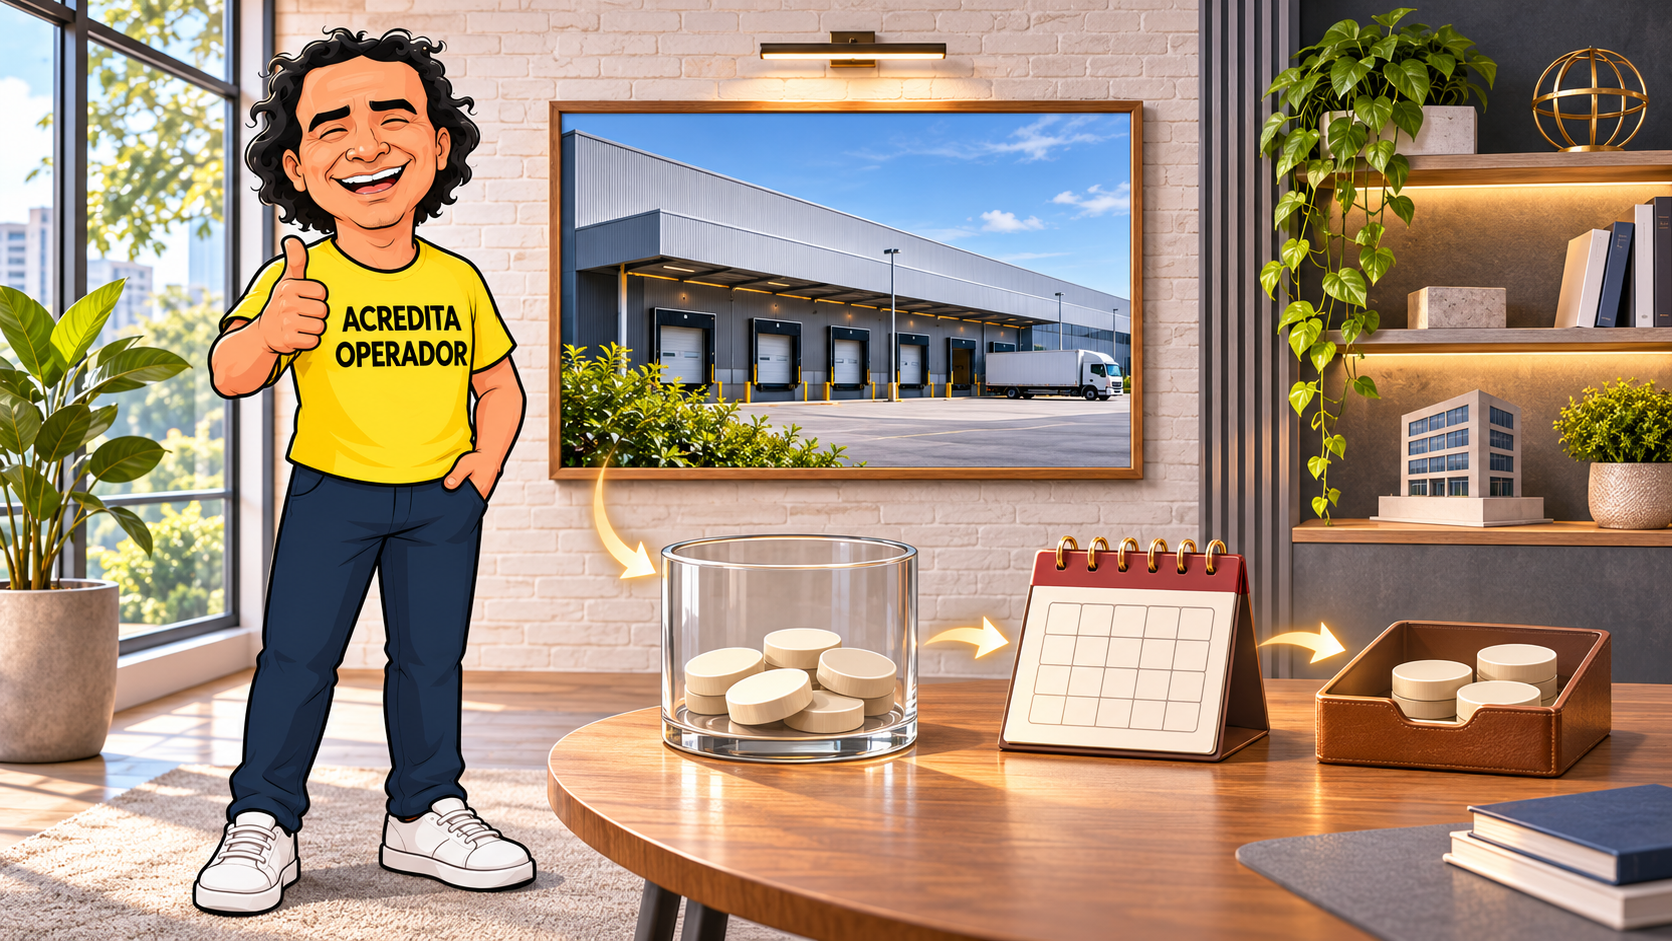
Você compra cotas de um fundo e espera receber dinheiro todo mês. No entanto, o pagamento pode mudar, e comprar perto da data do crédito não garante participar daquela distribuição.
Por isso, entender os dividendos dos FIIs exige conhecer a origem dos recursos e o calendário anunciado.
A seguir, veja como os pagamentos funcionam, como calcular o recebimento e quais cuidados ajudam a evitar expectativas equivocadas.
O que são os dividendos dos FIIs?
“Dividendos” é uma expressão comum entre investidores de fundos imobiliários. Tecnicamente, porém, esses pagamentos são distribuições de rendimentos ou resultados aos cotistas.
O dinheiro pode vir de aluguéis, juros de títulos imobiliários e ganhos com vendas de ativos. Portanto, nem toda distribuição corresponde a um aluguel recebido pelo fundo.
Além disso, despesas e condições da carteira influenciam os resultados. Assim, dois fundos podem pagar valores diferentes mesmo atuando no mesmo segmento.
Como os dividendos dos FIIs são distribuídos?
O fundo apura seus resultados e divulga as condições do pagamento. Em seguida, os cotistas elegíveis recebem o valor correspondente às suas cotas.
Muitos FIIs fazem distribuições mensais. Entretanto, essa frequência não transforma os pagamentos em renda fixa ou salário garantido.
A regra dos 95% significa rendimento garantido?
Não. A regra de distribuição considera, em termos gerais, pelo menos 95% dos lucros apurados pelo regime de caixa, com base em balanço ou balancete semestral.
Portanto, ela não promete uma taxa sobre o valor investido. Também não significa distribuir 95% de todos os aluguéis, ignorando despesas.
Além disso, o fundo precisa observar as regras aplicáveis à apuração dos resultados.
Quem tem direito ao pagamento?
Primeiro, consulte o comunicado oficial. Ele informa o rendimento por cota, a data-base dos cotistas elegíveis e a data prevista para o crédito.
Depois, confira quando as cotas passam a ser negociadas sem direito àquela distribuição.
Assim, comprar apenas na data do pagamento não garante o recebimento. Por isso, observe o calendário antes de contar com o dinheiro.
Para entender a negociação, confira como funciona a Bolsa de Valores.
Como calcular os dividendos dos FIIs?
Multiplique a quantidade de cotas elegíveis pelo valor anunciado por cota.
Recebimento = cotas elegíveis × rendimento por cota.
Por exemplo, imagine um fundo fictício que anuncie R$ 0,75 por cota:
| Cotas elegíveis | Distribuição hipotética por cota | Valor calculado |
|---|---|---|
| 20 | R$ 0,75 | R$ 15,00 |
| 80 | R$ 0,75 | R$ 60,00 |
| 100 | R$ 0,75 | R$ 75,00 |
Os números são ilustrativos, antes de eventuais descontos aplicáveis. Portanto, não representam um fundo real nem uma previsão para os próximos meses.
Além disso, ter mais cotas aumenta a participação naquela distribuição, mas também amplia o dinheiro exposto aos riscos do investimento.
Por que os pagamentos podem diminuir?
Nos fundos de imóveis, vacância, atrasos e despesas podem reduzir os resultados. Já nos fundos de recebíveis, dificuldades dos devedores merecem atenção.
Além disso, uma distribuição elevada pode incluir ganhos extraordinários. Por exemplo, a venda de um imóvel pode gerar recursos que não se repetirão mensalmente.
Por isso, leia os relatórios e compare vários períodos. Em seguida, investigue se os resultados sustentam os pagamentos.
Receber rendimentos significa ter lucro?
Não necessariamente. Mesmo com depósitos na conta, o preço das cotas pode cair.
Portanto, avalie o retorno total, considerando recebimentos e variação da posição. Além disso, observe custos e tributos aplicáveis.
Essa análise complementa o artigo sobre qual investimento rende mais.
Também evite presumir isenção universal. O tratamento tributário depende das condições legais e da situação do investidor.
Como acompanhar os dividendos dos FIIs?
Primeiro, registre os pagamentos anunciados e recebidos. Depois, confira o extrato e os informes disponibilizados pela instituição.
Além disso, acompanhe a carteira e os comunicados relevantes. Não escolha um fundo apenas porque ele pagou mais no último mês.
Por fim, mantenha margem no orçamento para distribuições menores. Os dividendos dos FIIs podem complementar a renda, mas permanecem ligados aos riscos da renda variável.
Continue acompanhando o Movimento Acredita Operador para entender os investimentos e organizar suas decisões financeiras com mais clareza.
Você recebe R$ 80 de um fundo imobiliário e pensa: “Meu investimento deu lucro”. No entanto, suas cotas podem ter perdido R$ 200 de valor no mesmo período.
Por isso, descobrir quanto rende um FII exige olhar além do depósito na conta.
Neste artigo, você aprenderá a calcular os pagamentos e interpretar os percentuais. Além disso, verá como considerar a cotação para avaliar o resultado completo.
Quanto rende um FII por mês?
Não existe uma taxa mensal fixa para todos os fundos. Na prática, o pagamento depende da carteira, dos resultados e das despesas.
Nos fundos de imóveis, as receitas podem vir de aluguéis e vendas de propriedades. Por outro lado, nos fundos de recebíveis, podem vir dos pagamentos de títulos imobiliários.
Além disso, muitos FIIs distribuem mensalmente, mas os valores podem mudar. Portanto, o último pagamento não representa uma promessa para o próximo mês.
Como calcular quanto rende um FII?
Para calcular uma distribuição anunciada, multiplique o rendimento por cota pela quantidade de cotas elegíveis.
Valor a receber = rendimento por cota × cotas elegíveis.
Por exemplo, imagine um fundo fictício que anuncie R$ 0,80 por cota:
| Quantidade de cotas | Distribuição hipotética | Valor calculado |
|---|---|---|
| 10 | R$ 0,80 por cota | R$ 8,00 |
| 50 | R$ 0,80 por cota | R$ 40,00 |
| 100 | R$ 0,80 por cota | R$ 80,00 |
Os números são ilustrativos, antes de eventuais descontos aplicáveis. Portanto, não representam um fundo real nem uma previsão.
Além disso, consulte o comunicado para confirmar quais cotistas têm direito ao pagamento.
Como transformar o pagamento em percentual?
Primeiro, divida o rendimento por cota pelo preço considerado. Em seguida, multiplique o resultado por 100.
Se a distribuição hipotética for de R$ 0,80 e o preço utilizado for R$ 100, teremos:
R$ 0,80 ÷ R$ 100 × 100 = 0,8%.
Assim, aquele pagamento equivale a 0,8% daquele preço. No entanto, isso não significa rendimento contratado de 0,8% todos os meses.
O que o dividend yield mostra?
O dividend yield relaciona os rendimentos por cota de um período ao preço utilizado no cálculo.
Por isso, compare números que considerem o mesmo intervalo e a mesma metodologia. Além disso, confira se houve pagamentos extraordinários.
Uma queda da cotação também pode elevar o indicador sem aumentar as distribuições. Consequentemente, um percentual maior não torna o fundo automaticamente melhor.
Quanto rende um FII considerando a cotação?
Para avaliar o retorno total, considere os recebimentos e a variação do valor das cotas.
Um exemplo de retorno total
Por exemplo, imagine uma pessoa que comprou 100 cotas por R$ 100 cada. O investimento inicial foi de R$ 10 mil.
Durante o período, ela recebeu R$ 80. Entretanto, a cotação caiu para R$ 98, deixando sua posição avaliada em R$ 9.800.
Nesse caso, a conta seria:
R$ 9.800 + R$ 80 − R$ 10.000 = −R$ 120.
Portanto, o resultado econômico seria negativo em 1,2%, antes de custos e tributos.
Se ela não vendeu, a queda representa uma desvalorização da posição. Ainda assim, esse valor permanece sujeito a novas oscilações.
Por isso, receber rendimentos não comprova, sozinho, um resultado positivo. Veja também como comparar qual investimento rende mais.
Por que o rendimento pode diminuir?
Imóveis vazios, atrasos de inquilinos e despesas podem reduzir os resultados. Da mesma forma, dificuldades dos devedores afetam fundos de recebíveis.
Além disso, um pagamento elevado pode incluir receitas que não se repetirão. Por exemplo, a venda de um imóvel pode gerar um ganho pontual.
Portanto, leia os relatórios e investigue a origem do dinheiro. Depois, avalie concentração, gestão e liquidez.
Para entender as negociações, confira como funciona a Bolsa de Valores.
Como analisar antes de investir?
Primeiro, separe pagamento por cota, percentual distribuído e retorno total. Em seguida, confira custos, tratamento tributário e riscos.
Além disso, evite tratar o último pagamento multiplicado por 12 como renda anual garantida.
Entender quanto rende um FII exige acompanhar os resultados ao longo do tempo. Por fim, relacione essa análise ao seu orçamento e aos seus objetivos.
Continue acompanhando o Movimento Acredita Operador para conhecer os investimentos e organizar suas decisões financeiras com mais clareza.
Você prefere receber rendimentos ou ver seu patrimônio crescer? Essa pergunta costuma aparecer na comparação entre FIIs ou ações, mas esconde uma simplificação: os dois investimentos podem distribuir resultados, valorizar e também gerar perdas.
Portanto, escolher exige olhar além do último pagamento ou da ação que mais subiu.
A seguir, entenda as diferenças e descubra quais perguntas fazer antes de colocar seu dinheiro em qualquer uma dessas alternativas.
FIIs ou ações: o que você compra?
Ao comprar uma ação, você adquire uma participação em uma empresa. Assim, seu investimento fica ligado aos resultados, às perspectivas e aos riscos daquele negócio.
Se precisar revisar esse conceito, confira o que é uma ação.
Já um FII reúne recursos para investir no setor imobiliário. Ao adquirir cotas, você participa do patrimônio do fundo, conforme sua estratégia.
Essa carteira pode incluir imóveis físicos, títulos imobiliários ou outros ativos permitidos. Portanto, nem todo FII recebe dinheiro principalmente de aluguéis.
Quais são as principais diferenças?
A comparação abaixo ajuda a organizar os conceitos. Porém, cada empresa e cada fundo possuem características próprias.
| Critério | FIIs | Ações |
|---|---|---|
| Participação | No patrimônio de um fundo imobiliário | No capital de uma empresa |
| Atividade principal | Estratégia ligada ao setor imobiliário | Negócio da companhia |
| Recebimentos | Distribuições conforme resultados e regras do fundo | Proventos conforme resultados e decisões da empresa |
| Acompanhamento | Carteira, gestão, receitas e despesas | Operações, gestão, lucros e endividamento |
| Preço | Cotas podem subir ou cair | Ações podem subir ou cair |
Além disso, ambos exigem atenção à liquidez: as condições para vender podem mudar conforme o ativo e o mercado.
FIIs ou ações: como funcionam os rendimentos?
Muitos FIIs distribuem rendimentos mensalmente. No entanto, os valores e a continuidade não são garantidos.
Nas ações, a frequência dos proventos depende das condições e das decisões de cada companhia. Algumas distribuem parte relevante dos lucros; outras direcionam mais recursos à expansão.
Por isso, receber com maior frequência não significa necessariamente obter um resultado melhor.
Olhe para o retorno total
Imagine dois investimentos fictícios. Um distribui mais dinheiro, mas sofre uma queda maior no preço. O outro distribui menos e apresenta uma variação diferente.
Para comparar, você precisa considerar tanto os recebimentos quanto a mudança no valor da posição.
Além disso, custos e tributos afetam o resultado líquido. Essa análise complementa o artigo sobre qual investimento rende mais.
Quais riscos você precisa avaliar?
Nos FIIs de imóveis físicos, vacância e atraso de aluguéis podem reduzir receitas. Já nos fundos de recebíveis, a capacidade de pagamento dos devedores merece atenção.
Nas empresas, concorrência, endividamento, gestão e mudanças na demanda podem afetar os resultados.
Além disso, juros e condições econômicas influenciam os dois mercados.
Portanto, não trate fundos imobiliários como renda fixa nem suponha que toda ação apresenta o mesmo risco.
Um exemplo prático
Um FII com vários imóveis pode depender muito de um único inquilino. Da mesma forma, uma empresa pode concentrar suas vendas em poucos clientes.
Embora sejam estruturas diferentes, ambos apresentam dependências que precisam ser investigadas.
Assim, a análise deve chegar aos negócios e contratos por trás do investimento.
É preciso escolher apenas uma alternativa?
Não. FIIs e ações podem coexistir na carteira, conforme seu perfil e seus objetivos.
Porém, combinar categorias não garante diversificação suficiente. Um fundo de shoppings e ações de empresas do varejo, por exemplo, podem compartilhar parte dos riscos ligados ao consumo.
Além disso, não existe uma proporção ideal para todas as pessoas.
Comece avaliando sua reserva de emergência, o prazo dos objetivos e a capacidade de enfrentar perdas.
Como decidir entre FIIs ou ações?
Antes de investir, responda:
- Entendo de onde vêm os resultados?
- Conheço os principais riscos?
- Consigo acompanhar os relatórios?
- Posso enfrentar uma queda sem comprometer despesas essenciais?
- Esse investimento aumenta alguma concentração?
Depois, compare preço, custos, liquidez e regras tributárias.
Escolher entre FIIs ou ações depende da sua realidade e da qualidade de cada investimento. Nenhuma categoria garante renda constante ou crescimento do patrimônio.
Continue acompanhando o Movimento Acredita Operador para entender os investimentos e organizar suas decisões financeiras com mais clareza.


Dividendos dos FIIs: como funcionam os pagamentos

Quanto rende um FII? Veja como calcular

FIIs ou ações: diferenças e como comparar

Como comprar FIIs: passo a passo para começar

Como ganhar aluguel com FIIs: entenda os rendimentos

O que é FII? Entenda como funcionam os fundos imobiliários

Como investir em ETFs: passo a passo para começar

ETF paga dividendos? Entenda antes de investir

Interpretando Indicadores Técnicos: Aprimore Sua Estratégia de Trading

As 30 Melhores Ações que Pagam Dividendos no Brasil: Análise das Principais Empresas para Maximizar a Rentabilidade em 2025

Ibovespa Entre 150 e 180 Mil Pontos: Análise Técnica dos Principais Suportes e Resistências para 2026

Contratos Futuros de Bitcoin na B3 em 2025: Estrutura, Custos por Contrato e Estratégias de Entrada

Setores-Chave da Bolsa Brasileira em 2025: Onde Estão as Melhores Oportunidades?

Liquidez em Opções: Top 5 ações com maior volume para estratégias de PUT

Setores Promissores na Bolsa Brasileira para 2025

Gerenciamento de Risco no Day Trade: A Estratégia da Planilha 3% e a Busca Consistente por Pontos

Sharks Investment School: Invista em Conhecimento e Transforme sua Vida Financeira

Desmistificando o Day Trading: Um Guia para Iniciantes

Mercado à Vista: Um Guia para Iniciantes e Estrategistas
Gerenciamento de Risco no Day Trade: A Estratégia da Planilha 3% e a Busca Consistente por Pontos

Charlles Nader e a Sharks Investments School

Desvendando as Linhas de Tendência: LTA e LTB para Iniciantes
-
 Análise Técnica1 ano atrás
Interpretando Indicadores Técnicos: Aprimore Sua Estratégia de Trading
-
 Mercado Nacional2 anos atrás
As 30 Melhores Ações que Pagam Dividendos no Brasil: Análise das Principais Empresas para Maximizar a Rentabilidade em 2025
-
 Análise Técnica11 meses atrás
Ibovespa Entre 150 e 180 Mil Pontos: Análise Técnica dos Principais Suportes e Resistências para 2026
-
 Mercado Nacional1 ano atrás
Contratos Futuros de Bitcoin na B3 em 2025: Estrutura, Custos por Contrato e Estratégias de Entrada
-
 Mercado Nacional2 anos atrás
Setores-Chave da Bolsa Brasileira em 2025: Onde Estão as Melhores Oportunidades?
-
 Mercado Nacional1 ano atrás
Liquidez em Opções: Top 5 ações com maior volume para estratégias de PUT
-
 Mercado Nacional1 ano atrás
Setores Promissores na Bolsa Brasileira para 2025
-
 Profissão Trader2 anos atrás
Gerenciamento de Risco no Day Trade: A Estratégia da Planilha 3% e a Busca Consistente por Pontos