

Profissão Trader
Quanto tempo demora para ficar rico? Entenda o que realmente importa


Quanto tempo demora para ficar rico? Essa pergunta chama atenção porque parece permitir uma resposta simples: cinco, dez, vinte anos.
Na prática, não existe um prazo garantido.
Além disso, “ser rico” pode representar coisas diferentes. Para uma pessoa, significa alcançar determinado patrimônio. Para outra, significa ter segurança financeira, liberdade de escolha ou uma renda suficiente para manter determinado padrão de vida.
Por isso, em vez de procurar uma data para enriquecer, pode ser mais útil entender quais fatores ajudam na construção de patrimônio.
Não existe um prazo para ficar rico
Nenhum investimento consegue determinar exatamente quando alguém ficará rico.
O resultado financeiro depende de diversas variáveis, como renda, despesas, capacidade de poupar, valor dos aportes, tempo, riscos assumidos e desempenho dos investimentos.
Além disso, imprevistos acontecem.
Uma pessoa pode aumentar a renda ao longo da carreira. Por outro lado, também pode enfrentar períodos de desemprego ou despesas inesperadas.
Portanto, qualquer promessa de enriquecimento em determinado prazo merece cuidado.
O que significa ser rico para você?
Antes de pensar no tempo, vale definir o objetivo.
Imagine duas pessoas.
Uma deseja construir uma reserva, comprar uma casa e ter tranquilidade para lidar com imprevistos.
Outra quer acumular patrimônio suficiente para não depender mais da renda do trabalho.
São objetivos diferentes. Consequentemente, exigem valores, estratégias e prazos diferentes.
Por isso, transforme uma ideia vaga como “quero ficar rico” em metas mais concretas.
Por exemplo:
- construir uma reserva de emergência;
- eliminar dívidas;
- aumentar a renda;
- investir regularmente;
- acumular patrimônio para objetivos de longo prazo.
Dessa forma, fica mais fácil acompanhar o progresso.
Construir patrimônio depende de quanto você consegue guardar
A renda importa, mas não conta toda a história.
Se alguém ganha mais e gasta tudo, sobra pouco para construir patrimônio. Por outro lado, simplesmente cortar despesas também possui limites.
Por isso, dois movimentos podem ser importantes: controlar gastos e buscar aumentar a capacidade de gerar renda.
Conforme a diferença entre o que entra e o que sai aumenta, existe mais espaço para poupar e investir.
Entretanto, isso não significa viver apenas para economizar.
O planejamento precisa ser sustentável e compatível com sua realidade.
O tempo pode ser um aliado
Na construção de patrimônio, começar mais cedo pode oferecer uma vantagem: mais tempo.
Quando os rendimentos de um investimento permanecem aplicados, eles podem passar a participar da geração de novos rendimentos. Esse mecanismo está relacionado aos juros compostos.
No entanto, juros compostos não são uma fórmula mágica.
O resultado depende da rentabilidade efetivamente obtida, dos aportes, dos custos, da tributação e dos riscos envolvidos.
Além disso, retornos futuros não são garantidos.
Portanto, o tempo pode ajudar, mas não substitui planejamento.
Os aportes também fazem diferença
É comum concentrar toda a atenção em encontrar um investimento com alta rentabilidade.
Porém, a quantidade de dinheiro que você consegue acumular e investir ao longo do tempo também influencia a construção do patrimônio.
Imagine alguém que começa com pouco, mas consegue fazer aportes frequentes dentro do orçamento.
Conforme sua renda aumenta, essa pessoa pode revisar o planejamento e, quando possível, aumentar os valores investidos.
Assim, o processo não depende somente do primeiro aporte.
Ele é construído ao longo dos anos.

Ganhar mais pode acelerar o processo?
Aumentar a renda pode ampliar a capacidade de poupar e investir, desde que as despesas não cresçam na mesma proporção.
Por isso, educação financeira não trata apenas de cortar gastos.
Desenvolvimento profissional, qualificação e novas fontes legítimas de renda também podem fazer parte do planejamento.
Entretanto, uma renda maior não garante riqueza.
Sem organização, o aumento dos ganhos pode ser acompanhado por um aumento equivalente — ou até maior — das despesas.
Por isso, renda e gestão financeira precisam caminhar juntas.
Cuidado com os atalhos para ficar rico
A vontade de acelerar o processo pode levar a riscos desnecessários.
Promessas de ganhos rápidos, retornos garantidos ou oportunidades “imperdíveis” merecem atenção.
Quanto maior a expectativa de retorno, mais importante é entender os riscos envolvidos.
Além disso, não utilize dinheiro destinado às despesas essenciais ou à reserva de emergência para tentar acelerar o enriquecimento.
Construir patrimônio não deveria colocar sua estabilidade financeira em risco.
Um caminho mais realista
Em vez de perguntar apenas quanto tempo demora para ficar rico, você pode organizar o processo em etapas:
- Entenda quanto ganha e quanto gasta.
- Organize dívidas e juros.
- Construa uma reserva para emergências.
- Defina objetivos financeiros claros.
- Crie espaço no orçamento para poupar.
- Estude antes de investir.
- Faça aportes compatíveis com sua realidade.
- Busque formas responsáveis de aumentar sua renda.
- Revise seus objetivos periodicamente.
Esse caminho não oferece uma data para ficar rico.
Porém, ajuda a transformar uma expectativa distante em ações que podem ser acompanhadas.
Afinal, quanto tempo demora para ficar rico?
Não existe uma resposta universal.
O tempo necessário depende do que você considera riqueza, do patrimônio desejado, da renda, das despesas, dos aportes, dos investimentos e de acontecimentos que não podem ser previstos.
Por isso, tome cuidado com qualquer fórmula que prometa riqueza em poucos meses ou anos.
Mais importante do que estabelecer uma data é construir uma vida financeira organizada.
Defina objetivos, acompanhe seu patrimônio, aumente seu conhecimento e faça escolhas conscientes.
A construção de patrimônio costuma ser um processo. E quanto melhor você entende esse processo, menos precisa depender de promessas de atalhos.
Entender como montar carteira de dividendos exige olhar além das empresas que mais pagaram recentemente. O objetivo é reunir investimentos compatíveis com sua realidade e avaliar a capacidade dos negócios de continuar distribuindo resultados.
Dividendos são parcelas dos lucros destinadas aos acionistas. No entanto, seus valores e sua frequência podem mudar.
Neste artigo, o foco está em uma carteira de ações. Se você está começando, vale conhecer primeiro o que é uma ação e como funciona essa participação nas empresas.
1. Defina o objetivo da carteira
Você pretende usar os dividendos para complementar a renda ou reinvesti-los para ampliar o patrimônio?
Essa resposta ajuda a organizar o planejamento. Além disso, considere seu prazo, suas despesas e sua capacidade de enfrentar perdas.
Antes de comprar ações, organize a reserva de emergência. Como as cotações oscilam, essa carteira não deve substituir o dinheiro destinado a imprevistos.
Também não conte com pagamentos fixos todos os meses. Mesmo empresas com histórico de distribuição podem reduzir os valores ou interromper pagamentos.
2. Analise a empresa antes do dividendo
Uma carteira de dividendos depende da saúde dos negócios que a compõem. Por isso, investigue como cada empresa ganha dinheiro e quais riscos enfrenta.
Observe os resultados de vários períodos, o endividamento e a geração de caixa. Além disso, leia os comunicados e a política de distribuição na área de Relações com Investidores da companhia.
O dividend yield não conta tudo
O dividend yield relaciona os dividendos por ação de um período ao preço da ação considerado no cálculo.
No entanto, um percentual elevado pode refletir uma queda da cotação ou um pagamento extraordinário. Portanto, não significa necessariamente uma oportunidade.
Verifique a origem dos pagamentos
Procure entender se a distribuição veio da atividade habitual ou de um evento pontual, como a venda de um ativo.
O payout, proporção do lucro distribuída, também ajuda na análise. Porém, deve ser interpretado junto ao caixa e às necessidades de investimento da empresa.
3. Diversifique e defina limites
Concentrar o patrimônio em uma única companhia aumenta a dependência daquele negócio. Por isso, avalie empresas com atividades e riscos diferentes.
Ter várias ações do mesmo setor, por outro lado, pode manter uma concentração relevante.
Defina limites de participação por empresa e setor conforme seu perfil e planejamento. Não existe um número universal de ações ou um percentual adequado para todos.
Além disso, considere a carteira de dividendos dentro do conjunto dos seus investimentos. Diversificar reduz determinados riscos, mas não elimina a possibilidade de perdas.
4. Planeje os aportes e o reinvestimento
Estabeleça um valor de aporte compatível com o orçamento. Depois, avalie onde esse dinheiro faz sentido, considerando preço, qualidade das empresas e distribuição da carteira.
Reinvestir dividendos pode ampliar a quantidade de ativos. Entretanto, não garante crescimento do patrimônio nem exige comprar novamente a empresa que realizou o pagamento.
Por exemplo, se uma companhia já concentra uma parcela elevada da carteira, direcionar automaticamente todos os recebimentos para ela aumenta essa dependência.
Assim, cada novo aporte merece análise.
5. Acompanhe resultados e revise a carteira
Crie uma rotina para acompanhar os balanços e os comunicados relevantes. Observe mudanças nos lucros, nas dívidas, na gestão e na capacidade de distribuir resultados.
Além disso, registre os dividendos recebidos e confira custos e tributos aplicáveis. Não presuma que todo pagamento será isento.
Avalie também o retorno total: receber dividendos não impede que a ação perca valor. Essa visão complementa o que explicamos sobre qual investimento rende mais.
Como começar na prática?
Antes da primeira compra, prepare uma lista de empresas para estudar. Registre como ganham dinheiro, seus riscos e as dúvidas que ainda precisam de resposta.
Depois, estabeleça critérios de seleção e limites de concentração. Você pode concluir que precisa aprender mais antes de investir.
Saber como montar carteira de dividendos envolve planejamento, análise e acompanhamento. Nenhuma seleção garante renda constante ou preservação do capital.
Continue acompanhando o Movimento Acredita Operador para entender os investimentos e construir decisões financeiras com mais conhecimento.
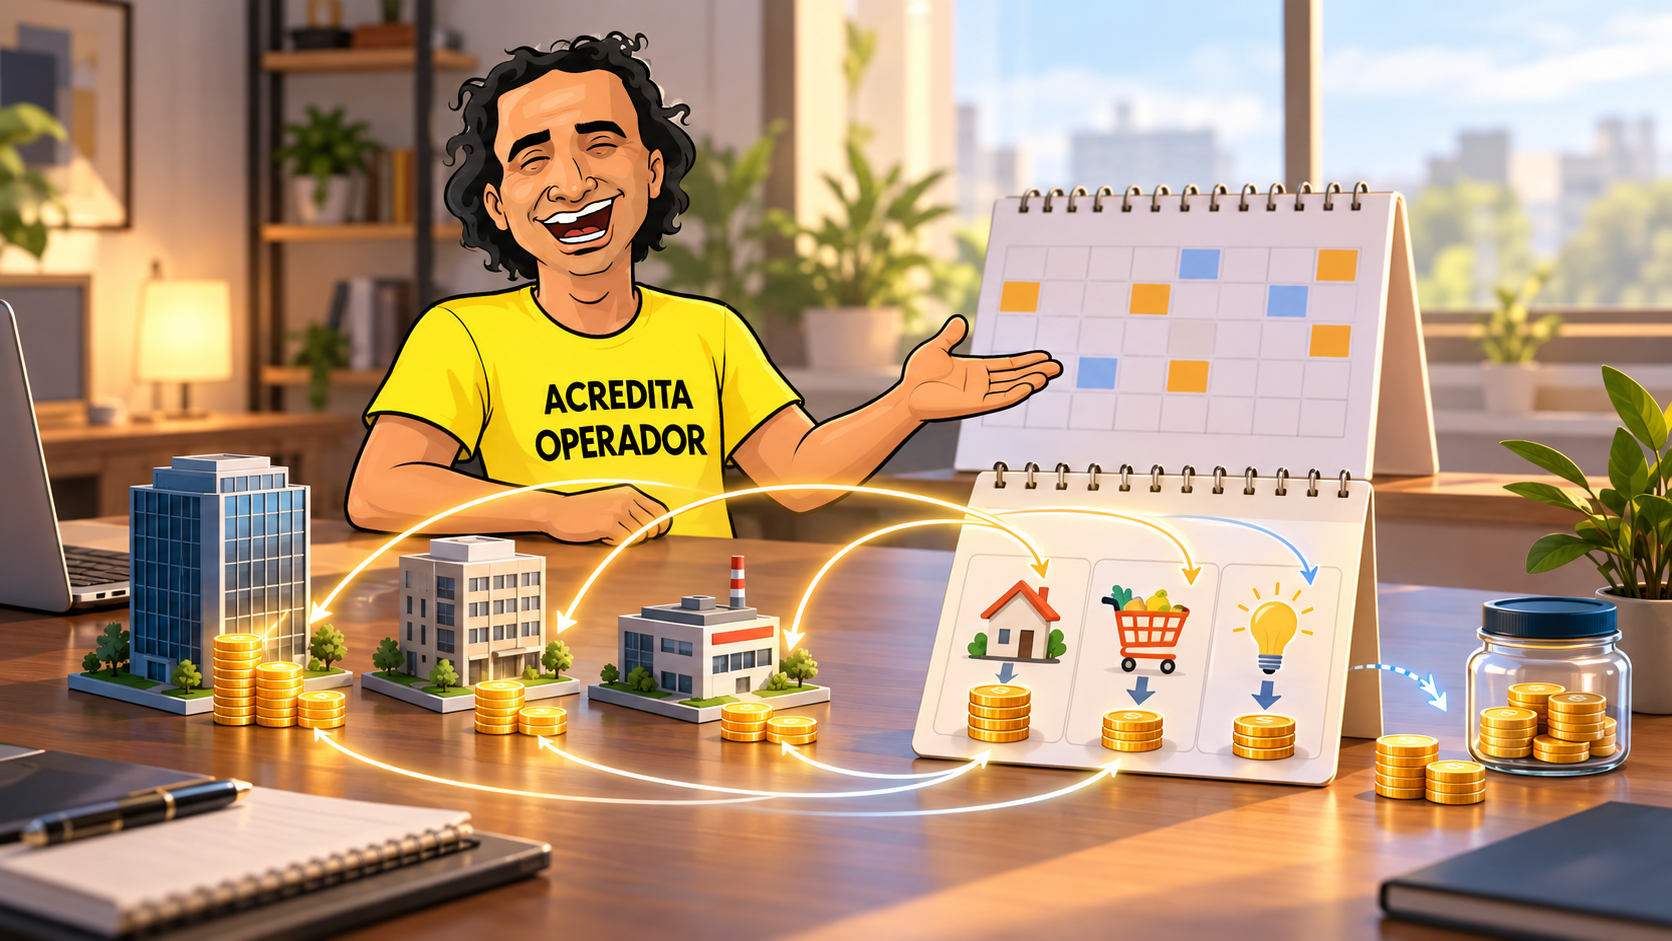
Viver de dividendos significa utilizar os lucros distribuídos pelas empresas para pagar suas despesas. Mas quanto isso rende? Não existe um valor fixo: a renda depende do patrimônio, das empresas e dos pagamentos realizados.
Além disso, dividendos podem diminuir ou ser suspensos. Portanto, transformar esse objetivo em planejamento exige mais do que escolher ações que pagaram bem recentemente.
Se você está começando, entender o que é uma ação ajuda a compreender sua participação nos resultados de uma empresa.
Quanto rende uma carteira de dividendos?
Uma estimativa simples relaciona o patrimônio a uma taxa anual hipotética de distribuição.
Renda anual estimada = patrimônio considerado × taxa anual de dividendos.
Por exemplo, R$ 100 mil com uma distribuição hipotética de 6% representariam R$ 6 mil brutos no ano. Dividindo por 12, a média seria de R$ 500 mensais.
No entanto, essa divisão não significa receber R$ 500 todos os meses. Os pagamentos seguem os calendários das empresas.
Além disso, os 6% são apenas uma hipótese didática, não uma previsão ou taxa garantida.
O que significa dividend yield?
O dividend yield relaciona os dividendos por ação de determinado período ao preço da ação considerado no cálculo.
Quando usa pagamentos passados, ele descreve o histórico. Portanto, não garante a renda futura.
Um percentual elevado também pode resultar de uma queda forte da cotação ou de uma distribuição extraordinária. Por isso, o indicador precisa de contexto.
Quanto investir para viver de dividendos?
Imagine uma pessoa que deseja uma média de R$ 3 mil mensais, equivalente a R$ 36 mil anuais.
A conta simplificada seria:
Patrimônio estimado = renda anual desejada ÷ taxa anual hipotética.
| Distribuição anual hipotética | Patrimônio para gerar R$ 36 mil brutos por ano |
|---|---|
| 4% | R$ 900 mil |
| 6% | R$ 600 mil |
| 8% | R$ 450 mil |
Esses cenários são matemáticos e não representam carteiras recomendadas. Também desconsideram impostos, custos e reinvestimentos.
Assim, a tabela não define um patrimônio suficiente para abandonar outras fontes de renda. Uma taxa maior na simulação não significa uma alternativa mais segura.
O que pode mudar essa renda?
Pagamentos menores e intervalos sem recebimentos
Os resultados das empresas variam. Por isso, planejar despesas fixas contando com distribuições constantes pode criar dificuldades.
Além disso, receber dividendos não impede perdas na ação. O resultado total inclui tanto os pagamentos quanto a variação do investimento.
Inflação e necessidade de reinvestir
Com o tempo, o custo de vida pode aumentar. Se a renda não acompanhar essa mudança, seu poder de compra diminui.
Reinvestir parte dos recebimentos pode ajudar a ampliar o patrimônio, mas não garante proteção contra a inflação. Portanto, gastar tudo pode tornar o planejamento mais vulnerável.
Esse cuidado também aparece no artigo sobre qual investimento rende mais: o valor recebido não conta toda a história.
Impostos e valor líquido
Desde 2026, dividendos acima de R$ 50 mil no mês, de uma mesma empresa para uma mesma pessoa física residente no Brasil, estão sujeitos, em regra, à retenção de 10% sobre o total.
Além disso, há regras de tributação mínima anual para altas rendas e exceções legais. Portanto, não presuma isenção universal: considere o valor líquido aplicável à sua situação.
Como planejar com mais cuidado?
Comece pelas despesas reais, incluindo gastos anuais e imprevistos. Depois:
- Simule distribuições menores que as esperadas.
- Mantenha uma reserva para períodos sem pagamentos.
- Evite depender de uma única empresa ou setor.
- Considere impostos, inflação e reinvestimentos.
- Revise o planejamento quando sua vida financeira mudar.
Viver de dividendos pode ser um objetivo, mas exige patrimônio e capacidade de lidar com incertezas. Primeiro, organize as contas; depois, avalie quanto da sua renda poderia depender desses pagamentos.
Continue acompanhando o Movimento Acredita Operador para aprender sobre investimentos e construir seu planejamento financeiro com mais clareza.
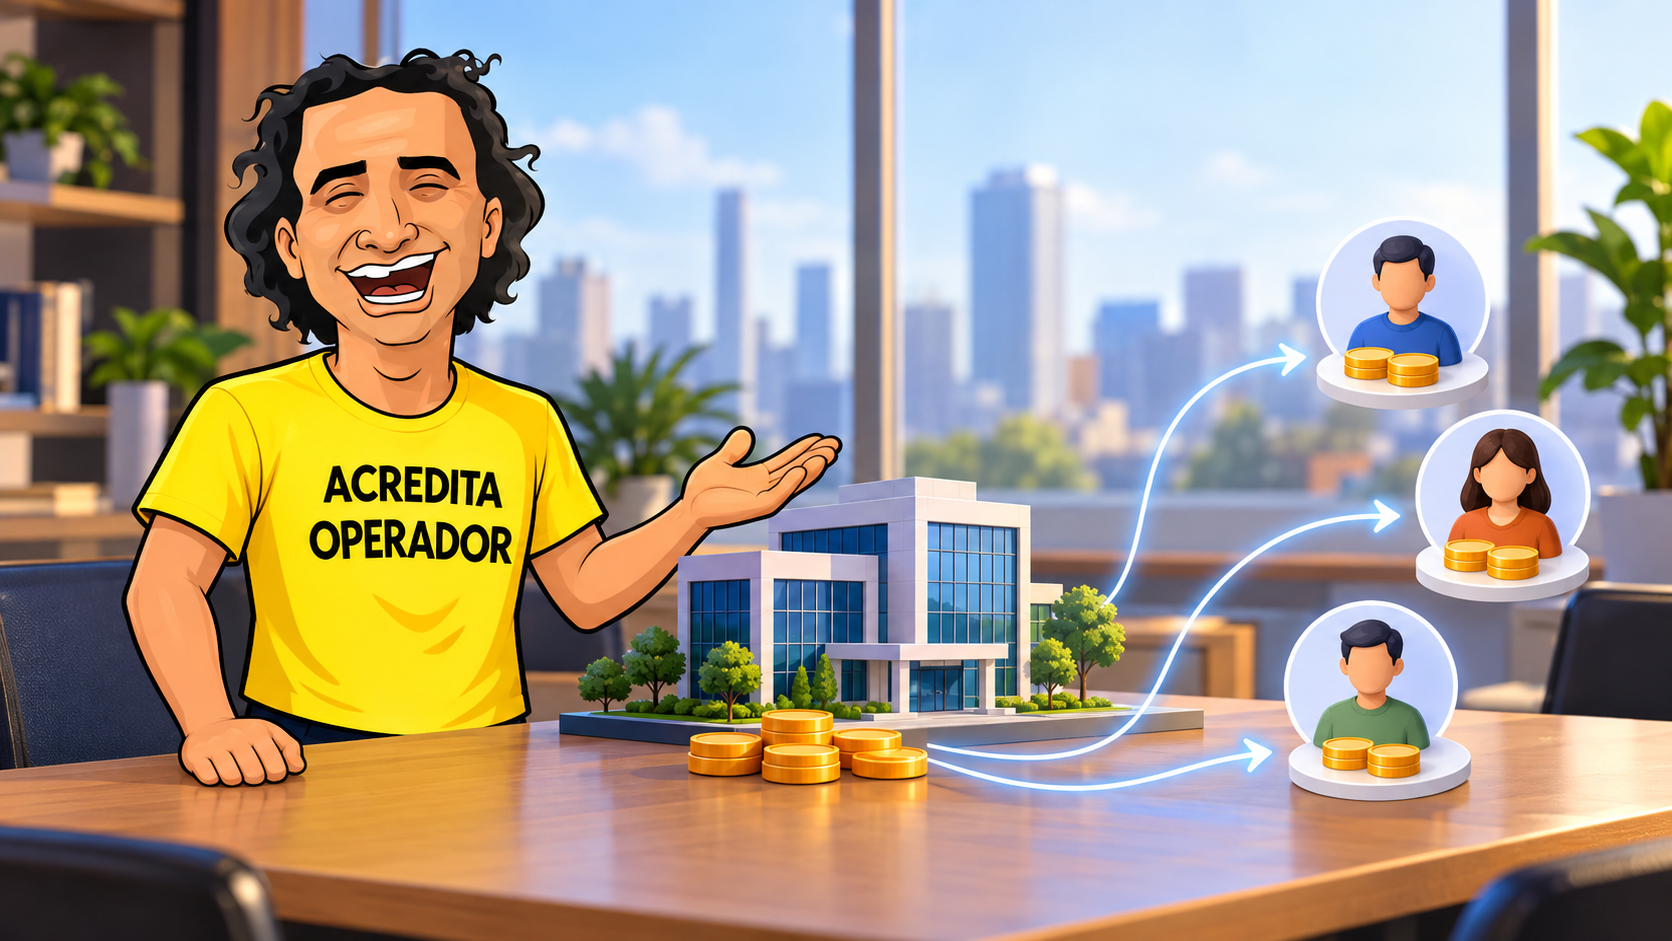
Dividendos são uma parcela dos lucros que uma empresa distribui aos seus acionistas. Assim, quem possui ações pode participar dos resultados do negócio, conforme as regras e as condições de cada distribuição.
No entanto, esse pagamento não funciona como um salário fixo. Os valores e a frequência podem mudar.
Para entender o que são dividendos, vale lembrar que comprar ações significa adquirir uma pequena participação em uma empresa. Se esse conceito ainda é novo, comece pelo artigo sobre o que é uma ação.
Como funcionam os dividendos?
Uma empresa pode destinar parte dos lucros aos acionistas e manter outra parte no negócio, respeitando a legislação e seu estatuto.
O dinheiro mantido pode financiar investimentos, reforçar o caixa ou atender outras necessidades.
Por isso, distribuir mais dividendos não significa automaticamente que uma empresa seja melhor. É necessário avaliar se os pagamentos são compatíveis com sua situação financeira.
Além disso, empresas diferentes possuem políticas de distribuição diferentes. Não existe um calendário mensal obrigatório para todas elas.
Um exemplo simples
Imagine uma empresa fictícia que anuncia um dividendo por ação. Uma pessoa possui dez ações com direito ao pagamento; outra possui vinte da mesma classe.
Nesse caso, a segunda receberá o dobro do valor bruto da primeira. O cálculo considera a quantidade de ações elegíveis e o valor anunciado por ação.
Portanto, o recebimento depende da participação e das condições daquela distribuição.
Quem tem direito a receber?
O comunicado da empresa informa as datas e os critérios. Três expressões merecem atenção:
- Data com: último dia em que a ação é negociada com direito ao dividendo anunciado.
- Data ex: a partir dessa data, novas compras não dão direito àquela distribuição.
- Data de pagamento: dia previsto para o crédito ao investidor.
Assim, comprar na data do pagamento não garante o recebimento. O que importa é ter direito ao provento conforme o calendário divulgado.
Normalmente, o crédito ocorre automaticamente na conta vinculada ao investimento. Além disso, você pode conferir os registros na instituição responsável pela custódia.
Dividendos são dinheiro extra sem risco?
Não. Na data ex, o preço de referência da ação é ajustado para refletir a distribuição. Depois, as negociações continuam sujeitas às oscilações do mercado.
Portanto, comprar apenas para receber dividendos não cria um ganho automático.
O resultado do investimento também depende da variação da ação, dos custos e dos tributos aplicáveis. Para conhecer esse ambiente, confira como funciona a Bolsa de Valores.
Além disso, pagamentos anteriores não garantem pagamentos futuros. Mudanças nos lucros, no caixa e nas necessidades da empresa podem afetar as distribuições.
Dividendos pagam Imposto de Renda?
Não é correto afirmar que todos os dividendos são sempre isentos.
Desde janeiro de 2026, valores superiores a R$ 50 mil no mesmo mês, pagos por uma mesma empresa a uma mesma pessoa física residente no Brasil, estão sujeitos, em regra, à retenção de 10% sobre o total.
Além disso, existe tributação mínima anual para altas rendas, com regras próprias e exceções. Também há condições de transição para determinadas distribuições de lucros anteriores.
Por isso, confira o informe de rendimentos e as regras aplicáveis ao seu caso.
O que observar antes de investir?
Antes de escolher uma ação pelos dividendos, considere:
- A capacidade da empresa de gerar lucro e caixa.
- O nível de endividamento.
- A origem dos pagamentos, inclusive eventos extraordinários.
- O preço da ação e os riscos do negócio.
Além disso, avalie como o investimento se encaixa nos seus objetivos. Como explicamos em qual investimento rende mais, olhar apenas para o rendimento oferece uma visão incompleta.
Entender o que são dividendos ajuda a analisar empresas com mais clareza. Porém, o pagamento é apenas uma parte da decisão.
Continue acompanhando os conteúdos do Movimento Acredita Operador para aprender sobre investimentos e organizar suas escolhas financeiras com mais conhecimento.


Como montar carteira de dividendos: 5 passos para começar

Análise WEGE3: entrada em R$ 53 e atenção à gestão de risco

Viver de dividendos: quanto rende e quanto é preciso investir?

O que são dividendos? Entenda como funcionam

Como escolher uma ação: 7 critérios para analisar antes de investir

DeCripto: quem opera cripto no exterior precisa ficar atento ao prazo de outubro

O que é home broker? Entenda como funciona e para que serve

Como vender ações: passo a passo para entender a operação

As 30 Melhores Ações que Pagam Dividendos no Brasil: Análise das Principais Empresas para Maximizar a Rentabilidade em 2025

Interpretando Indicadores Técnicos: Aprimore Sua Estratégia de Trading

Ibovespa Entre 150 e 180 Mil Pontos: Análise Técnica dos Principais Suportes e Resistências para 2026

Contratos Futuros de Bitcoin na B3 em 2025: Estrutura, Custos por Contrato e Estratégias de Entrada

Setores-Chave da Bolsa Brasileira em 2025: Onde Estão as Melhores Oportunidades?

Liquidez em Opções: Top 5 ações com maior volume para estratégias de PUT

Setores Promissores na Bolsa Brasileira para 2025

Gerenciamento de Risco no Day Trade: A Estratégia da Planilha 3% e a Busca Consistente por Pontos

Sharks Investment School: Invista em Conhecimento e Transforme sua Vida Financeira

Desmistificando o Day Trading: Um Guia para Iniciantes

Mercado à Vista: Um Guia para Iniciantes e Estrategistas
Gerenciamento de Risco no Day Trade: A Estratégia da Planilha 3% e a Busca Consistente por Pontos

Charlles Nader e a Sharks Investments School

Desvendando as Linhas de Tendência: LTA e LTB para Iniciantes
-
 Mercado Nacional1 ano atrás
As 30 Melhores Ações que Pagam Dividendos no Brasil: Análise das Principais Empresas para Maximizar a Rentabilidade em 2025
-
 Análise Técnica1 ano atrás
Interpretando Indicadores Técnicos: Aprimore Sua Estratégia de Trading
-
 Análise Técnica9 meses atrás
Ibovespa Entre 150 e 180 Mil Pontos: Análise Técnica dos Principais Suportes e Resistências para 2026
-
 Mercado Nacional1 ano atrás
Contratos Futuros de Bitcoin na B3 em 2025: Estrutura, Custos por Contrato e Estratégias de Entrada
-
 Mercado Nacional2 anos atrás
Setores-Chave da Bolsa Brasileira em 2025: Onde Estão as Melhores Oportunidades?
-
 Mercado Nacional1 ano atrás
Liquidez em Opções: Top 5 ações com maior volume para estratégias de PUT
-
 Mercado Nacional1 ano atrás
Setores Promissores na Bolsa Brasileira para 2025
-
 Profissão Trader2 anos atrás
Gerenciamento de Risco no Day Trade: A Estratégia da Planilha 3% e a Busca Consistente por Pontos