
Profissão Trader
Desvendando o Trader Sísifo: Como a Mitologia Grega Ilumina seus Erros no Mercado Financeiro


Desvendando o Trader Sísifo com a Sabedoria da Mitologia Grega
Trader Sísifo: Domine suas Emoções com a Mitologia Grega
A mitologia grega, rica em arquétipos e narrativas atemporais, oferece insights profundos sobre a natureza humana e seus desafios. No contexto do mercado financeiro, a lenda de Sísifo se revela uma metáfora poderosa para compreendermos os ciclos repetitivos e frustrantes que muitos traders enfrentam. Este artigo explora como essa antiga história pode iluminar padrões de comportamento autodestrutivos, ajudando você a identificar e superar os erros emocionais que sabotam seu sucesso no trading. Ao mergulharmos na figura do “Trader Sísifo”, desvendaremos as armadilhas psicológicas que nos impedem de alcançar resultados consistentes e aprenderemos a aplicar a sabedoria da mitologia grega para construir uma jornada de trading mais consciente e lucrativa.
A Insanidade da Repetição e o Mito de Sísifo no Trading
Trader Sísifo: Domine suas Emoções com a Mitologia Grega
A célebre definição de insanidade de Einstein ressoa profundamente no universo do trading. Persistir em estratégias falhas, esperando resultados diferentes, é uma armadilha comum. A mitologia grega, através da punição de Sísifo, ilustra essa futilidade de forma vívida. Condenado a rolar uma pedra eternamente montanha acima, apenas para vê-la tombar repetidamente, Sísifo personifica a frustração da repetição sem aprendizado.
No mercado financeiro, essa dinâmica se manifesta quando traders insistem em abordagens que historicamente não trouxeram sucesso. Seja apegando-se a uma estratégia específica que não se adapta às mudanças do mercado ou repetindo erros de gerenciamento de risco, a falta de análise e ajuste contínuos transforma o trader em um moderno Sísifo, fadado a um ciclo de esforço e desapontamento.
As Convicções Arraigadas: Inimigas do Trader Racional
Trader Sísifo: Domine suas Emoções com a Mitologia Grega
Assim como as artimanhas de Sísifo o levaram à sua punição, as convicções inflexíveis podem ser os maiores inimigos de um trader. A teimosia em manter uma posição perdedora por pura esperança ou o apego a uma narrativa de mercado desatualizada podem gerar decisões emocionais prejudiciais.
Pensamentos como:
- “…e se eu…”
- “…vou levando o trade até onde der…”
- “…eu tenho certeza de pra onde vai o preço…”
Essas são armadilhas mentais que obscurecem a análise objetiva e impedem o trader de tomar decisões racionais baseadas em sua estratégia e no gerenciamento de risco. A emoção, alimentada por essas convicções, assume o controle, transformando a negociação em uma batalha de vontades com o mercado, uma luta que, invariavelmente, o trader perde.
A Ausência de Técnica na Saída: O Ponto Cego do Trader Sísifo
Trader Sísifo: Domine suas Emoções com a Mitologia Grega
O texto destaca a importância crucial de definir pontos de saída nas negociações, equiparando sua relevância à técnica de entrada. A analogia com Sísifo se torna ainda mais pertinente quando no esforço de encontrar uma boa oportunidade de entrada (empurrar a pedra) se torna inútil se não houver uma estratégia clara para sair da operação no momento certo (evitar que a pedra role para baixo).
A falta de técnica na saída muitas vezes decorre da crença de que permanecer na operação por mais tempo maximizará os lucros. No entanto, essa mentalidade ignora a volatilidade do mercado e a possibilidade de reversões inesperadas. O medo de perder um ganho potencial (mesmo que não realizado) frequentemente impede o trader de encerrar posições lucrativas no momento ideal, levando a perdas significativas ou à erosão dos lucros conquistados.
O “Efeito Sísifo” nas Decisões de Saída Parcial
Trader Sísifo: Domine suas Emoções com a Mitologia Grega
A prática de realizar saídas parciais, quando desvinculada de um plano de gerenciamento de risco bem estruturado, também pode se configurar como um “efeito Sísifo”. A intenção de “controlar-se” e “levar o trade até onde der” pode, na verdade, comprometer a rentabilidade da operação a longo prazo.
Realizar saídas parciais aleatoriamente, sem considerar fatores como alvos de lucro definidos, níveis de suporte e resistência ou a evolução do preço em relação à estratégia, pode resultar em:
- Lucros totais menores: Ao retirar parte da posição prematuramente, o trader limita seu potencial de ganho máximo.
- Aumento dos custos de transação: Saídas parciais frequentes elevam os custos operacionais.
- Dificuldade em manter a disciplina: A decisão de sair parcialmente baseada na emoção pode levar a inconsistências na execução da estratégia.
Assim como Sísifo nunca alcança seu objetivo, o trader que opera saídas parciais de forma inadequada pode se ver em um ciclo de pequenos lucros frustrados e oportunidades perdidas.
A Emoção Sobrepujando a Razão: O Enredo da Tragédia no Trading
Trader Sísifo: Domine suas Emoções com a Mitologia Grega
O texto enfatiza um ponto crucial: no trading, a emoção tem o potencial de dominar a razão, a técnica e a lógica, muitas vezes, sem que o trader perceba a magnitude desse desvio. Medo, ganância, esperança e frustração são sentimentos intensos que podem nublar o julgamento e levar a decisões impulsivas e contrárias à estratégia estabelecida.
Quando as emoções assumem o controle, o trader pode:
- Fechar posições lucrativas prematuramente por medo de perder os ganhos.
- Manter posições perdedoras por mais tempo do que o planejado por esperança de recuperação.
- Aumentar o tamanho das posições após uma sequência de ganhos por excesso de confiança.
- Buscar vingança no mercado após uma perda, realizando operações impulsivas para tentar recuperar o capital perdido rapidamente.
Essas ações, motivadas pela emoção e não pela análise técnica, transformam o trading em um jogo de azar, onde a probabilidade de sucesso diminui drasticamente. O trader se torna refém de seus próprios sentimentos, repetindo erros e se afastando de seus objetivos financeiros.
Identificando Padrões Autodestrutivos: O Primeiro Passo para a Libertação
Trader Sísifo: Domine suas Emoções com a Mitologia Grega
Assim como a lenda de Sísifo oferece insights profundos para compreender padrões de comportamentos, o trader precisa analisar seus próprios padrões de pensamento e comportamento para identificar as “pedras” que o aprisionam no ciclo de Sísifo. Reconhecer as situações em que a emoção prevalece sobre a razão é o primeiro passo para quebrar esse ciclo.
Alguns sinais de que você pode estar preso no “efeito Sísifo” no trading incluem:
- Resultados financeiros inconsistentes, apesar de uma estratégia com alto índice de acerto.
- Sentimentos de frustração e exaustão após as sessões de trading.
- Dificuldade em seguir seu plano de trading predefinido.
- Arrependimento frequente após tomar decisões de negociação.
- A sensação de estar sempre “quase lá”, mas nunca alcançando seus objetivos financeiros.
Ao reconhecer esses padrões, o trader pode começar a implementar estratégias para mitigar a influência das emoções e tomar decisões mais racionais e alinhadas com seus objetivos de longo prazo.
Estratégias para Romper o Ciclo de Sísifo no Trading
Trader Sísifo: Domine suas Emoções com a Mitologia Grega
Libertar-se do ciclo de Sísifo no trading exige autoconsciência, disciplina e a implementação de estratégias concretas. Aqui estão algumas abordagens que podem ajudar:
- Desenvolva um Plano de Trading Detalhado: Um plano bem definido, que inclua critérios claros de entrada e, crucialmente, de saída (stop loss e take profit), serve como um escudo contra decisões impulsivas baseadas em emoções.
- Gerenciamento de Risco Rigoroso: Definir o tamanho máximo de cada posição e o risco máximo por operação protege seu capital e evita que perdas isoladas tenham um impacto emocional devastador. Segundo estudos, uma gestão de risco adequada é um dos pilares do sucesso no trading.
- Mantenha um Diário de Trading: Registrar suas operações, incluindo as razões por trás de cada decisão e as emoções sentidas, permite identificar padrões de comportamento e aprender com seus erros.
- Estabeleça Metas Realistas: Metas inatingíveis podem levar à frustração e a decisões arriscadas. Defina objetivos SMART (Específicos, Mensuráveis, Alcançáveis, Relevantes e com Prazos Definidos).
- Busque Autoconhecimento e Educação Contínua: Compreender os fundamentos do mercado, a análise técnica e a psicologia do trading fortalece sua confiança e reduz a probabilidade de decisões baseadas no medo ou na ignorância. A educação financeira é apontada como um fator crucial para o sucesso nos investimentos.
- Gerencie suas Emoções Ativamente: Adotar estratégias e técnicas emocionais direcionada por profissional de psicologia podem ajudar a controlar a ansiedade e o estresse associados ao trading.
- Revise e Ajuste seu Plano Regularmente: O mercado é dinâmico. Seu plano de trading deve ser revisado periodicamente e ajustado conforme necessário, com base em sua performance e nas mudanças do ambiente de mercado.
A Mitologia como Espelho: Reflexões Finais para o Trader Consciente
Trader Sísifo: Domine suas Emoções com a Mitologia Grega
A mitologia grega, com suas histórias carregadas de simbolismo, oferece um espelho para refletirmos sobre nossas próprias lutas e fraquezas. A saga de Sísifo nos lembra da futilidade do esforço repetitivo sem aprendizado e da importância de rompermos os ciclos autodestrutivos.
No contexto do trading, reconhecer o “Trader Sísifo” dentro de nós é o primeiro passo para uma transformação. Ao compreendermos a influência das emoções em nossas decisões e ao implementarmos estratégias para mitigar seu impacto, podemos deixar de ser escravos de nossos impulsos e nos tornarmos operadores mais racionais, disciplinados e, consequentemente, mais bem-sucedidos. A jornada no mercado financeiro não precisa ser uma repetição eterna de esforço e frustração. Com autoconhecimento e as ferramentas adequadas, podemos finalmente fazer a pedra parar de rolar montanha abaixo.
Perguntas Frequentes (FAQ)
- Como a mitologia grega pode ajudar no trading? A mitologia oferece metáforas poderosas para entender padrões de comportamento humano, incluindo os erros emocionais comuns no trading.
- O que significa ser um “Trader Sísifo”? É o trader que repete os mesmos erros, esperando resultados diferentes, assim como Sísifo era condenado a rolar a mesma pedra eternamente.
- Qual a importância de definir pontos de saída em uma operação? Definir stop loss e take profit ajuda a proteger seu capital e a evitar decisões emocionais no momento de encerrar uma negociação.
- Como as emoções podem prejudicar um trader? Emoções como medo e ganância podem levar a decisões impulsivas e desviar o trader de sua estratégia.
- O que fazer para evitar o “efeito Sísifo” no trading? Desenvolver um plano de trading, praticar o gerenciamento de risco alinhado ao seu gerenciamento emocional são passos fundamentais.


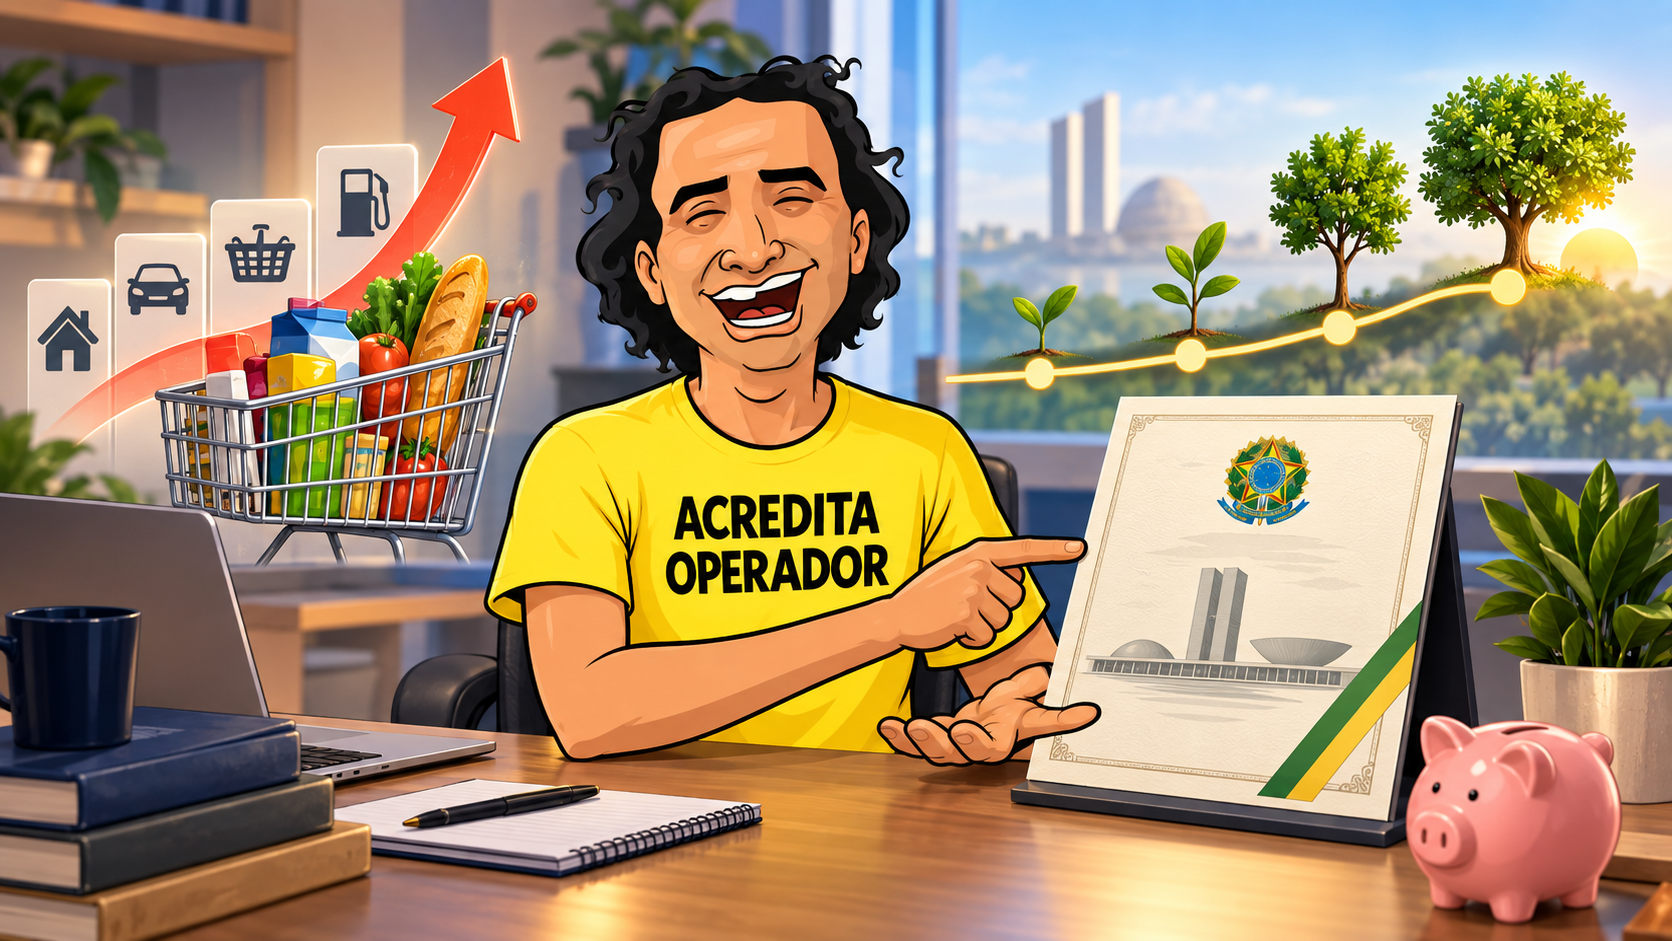
Quando você começa a conhecer os títulos disponíveis no Tesouro Direto, provavelmente encontra o Tesouro IPCA+.
Mas o que esse nome significa?
O Tesouro IPCA+ é um título público de renda fixa cuja remuneração está relacionada ao IPCA, indicador usado como referência para a inflação, somado a uma taxa definida nas condições do título.
Em termos simples, sua estrutura combina dois componentes: a variação da inflação medida pelo IPCA e uma taxa adicional.
No entanto, entender apenas essa fórmula não basta.
Prazo, vencimento, oscilação de preço e venda antecipada também são importantes. Por isso, antes de investir, vale compreender como cada uma dessas características funciona.
Como funciona o Tesouro IPCA+?
Primeiro, é importante lembrar que o Tesouro IPCA+ faz parte do Tesouro Direto.
Ao comprar um título público, o investidor disponibiliza recursos ao governo. Em troca, existe uma regra para remunerar esse dinheiro.
No Tesouro IPCA+, essa regra está ligada ao IPCA mais uma taxa adicional estabelecida nas condições do título.
Por isso, esse tipo de investimento é frequentemente chamado de híbrido.
Uma parte da remuneração depende de um indicador que varia ao longo do tempo. A outra está relacionada a uma taxa definida na contratação.
Essa estrutura ajuda a explicar por que o Tesouro IPCA+ costuma aparecer em conversas sobre objetivos financeiros de prazos mais longos.
Ainda assim, isso não significa que seja automaticamente adequado para qualquer pessoa ou objetivo.
O que é IPCA?
IPCA significa Índice Nacional de Preços ao Consumidor Amplo.
De forma simplificada, esse índice acompanha a variação dos preços de um conjunto de produtos e serviços consumidos pelas famílias.
Por isso, ele é uma importante referência para acompanhar a inflação no Brasil.
Quando os preços sobem, o poder de compra do dinheiro pode diminuir.
Imagine que uma determinada quantia compre hoje uma cesta de produtos. Se esses produtos ficarem mais caros ao longo dos anos, será necessário mais dinheiro para comprar a mesma cesta no futuro.
É justamente por isso que entender inflação é tão importante para quem planeja objetivos de longo prazo.
Como funciona a rentabilidade do Tesouro IPCA+?
A estrutura de remuneração do Tesouro IPCA+ combina a variação do IPCA com uma taxa adicional definida nas condições da aplicação.
No entanto, existe um detalhe importante.
Isso não significa que o investidor verá seu saldo crescer de maneira constante todos os dias.
Antes do vencimento, o preço do título pode oscilar.
Portanto, existem duas ideias que precisam ser separadas: a regra de remuneração do título e o preço pelo qual ele pode ser negociado antes de vencer.
Essa diferença é fundamental para compreender o Tesouro IPCA+.
Tesouro IPCA+ protege da inflação?
Essa pergunta exige cuidado.
A estrutura de remuneração do título é vinculada ao IPCA e inclui uma taxa adicional. Portanto, a inflação faz parte da lógica do investimento.
Porém, isso não significa que qualquer compra e venda do título produzirá automaticamente determinado resultado.
O prazo importa.
Se o investidor vender antes do vencimento, o preço de mercado daquele momento entra na conta. Além disso, tributação, eventuais custos e demais condições do investimento também precisam ser considerados.
Por isso, é melhor compreender a mecânica do título do que transformar a expressão “proteção contra a inflação” em uma promessa simplificada.
O que é marcação a mercado no Tesouro IPCA+?
A marcação a mercado é um dos conceitos mais importantes para quem deseja entender esse título.
Os títulos públicos possuem preços de mercado que podem mudar ao longo do tempo.
Isso significa que, mesmo sendo um investimento de renda fixa, o valor apresentado ao investidor antes do vencimento pode subir ou cair.
No Tesouro IPCA+, essas oscilações podem ser relevantes.
Por que o preço pode mudar?
As condições do mercado mudam.
Entre outros fatores, alterações nas taxas de juros influenciam os preços dos títulos já existentes.
Imagine que você tenha comprado um título em determinadas condições. Depois, o mercado passa a oferecer condições diferentes para títulos semelhantes.
Consequentemente, o preço do título que você já possui pode precisar se ajustar.
Essa dinâmica pode parecer complicada no começo. No entanto, o ponto principal é simples:
renda fixa não significa preço fixo todos os dias.
O que acontece se vender o Tesouro IPCA+ antes do vencimento?
Se houver venda antecipada, o título será negociado conforme as condições aplicáveis naquele momento.
Assim, o investidor pode encontrar um preço diferente daquele que esperava ao considerar somente a taxa observada na compra.
Esse preço pode ter se movimentado de maneira favorável ou desfavorável.
Por isso, comprar um Tesouro IPCA+ pensando em determinado prazo e precisar do dinheiro muito antes pode alterar significativamente a experiência com o investimento.
Dessa forma, o vencimento não deve ser tratado como um detalhe.
Ele faz parte da decisão.
Tesouro IPCA+ tem risco?
Sim.
Todo investimento possui riscos e características que precisam ser compreendidos.
No Tesouro IPCA+, existe o risco de crédito relacionado ao emissor, que é o governo federal.
Além disso, há o risco relacionado às oscilações de preço, principalmente quando existe a possibilidade de venda antes do vencimento.
Também é necessário considerar prazo, liquidez, inflação, tributação e demais condições do investimento.
Portanto, não basta observar que o título pertence à renda fixa e concluir que não existe risco.
O mais importante é identificar quais riscos estão envolvidos e em quais situações eles podem afetar o investidor.
Qual é a importância do vencimento?
O vencimento informa quando o título chega ao final do prazo estabelecido.
Esse ponto merece atenção especial no Tesouro IPCA+.
Existem títulos com diferentes vencimentos. Portanto, antes de escolher um deles, é importante relacionar o prazo ao objetivo financeiro.
Imagine, por exemplo, que uma pessoa esteja planejando utilizar determinado dinheiro em alguns anos.
Escolher um investimento com horizonte muito diferente desse objetivo sem entender as consequências pode criar dificuldades.
Por outro lado, quando objetivo e prazo são analisados em conjunto, a decisão passa a ter uma lógica mais clara.
Tesouro IPCA+ serve para objetivos de longo prazo?
O Tesouro IPCA+ costuma aparecer em discussões sobre planejamento de longo prazo justamente por sua estrutura ligada à inflação e por existirem títulos com diferentes vencimentos.
No entanto, isso não transforma o produto em uma escolha automática.
Antes de tomar qualquer decisão, a pessoa precisa avaliar quando pretende usar o dinheiro, quais riscos aceita e como reagiria às oscilações observadas antes do vencimento.
Além disso, objetivos de longo prazo exigem planejamento.
Não basta escolher um investimento e esquecer por que aquele dinheiro foi separado.
O objetivo deve orientar a decisão.
O que avaliar antes de investir no Tesouro IPCA+?
Antes de escolher um título, procure responder a algumas perguntas:
- Qual é o objetivo desse dinheiro?
- Quando pretendo utilizar os recursos?
- Qual é o vencimento do título?
- Como funciona sua remuneração?
- Entendo o papel do IPCA na rentabilidade?
- Sei como funciona a marcação a mercado?
- O que pode acontecer se eu vender antes do vencimento?
- Quais riscos, tributos e custos precisam ser considerados?
Essas perguntas ajudam a evitar decisões baseadas somente na taxa apresentada no momento da pesquisa.
Além disso, elas colocam o investimento dentro de um planejamento financeiro maior.
Erros comuns ao investir no Tesouro IPCA+
Um erro comum é olhar apenas para a taxa oferecida.
Uma taxa pode chamar atenção, mas ela não explica sozinha todo o investimento.
Outro erro é ignorar o vencimento.
Se o objetivo financeiro possui uma data, faz sentido analisar como o prazo do título se relaciona com ela.
Além disso, algumas pessoas se assustam ao observar oscilações no saldo porque acreditavam que renda fixa nunca poderia apresentar variações.
Esse comportamento mostra a importância de estudar a marcação a mercado antes de investir.
Por fim, também é um erro tratar a ligação com a inflação como garantia de um resultado específico em qualquer cenário.
Um exemplo simples para entender o Tesouro IPCA+
Imagine uma pessoa planejando um objetivo para daqui a vários anos.
Ao pesquisar investimentos, ela encontra um Tesouro IPCA+ e observa sua estrutura de remuneração.
A primeira reação poderia ser olhar apenas para a taxa.
No entanto, ela decide analisar mais informações.
Primeiro, compara o vencimento do título com a data do objetivo. Depois, procura entender o que aconteceria caso precisasse do dinheiro antes.
Além disso, estuda como funciona a marcação a mercado.
Agora, a decisão não depende apenas de um número.
Ela considera objetivo, prazo, inflação, risco e necessidade de liquidez.
Esse é um exemplo de como a educação financeira pode mudar a maneira de analisar um investimento.
Tesouro Selic e Tesouro IPCA+ são iguais?
Não.
Embora ambos sejam títulos públicos disponíveis dentro do Tesouro Direto, suas estruturas de remuneração são diferentes.
O Tesouro Selic possui rentabilidade relacionada à taxa Selic.
Já o Tesouro IPCA+ possui uma estrutura ligada ao IPCA somada a uma taxa adicional.
Além disso, o comportamento dos preços antes do vencimento também merece atenção.
Portanto, não faz sentido escolher entre eles olhando apenas para qual apresenta a maior taxa em determinado momento.
É necessário entender as características de cada título e relacioná-las ao objetivo do dinheiro.
Como começar a estudar o Tesouro IPCA+?
Uma sequência simples pode facilitar o aprendizado.
Primeiro, entenda o que é renda fixa.
Depois, aprenda o que é Tesouro Direto e como funcionam os títulos públicos.
Em seguida, conheça o Tesouro Selic.
Por fim, aprofunde conceitos importantes para o Tesouro IPCA+, como inflação, vencimento e marcação a mercado.
Dessa forma, cada assunto ajuda a compreender o próximo.
Entender o prazo é tão importante quanto entender a taxa
O Tesouro IPCA+ combina uma remuneração relacionada à inflação com uma taxa adicional definida nas condições do título.
Entretanto, essa definição representa apenas uma parte do investimento.
Prazo, vencimento, marcação a mercado, liquidez, tributação e riscos também fazem parte da análise.
Por isso, antes de perguntar somente quanto um título pode render, procure entender quando o dinheiro será necessário e o que pode acontecer durante o caminho.
Investir com mais consciência começa por compreender aquilo que você está analisando.
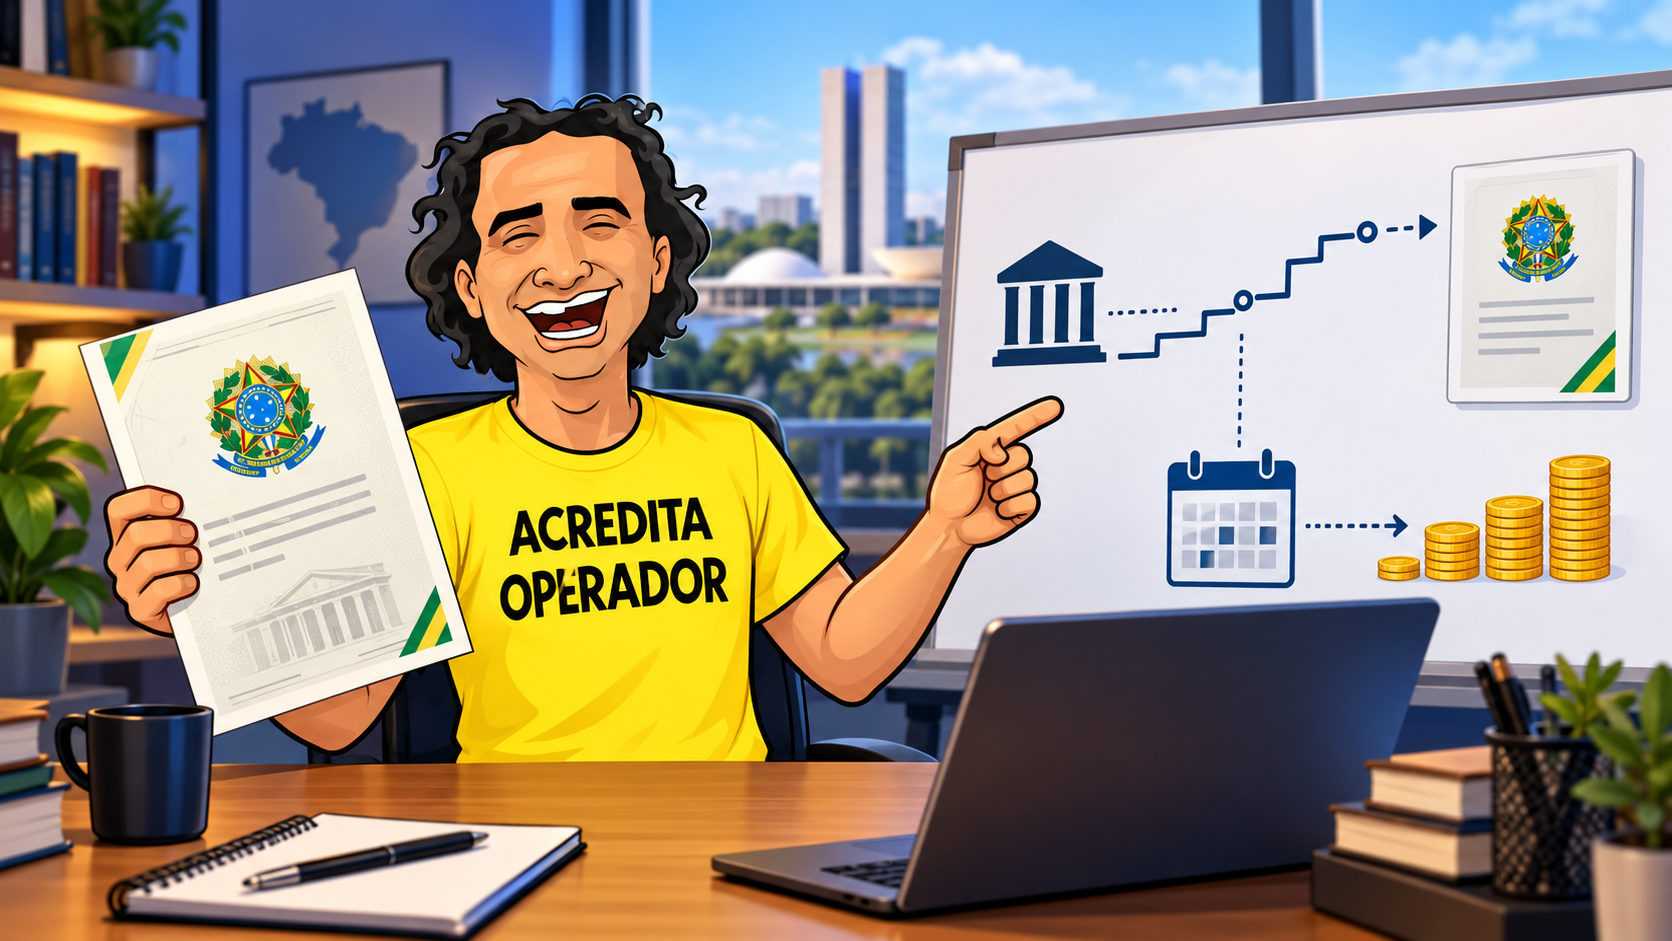
Quem começa a conhecer a renda fixa provavelmente encontra o Tesouro Selic entre as alternativas disponíveis no Tesouro Direto.
Mas como esse título funciona?
O Tesouro Selic é um título público federal cuja rentabilidade está ligada à taxa Selic. Ele faz parte do Tesouro Direto e, portanto, pertence à categoria dos investimentos de renda fixa.
Na prática, ao comprar um título público, o investidor disponibiliza recursos ao governo. Em troca, recebe uma remuneração conforme as regras daquele título.
Entretanto, saber apenas essa definição não é suficiente.
Antes de investir, é importante entender como a rentabilidade funciona, quais riscos existem, como ocorre uma venda antecipada e qual é o papel do prazo na decisão.
Como funciona o Tesouro Selic?
Para compreender o Tesouro Selic, vale retomar um conceito básico.
Os títulos públicos são instrumentos usados pelo governo para captar recursos. Assim, quando uma pessoa compra um desses títulos, ela passa a ser credora do governo.
Cada título possui suas próprias condições de remuneração.
No caso do Tesouro Selic, o rendimento está relacionado à taxa Selic. Por isso, ele é classificado como um título pós-fixado.
Isso significa que sua rentabilidade acompanha um indicador que pode mudar ao longo do tempo.
Portanto, embora a regra de remuneração seja conhecida, o resultado futuro não deve ser tratado como um valor fixo e garantido antecipadamente.
O que é a taxa Selic?
A Selic é a taxa básica de juros da economia brasileira.
Ela exerce influência sobre diferentes taxas de juros e investimentos no país. Além disso, é uma referência importante para entender o funcionamento do Tesouro Selic.
Como a taxa pode mudar ao longo do tempo, a remuneração associada ao título também acompanha essa dinâmica conforme as condições estabelecidas para o investimento.
Por isso, observar uma rentabilidade em determinado momento não significa que ela permanecerá exatamente igual durante todo o período.
Esse é um ponto importante para quem está começando.
Tesouro Selic é renda fixa?
Sim.
O Tesouro Selic pertence à renda fixa porque existe uma regra definida para calcular sua remuneração.
Porém, existe uma confusão comum: imaginar que “renda fixa” significa que o valor do investimento nunca muda.
Não é exatamente assim.
Os títulos públicos possuem preços de mercado. Dessa forma, seu valor pode apresentar variações antes do vencimento.
Essa característica ajuda a entender por que renda fixa não deve ser confundida com ausência completa de oscilações ou riscos.
Como funciona a rentabilidade do Tesouro Selic?
A rentabilidade do Tesouro Selic está vinculada à taxa Selic, conforme as condições específicas do título.
Por ser pós-fixado, o investimento acompanha a evolução desse indicador.
Imagine, por exemplo, que uma pessoa permaneça investida durante um período no qual a Selic sofre alterações.
A remuneração não fica congelada na situação existente no dia da compra. Ela acompanha a dinâmica prevista na estrutura do título.
Além disso, o resultado efetivamente recebido pelo investidor também pode ser afetado pelas regras tributárias, eventuais custos aplicáveis e pelas condições de uma venda antecipada.
Por isso, olhar somente para uma taxa não conta toda a história.
Tesouro Selic tem liquidez?
Liquidez é a facilidade e as condições para transformar um investimento novamente em dinheiro disponível.
Esse conceito merece atenção porque muitas pessoas podem precisar acessar os recursos antes do vencimento.
No Tesouro Direto, existem mecanismos para negociação antecipada dos títulos conforme as regras vigentes.
No entanto, o investidor precisa compreender as condições aplicáveis no momento da operação.
Além disso, liquidez não significa que todos os aspectos do investimento deixam de importar.
Prazo, preço do título, tributação e regras operacionais também devem ser considerados.
Portanto, antes de investir, vale verificar as condições atualizadas do título e do programa.
O Tesouro Selic pode oscilar?
Sim.
Embora seja um investimento de renda fixa, o Tesouro Selic possui preço de mercado.
Esse ponto pode surpreender quem acredita que renda fixa significa ausência total de oscilações.
Os títulos públicos passam por um processo conhecido como marcação a mercado. Em termos simples, isso significa que seus preços são atualizados conforme as condições do mercado.
No Tesouro Selic, essa dinâmica possui características próprias. Ainda assim, é importante saber que o valor observado antes do vencimento pode variar.
Por isso, compreender a diferença entre a rentabilidade do título e seu preço de mercado ajuda a evitar interpretações equivocadas.
O que acontece se eu vender antes do vencimento?
Ao comprar um título, o investidor encontra uma data de vencimento.
No entanto, pode surgir uma situação em que ele queira vender o investimento antes dessa data.
Nesse caso, entram em cena as condições de negociação vigentes naquele momento.
O preço de mercado pode ser diferente daquele observado anteriormente.
Portanto, antes de aplicar o dinheiro, é importante compreender tanto o vencimento quanto as condições para uma eventual venda antecipada.
Tesouro Selic tem risco?
Sim. Todo investimento possui riscos que precisam ser compreendidos.
No caso do Tesouro Selic, o emissor é o governo federal. Portanto, existe o risco de crédito associado ao emissor.
Além disso, existem outros aspectos a considerar.
Uma venda antecipada envolve o preço de mercado do título. Também existem questões relacionadas a prazo, liquidez, tributação e condições operacionais.
Por isso, classificar um investimento apenas como “seguro” pode simplificar demais a decisão.
O melhor caminho educativo é entender quais riscos existem, em vez de partir da ideia de que eles não existem.
Tesouro Selic serve para reserva de emergência?
Essa pergunta aparece com frequência.
Uma reserva de emergência tem uma função específica: manter recursos para situações inesperadas. Portanto, características como liquidez, risco e facilidade de acesso ao dinheiro são importantes.
O Tesouro Selic costuma aparecer nas discussões sobre esse tema por causa de suas características.
No entanto, dizer que um investimento possui características que podem ser avaliadas para uma reserva é diferente de afirmar que ele é automaticamente a melhor escolha para qualquer pessoa.
A situação individual importa.
Além disso, é necessário conhecer as regras atualizadas de liquidez, horários, tributação e operação antes de decidir onde manter recursos destinados a emergências.
Por isso, o primeiro passo continua sendo entender as características do produto e compará-las com a finalidade do dinheiro.
O que avaliar antes de investir no Tesouro Selic?
Antes de tomar uma decisão, faça algumas perguntas:
- Qual é o objetivo desse dinheiro?
- Quando posso precisar dele?
- Como funciona a rentabilidade do título?
- Qual é o vencimento?
- Como funciona a venda antecipada?
- Quais riscos estão envolvidos?
- Quais tributos e custos podem ser aplicáveis?
- As condições de liquidez atendem à minha necessidade?
Essas perguntas ajudam a colocar a rentabilidade em perspectiva.
Afinal, um investimento não deve ser avaliado somente pelo quanto pode render.
Ele também precisa fazer sentido dentro do planejamento financeiro.
Erros comuns ao conhecer o Tesouro Selic
Um erro frequente é acreditar que Tesouro Selic e Tesouro Direto são exatamente a mesma coisa.
O Tesouro Direto é o programa pelo qual diferentes títulos públicos podem ser acessados. Já o Tesouro Selic é um dos tipos de títulos encontrados nesse universo.
Outro erro é acreditar que a rentabilidade ficará sempre igual.
Como vimos, o título está relacionado à taxa Selic, que pode mudar.
Também é comum ignorar tributação, custos, vencimento e condições de venda antecipada.
Por fim, existe o erro de escolher um investimento apenas porque alguém o classificou como “seguro”.
Mesmo quando o risco é considerado baixo em determinado contexto, é importante compreender como o produto funciona antes de colocar dinheiro nele.
Um exemplo simples para entender o Tesouro Selic
Imagine uma pessoa que conseguiu organizar o orçamento e começou a pesquisar investimentos.
Ela encontra o Tesouro Selic e percebe que sua rentabilidade está ligada à taxa básica de juros.
Em vez de investir imediatamente, ela faz algumas perguntas.
Quando precisará desse dinheiro? Quais são as condições para uma venda antecipada? Como funciona a tributação? Qual é o vencimento? Quais riscos existem?
Ao responder essas perguntas, ela passa a enxergar o investimento de outra forma.
O foco deixa de ser apenas “quanto rende?” e passa a incluir “como funciona e para que esse dinheiro será usado?”.
Essa mudança de perspectiva é importante para qualquer decisão financeira.
Como começar a estudar o Tesouro Selic?
Se você está começando, não precisa aprender tudo de uma vez.
Primeiro, entenda o que é renda fixa.
Depois, conheça como funciona o Tesouro Direto e qual é a função dos títulos públicos.
Em seguida, aprofunde conceitos como taxa Selic, liquidez, vencimento, tributação e marcação a mercado.
Assim, fica mais fácil compreender o Tesouro Selic dentro de um contexto maior.
Além disso, procure sempre consultar as condições atualizadas antes de tomar uma decisão, pois regras, taxas e características operacionais podem mudar.
Entender vem antes de investir
O Tesouro Selic é um título público de renda fixa cuja remuneração está relacionada à taxa Selic.
Essa definição, porém, é apenas o começo.
Para tomar decisões mais conscientes, é necessário compreender rentabilidade, liquidez, vencimento, riscos, tributação e venda antecipada.
Além disso, o investimento precisa ser analisado de acordo com a finalidade do dinheiro.
Portanto, em vez de começar perguntando apenas qual investimento rende mais, tente fazer uma pergunta mais completa:
Como esse investimento funciona e ele possui características compatíveis com o meu objetivo?
Essa é uma maneira mais consciente de construir conhecimento financeiro.
Quem começa a estudar investimentos provavelmente encontra o Tesouro Direto entre os primeiros assuntos. Mas o que é Tesouro Direto e como ele funciona?
O Tesouro Direto é um programa que permite às pessoas investir em títulos públicos federais. De maneira simples, ao adquirir um desses títulos, o investidor está emprestando dinheiro ao governo.
Em troca, recebe uma remuneração de acordo com as condições do título escolhido.
Porém, existem diferentes tipos de títulos. Além disso, cada um possui características próprias de rentabilidade, prazo e comportamento.
Por isso, entender como o Tesouro Direto funciona é mais importante do que simplesmente escolher um título pela rentabilidade apresentada.
Como funciona o Tesouro Direto?
Para compreender o funcionamento, primeiro precisamos entender o que é um título público.
Quando o governo precisa captar recursos para financiar suas atividades, pode emitir títulos. Quem compra um desses títulos passa a ser credor do governo.
Assim, existe uma condição de remuneração para aquele dinheiro.
Na prática, o investidor escolhe entre os títulos disponíveis e realiza a aplicação por meio das instituições habilitadas para oferecer acesso ao programa.
No entanto, cada título possui suas próprias regras.
A remuneração pode acompanhar determinada taxa, ter uma taxa prefixada ou combinar uma taxa com a variação da inflação, por exemplo.
Além disso, existem vencimentos diferentes. Portanto, antes de investir, é necessário compreender qual é a lógica do título escolhido.
Tesouro Direto é renda fixa?
Sim. Os títulos disponíveis no Tesouro Direto fazem parte da renda fixa.
Isso significa que existem critérios definidos para calcular a remuneração do investimento.
Entretanto, renda fixa não significa que o valor do investimento permanecerá imóvel todos os dias.
Os preços dos títulos podem variar ao longo do tempo. Consequentemente, quem vende um título antes do vencimento pode obter um resultado diferente daquele que imaginava ao observar apenas a rentabilidade contratada.
Esse comportamento está relacionado, entre outros fatores, à chamada marcação a mercado.
Por isso, é importante diferenciar duas situações: manter um título conforme suas condições contratadas e vendê-lo antecipadamente.
Quais são os principais tipos de títulos do Tesouro Direto?
Existem diferentes títulos públicos disponíveis no programa. Cada alternativa pode atender a objetivos e horizontes de tempo distintos.
Entre as categorias mais conhecidas estão títulos ligados à Selic, títulos prefixados e títulos ligados à inflação.
Tesouro Selic
O Tesouro Selic possui rentabilidade relacionada à taxa Selic.
Por isso, seu rendimento acompanha o comportamento dessa taxa de referência ao longo do tempo, conforme as condições do título.
Ainda assim, é importante verificar as regras vigentes, o prazo, eventuais custos e as condições de negociação antes de investir.
Tesouro Prefixado
No Tesouro Prefixado, existe uma taxa definida no momento da compra.
Isso permite conhecer previamente a taxa contratada caso sejam respeitadas as condições do investimento.
No entanto, existe uma diferença importante caso o investidor queira vender o título antes do vencimento.
Como o preço do título pode oscilar no mercado, o resultado de uma venda antecipada pode ser diferente do esperado inicialmente.
Tesouro IPCA+
O Tesouro IPCA+ possui uma estrutura de remuneração ligada à inflação, medida pelo IPCA, acrescida de uma taxa definida nas condições do título.
Por isso, ele apresenta uma lógica diferente dos títulos exclusivamente prefixados ou ligados à Selic.
Novamente, porém, o prazo importa.
Se houver venda antecipada, o preço de mercado do título naquele momento influencia o resultado da operação.
O que é marcação a mercado?
A marcação a mercado é um conceito importante para entender o Tesouro Direto.
Os títulos possuem preços que podem mudar antes do vencimento. Essas mudanças acontecem conforme as condições do mercado, incluindo alterações nas taxas de juros.
Portanto, mesmo sendo renda fixa, um título pode apresentar variação de preço.
Imagine uma pessoa que comprou um título pensando em permanecer com ele por determinado período. Algum tempo depois, surge uma necessidade financeira e ela decide vendê-lo antecipadamente.
Nesse momento, a negociação acontece conforme as condições aplicáveis ao título naquele dia.
Consequentemente, o valor recebido pode ser diferente da expectativa construída apenas com base na taxa observada na compra.
Por isso, prazo e planejamento são fundamentais.
Tesouro Direto tem risco?
Sim. Todo investimento possui riscos e características que precisam ser compreendidos.
Nos títulos públicos, existe o risco relacionado ao próprio emissor, que nesse caso é o governo federal.
Além disso, existe o risco relacionado à oscilação do preço quando ocorre uma venda antes do vencimento.
Também é necessário considerar liquidez, prazo e mudanças nas condições econômicas.
Portanto, dizer simplesmente que determinado investimento é “seguro” não substitui uma análise das suas características.
O mais importante é entender quais riscos existem e como eles se relacionam com seu objetivo financeiro.
É possível retirar o dinheiro antes do vencimento?
A possibilidade e as condições de venda antecipada precisam ser verificadas conforme as regras vigentes do Tesouro Direto e do título escolhido.
Além disso, o fato de existir a possibilidade de vender antecipadamente não significa que o investidor receberá exatamente o valor que imaginava no início.
Como vimos, o preço do título pode variar.
Por isso, antes de investir, uma pergunta importante é: quando esse dinheiro poderá ser necessário?
Essa reflexão ajuda a evitar que um recurso destinado ao curto prazo seja colocado em uma alternativa incompatível com a necessidade da pessoa.
O que avaliar antes de investir no Tesouro Direto?
Antes de escolher um título, procure entender alguns pontos:
- Objetivo: para que você está investindo?
- Prazo: quando pretende utilizar o dinheiro?
- Rentabilidade: como a remuneração do título funciona?
- Vencimento: qual é a data prevista para o título?
- Liquidez: quais são as condições para vender antecipadamente?
- Oscilação: como uma venda antes do vencimento pode afetar o resultado?
- Tributação e custos: quais regras vigentes se aplicam ao investimento?
Dessa forma, a escolha deixa de ser baseada somente na taxa apresentada.
Além disso, fica mais fácil comparar alternativas de acordo com um objetivo concreto.
Erros comuns de quem começa no Tesouro Direto
Um dos erros mais comuns é imaginar que todos os títulos funcionam da mesma maneira.
Não funcionam.
Tesouro Selic, Tesouro Prefixado e Tesouro IPCA+, por exemplo, possuem estruturas diferentes.
Outro erro é observar somente a rentabilidade.
Uma taxa pode parecer interessante, mas é preciso considerar também prazo, objetivo, riscos e condições para uma eventual venda antecipada.
Além disso, algumas pessoas descobrem a marcação a mercado apenas depois de perceber uma oscilação no valor do título.
Por isso, estudar o funcionamento antes da aplicação pode evitar decisões tomadas com expectativas incorretas.
Um exemplo simples para entender o Tesouro Direto
Imagine duas pessoas que desejam investir.
A primeira pretende usar o dinheiro em um prazo relativamente curto. Já a segunda está planejando um objetivo para muitos anos à frente.
Mesmo que ambas estejam pesquisando o Tesouro Direto, elas não deveriam olhar apenas para a mesma pergunta: “qual título rende mais?”.
Os objetivos são diferentes.
Consequentemente, prazo, liquidez e comportamento do título também precisam entrar na comparação.
Esse exemplo mostra um princípio importante da educação financeira: o investimento precisa ser analisado dentro de um objetivo.
Não existe apenas a característica do produto. Existe também a necessidade de quem está investindo.
Como começar a estudar o Tesouro Direto?
Agora que você sabe o que é Tesouro Direto, não precisa correr para escolher um título.
Primeiro, organize suas finanças.
Entenda quanto dinheiro entra e sai todos os meses. Além disso, identifique seus objetivos e avalie a necessidade de construir uma reserva para situações inesperadas.
Depois, estude os principais conceitos da renda fixa.
Procure entender rentabilidade, inflação, liquidez, vencimento e marcação a mercado.
Em seguida, compare como essas características aparecem nos diferentes títulos públicos.
Dessa forma, você deixa de enxergar o Tesouro Direto apenas como uma lista de taxas e começa a compreender a lógica por trás dos investimentos.
Conhecimento vem antes da escolha
Entender o que é Tesouro Direto é um passo importante para ampliar seus conhecimentos sobre renda fixa.
Porém, conhecer o nome dos títulos não basta.
É necessário compreender como eles funcionam, quais riscos existem, quando o dinheiro poderá ser necessário e qual é o objetivo daquele investimento.
Portanto, não escolha apenas porque uma taxa parece atraente ou porque alguém afirmou que determinado título é o melhor.
Primeiro entenda. Depois compare.
Assim, suas decisões financeiras podem ser construídas com mais consciência e planejamento.


Tesouro IPCA+

Tesouro Selic

O que é Tesouro Direto?

O que é renda fixa?

Quanto tempo demora para ficar rico? Entenda o que realmente importa

Simples Nacional Híbrido: empresas têm até 30 de setembro para decidir sobre IBS e CBS

Vale a pena investir todo mês? Entenda como criar esse hábito

Quanto preciso para começar a investir? Entenda o primeiro passo

As 30 Melhores Ações que Pagam Dividendos no Brasil: Análise das Principais Empresas para Maximizar a Rentabilidade em 2025

Interpretando Indicadores Técnicos: Aprimore Sua Estratégia de Trading

Ibovespa Entre 150 e 180 Mil Pontos: Análise Técnica dos Principais Suportes e Resistências para 2026

Contratos Futuros de Bitcoin na B3 em 2025: Estrutura, Custos por Contrato e Estratégias de Entrada

Setores-Chave da Bolsa Brasileira em 2025: Onde Estão as Melhores Oportunidades?

Liquidez em Opções: Top 5 ações com maior volume para estratégias de PUT

Setores Promissores na Bolsa Brasileira para 2025

Gerenciamento de Risco no Day Trade: A Estratégia da Planilha 3% e a Busca Consistente por Pontos

Sharks Investment School: Invista em Conhecimento e Transforme sua Vida Financeira

Desmistificando o Day Trading: Um Guia para Iniciantes

Mercado à Vista: Um Guia para Iniciantes e Estrategistas
Gerenciamento de Risco no Day Trade: A Estratégia da Planilha 3% e a Busca Consistente por Pontos

Charlles Nader e a Sharks Investments School

Desvendando as Linhas de Tendência: LTA e LTB para Iniciantes
-
 Mercado Nacional1 ano atrás
As 30 Melhores Ações que Pagam Dividendos no Brasil: Análise das Principais Empresas para Maximizar a Rentabilidade em 2025
-
 Análise Técnica1 ano atrás
Interpretando Indicadores Técnicos: Aprimore Sua Estratégia de Trading
-
 Análise Técnica8 meses atrás
Ibovespa Entre 150 e 180 Mil Pontos: Análise Técnica dos Principais Suportes e Resistências para 2026
-
 Mercado Nacional1 ano atrás
Contratos Futuros de Bitcoin na B3 em 2025: Estrutura, Custos por Contrato e Estratégias de Entrada
-
 Mercado Nacional1 ano atrás
Setores-Chave da Bolsa Brasileira em 2025: Onde Estão as Melhores Oportunidades?
-
 Mercado Nacional1 ano atrás
Liquidez em Opções: Top 5 ações com maior volume para estratégias de PUT
-
 Mercado Nacional1 ano atrás
Setores Promissores na Bolsa Brasileira para 2025
-
 Profissão Trader1 ano atrás
Gerenciamento de Risco no Day Trade: A Estratégia da Planilha 3% e a Busca Consistente por Pontos